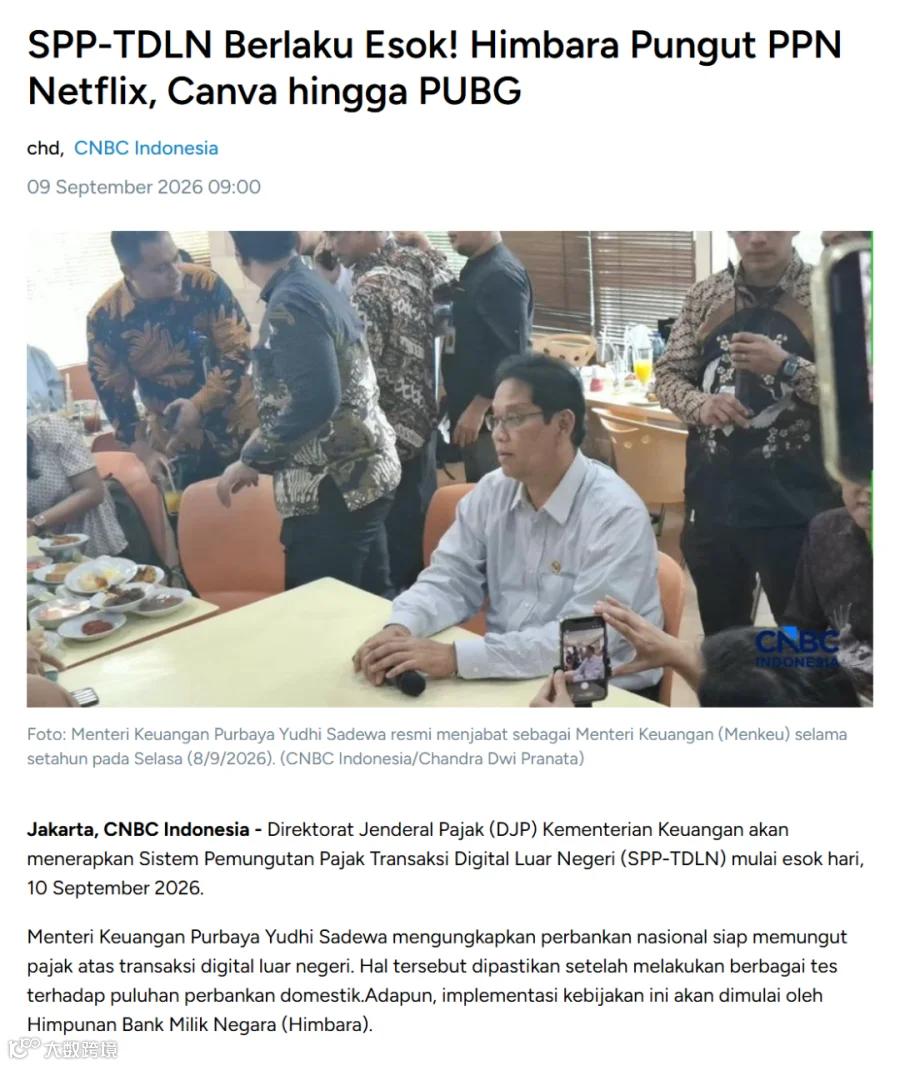
2026年9月10日,印尼税务总局(DJP)正式启用跨境数字交易税收征管系统(SPP-TDLN),由印尼银行对境外数字交易代征增值税(PPN)——覆盖电商平台、流媒体、软件服务(SaaS)、网络游戏等。
该系统依据2025年第68号总统条例设立,技术细则为印尼财政部2026年第49号财长条例(PMK 49/2026),后者已于7月20日生效。印尼此举目标明确:让外企数字服务商与本地企业承担同等税负,维护国内数字产业的公平竞争环境。对出海印尼的中企而言,征税关口从平台端前移到支付端,意味着合规路径需要重新对表。
一、政策推行背景:旧模式的征管缺口
印尼自2020年起就对跨境数字服务征收增值税,采用指定平台代收模式。印尼税务总局局长在国会听证会上披露,目前被指定为扣缴义务人的数字平台已达230家,YouTube、Spotify等国际平台均在名单内。
问题在于:名单之外的境外供应商,其交易长期处于征管覆盖之外。只要平台未登记、未代收,税款就依赖购买方自觉,征管弹性可想而知。
二、机制拆解:一笔交易如何被征税
1. 系统运营方
印尼跨境数字交易税收征管系统(SPP-TDLN)由印尼国有企业(PT Jalin Pembayaran Nusantara)开发运营。PMK 49/2026第19条规定,运营方按征管绩效获得服务费,报酬与入库税额挂钩。系统从一开始就被设计为可持续运转的财政基础设施,而非一次性工程。
2. 代征流程
第一步,系统识别境外数字交易;第二步,向银行发出应税确认;第三步,银行作为受托方在扣款环节代征增值税;第四步,完成税款缴纳与申报。除银行外,获税务总局指定的非银行机构(如支付卡发行人)也可承担代征职能。
3. 税率与范围
代征口径为含税价款的11/111,即相当于不含税价的11%,与印尼现行增值税税率一致。覆盖两类交易:境外无形应税商品(数字商品)在境内使用,以及境外应税服务(数字服务)在境内消费——流媒体娱乐、网络游戏、软件与应用程序、电子书、图库素材等均在其列。
4. 落地节奏
印尼财长指出,监管部门已对数十家银行完成沙盒测试,四家国有大行率先上线,其余银行分批接入。测试先行、分批推进的安排,显示官方对系统稳定性的重视,也意味着覆盖范围将持续扩大。
三、为什么说这是"征管升级",也是市场成熟的信号?
新旧模式的核心差异在于征管抓手:旧模式抓住的是“平台”,依赖指定名单内企业的配合;新模式抓住的是“支付”,无论供应商是否登记,只要印尼消费者以本国银行卡付款,税款即在支付环节规范入库。
需要注意,新模式并非取代旧模式,而是与之并行:已被指定为扣缴义务人的平台仍按原渠道申报,银行代征负责覆盖名单之外的交易。征管网络的密度提升了,对所有市场参与者适用同一把尺子。
从这个角度看,印尼跨境数字交易税收征管系统对合规经营者是利好:规则统一之后,依法纳税的企业不再需要与规避税负的竞争者比拼价格。
四、对出海中企的四点启示
1. 合规确定性显著增强
支付数据与税务系统对接后,交易路径清晰可查,企业更容易取得合规凭证。对计划融资、上市或接受尽调的企业,规范的纳税记录本身就是资产。
2.定价模型需要重新校准
11%的增值税按价内税逻辑代征,若定价与合同条款未明确税费承担安排,代征税款将直接计入成本。面向印尼C端收费的产品,建议尽快完成含税定价测算。
3.主动登记的价值上升
企业可评估主动登记为扣缴义务人的路径:一方面掌握申报主动权,避免同一交易被重复课征;另一方面便于统一规划多市场的税务架构,把印尼的合规实践沉淀为可复制的方法论。
4.数据一致性成为基本功
银行代征体系下,交易数据、申报数据、财务数据之间的勾稽关系一目了然。日常账务质量的管理节点应当前移,而非依赖期末集中调整。
大旗财税持续关注印尼及东盟各国的财税监管动态,如需针对具体业务形态评估印尼跨境数字交易税收征管系统(SPP-TDLN)下的合规安排,欢迎与我们的专业团队联系。
连锁餐饮品牌出海印尼,第一步如何走稳?
观势 | 印尼吸引投资5年战略落地,中企出海该聚焦哪些核心要点?
本公众号文章,图片版权归原作者及原出处所有。凡公众号注明“来源xxx(非公众号作品)”均转载其他媒体,内容为作者个人观点仅供参考。本公众号转载的文章,我们已尽可能对作者来源进行注明,若因故疏漏造成漏注,请及时联系我们,我们将根据著作权人的要求,处理相关内容。本公众号有对此声明的最终解释权。