

9月7日,韩国研究机构SNE Research发布最新数据:2026年1-7月,全球电动汽车(EV、PHEV、HEV)电池使用量约为725.2 GWh,同比增长20.4%。单看7月,电池使用量达到116.0 GWh,同比增长22.1%。
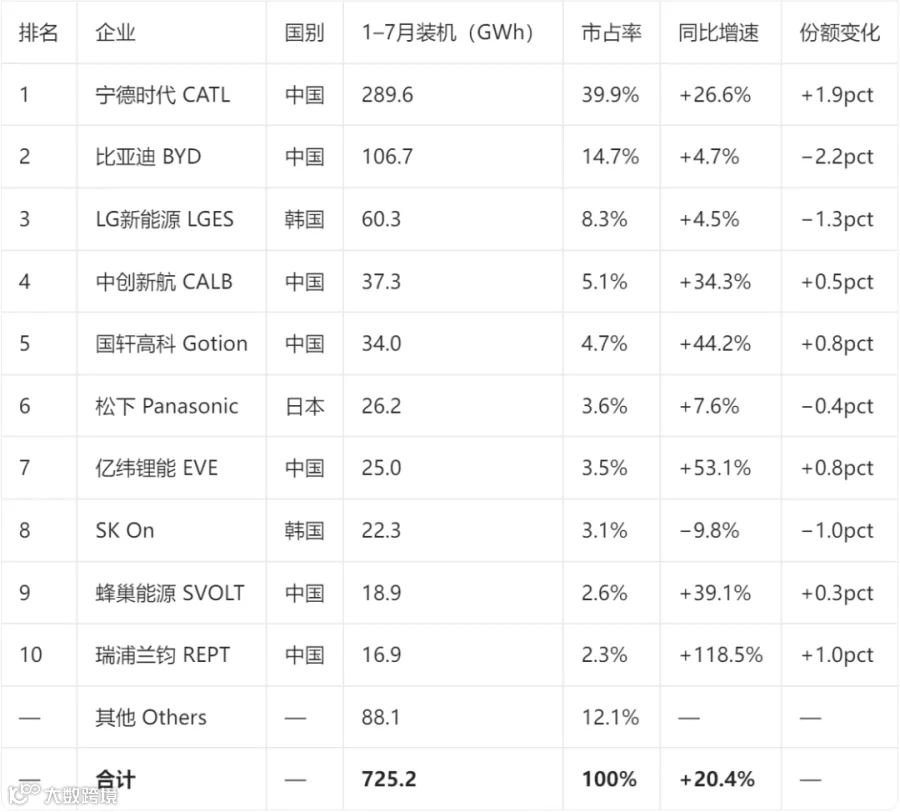
这组数字看似平常,但有一个细节值得注意:7月单月同比增速(22.1%)已连续高于累计同比增速(20.4%)。换言之,全球动力电池需求不是在放缓,而是在加速。
1-7月累计增长20.4%,说明上半年全球动力电池市场已经走出了2025年的低迷周期。而月度增速持续跑赢累计增速,则意味着下半年开局的需求强度还在提升,不是靠上半年低基数撑出来的数字,而是实实在在的终端放量。
从季节因素看,7月通常是汽车行业的传统淡季,但在淡季仍能跑出22.1%的同比增速,说明动力电池需求增长的底层逻辑已经发生变化:不只是政策补贴拉动,而是全球电动化渗透率正在从"政策驱动"切换到"市场驱动"阶段。
从中国视角看,2026年上半年国内新能源汽车渗透率已稳定突破50%,插混和增程车型的放量进一步推高了单车带电量。海外市场方面,欧洲碳排放法规趋严叠加中国车企出海提速,东南亚、中东、南美等新兴市场的电动化进程也在加速。这些因素共同构成了动力电池需求加速增长的基本面。
电池装车量的加速,最终会沿着产业链逐级传导。
第一层传导已经发生:头部电池厂的产能利用率正在回升。2025年行业普遍面临的"产能过剩"压力,在需求端加速放量后有所缓解。
第二层传导正在展开:正极、负极、隔膜、电解液四大主材的出货量和价格开始企稳。以负极材料为例,2026年上半年人造石墨价格已反弹约30%,硅碳负极头部企业产能利用率维持高位。
第三层传导即将启动:设备端和工程端的订单开始回暖。当电池厂产能利用率回到70%以上,新一轮扩产设备的采购决策就会提上日程。泰金新能2026H1新签订单+54.5%、发货量+569%,就是设备端先行受益的典型信号。
动力电池需求加速,最终会转化为产业链企业的招聘需求。
从近期公开的招聘动态来看,头部企业的用人方向呈现三个特征:
一是硅碳负极方向持续升温。2026年上半年全球硅基负极出货6,200吨,同比+52.3%。随着4680大圆柱电池装机量提升和消费电子端硅碳渗透率超过50%,CVD硅碳工艺工程师、多孔碳材料研发工程师的稀缺度进一步上升。
二是出海型人才需求激增。中国电池企业加速在欧洲、东南亚、南美建厂,懂海外项目开发、EPC管理、当地法规的复合型人才缺口扩大。巴西297GW储能拍卖、宁德时代匈牙利工厂等标志性项目,正在拉动新一轮出海人才需求。
三是应用端人才开始受到重视。材料企业不再只招研发,开始配置面向客户的技术支持和应用工程师,因为电池厂的供应链验证周期在缩短,谁能更快完成客户端的导入测试,谁就能抢到订单。
725.2 GWh的累计装车量和连续加速的月度增速,传递出一个清晰信号:全球动力电池市场正在进入新一轮上行周期。这个周期的持续性,取决于电动化渗透率的天花板远未到来,无论是中国市场的插混/增程放量,还是新兴市场的从零起步,都给产业链留出了足够的增长空间。
对于产业链上的企业而言,现在比拼的不是谁扩产最快,而是谁能抢到对的人、建好团队、在下一轮产能释放中占住身位。