


据美国零售联合会(NRF)与Hackett Associates于9月8日联合发布的《全球港口追踪》(Global Port Tracker)报告,美国主要集装箱港口9月进口量预计达231万标准箱(TEU),同比增长9.6%,略高于7月的230万TEU,将成为2026年全年最繁忙的月份。
这一预测较上月报告出现显著上调。上月《全球港口追踪》对9月的预测仅为216万TEU,当时5月的224万TEU被视为2026年高点。
NRF供应链与海关政策副总裁Jonathan Gold表示:“我们原以为旺季已基本过去,但事实并非如此。”他指出,部分变化反映了中国恶劣天气导致的船舶延误,以及部分船舶因巴拿马运河潜在干旱担忧而改道,但需求在关税、通胀和高油价压力下依然保持坚挺。
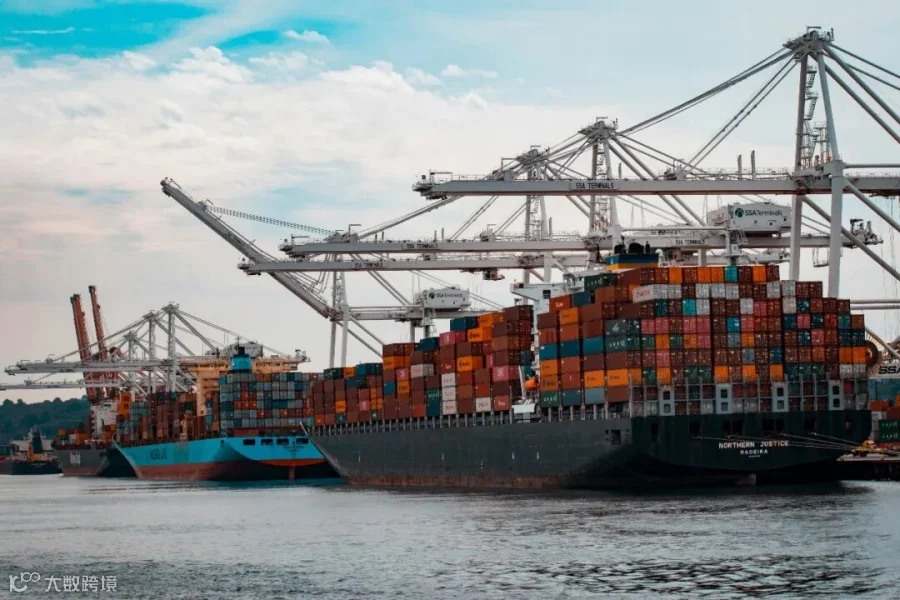
旺季前置后再度延长,全年进口预计2570万TEU
报告显示,美国港口7月处理进口230万TEU,环比增长3.2%,但同比下降3.9%。8月初步估算为229万TEU,同比下降1.3%,高于上月预测的222万TEU。
今年美线进口呈现异常走势。零售商为规避关税变化和供应链不确定性,年初提前集中进口,将传统夏末的进口高峰部分前移至春季和初夏。至8月,市场原本预期前置效应已基本释放、进口量将回落,但实际进口持续保持高位。
Hackett Associates创始人Ben Hackett表示,过去三个月进口保持“活跃”,尽管关税、通胀及伊朗冲突相关燃油价格上涨带来压力。“零售销售保持强劲,货物流动相对平稳,但有报道显示船舶出现延误,货物通过供应链所需时间增加。”
报告预计,10月进口211万TEU,同比增长1.7%;11月200万TEU,同比下降0.9%;12月203万TEU,同比增长1.1%。全年进口预计达2570万TEU,较2025年的2540万TEU增长1%,亦高于上月预测的2550万TEU。2026年上半年合计1270万TEU,同比增长1.1%。2027年1月预计209万TEU,同比下降1%。
亚洲港口拥堵达430万TEU,好望角绕行吸收7%运力
另据印度运输与物流媒体9月8日报道,亚洲港口拥堵已达430万TEU,超过疫情期间400万TEU的峰值。好望角绕行正在吸收全球5%至7%的集装箱运力,约170万至240万TEU。
报道称,MSC、马士基和赫伯罗特近期均宣布部分恢复苏伊士运河航线。9月3日德鲁里世界集装箱指数显示,上海至热那亚运价环比下降10%至4368美元/40英尺集装箱,上海至鹿特丹运价下降5%至4092美元/40英尺集装箱。
行业观察
美线进口旺季延长至9月,对中国海运业形成短期利好,但结构性变化值得关注。
一是运力配置需动态调整。 9月进口超预期意味着美线运力需求在传统旺季尾声仍维持高位,班轮公司可适度延后运力回调节奏。但报告同时预计10月起进口将逐步回落,11月同比下降0.9%,运力过剩风险或在四季度末显现。
二是关税前置效应持续扰动传统淡旺季规律。 年初抢运、年中高位、年末回落的三段式走势,正在取代传统的夏秋单峰模式。中国出口企业和货代需重新评估订舱节奏与合同周期,避免按旧有季节性规律配置资源。
三是供应链时效压力上升。 报告提及船舶延误和货物通过供应链时间增加,结合亚洲港口拥堵430万TEU的背景,中国出口企业需在交货周期中预留更多缓冲时间,并在合同中明确延误责任条款。
建议相关企业密切关注NRF每月《全球港口追踪》报告、德鲁里运价指数及主要港口拥堵数据,在航线规划、运力调配和客户沟通中保持前瞻性。
(以上内容来源于 维运网)
— END —

长按图中二维码关注亚东物流集团微信公众号