如果说过去两年SaaS市场的主旋律是“估值回调”,那么 Bending Spoons 收购 Miro 这笔交易,几乎可以被视为一个标志性节点。
意大利科技公司 Bending Spoons 今日宣布,已签署最终协议,以约13.55亿美元企业价值全现金收购在线协作白板平台 Miro。由于 Miro 账上拥有约4.35亿美元净现金,本次交易对应的股权价值约为17.9亿美元。
Miro 曾经是疫情远程办公浪潮中最耀眼的SaaS独角兽之一。2022年1月,Miro 完成4亿美元融资,估值高达175亿美元。如今,其企业价值较峰值缩水超过90%,对应其约6亿美元ARR,仅约2.3倍ARR。
换句话说,一家拥有1亿注册用户、近400万付费用户、6亿美元ARR、企业客户占比接近90%、并且已经盈利的全球协作软件公司,最终以一个远低于高成长SaaS历史估值想象的价格完成退出。
一家基本面并不差的公司,为何只能卖出2.3倍ARR?
这家公司创立于2011年,最早名为 RealtimeBoard,起点是在线白板工具。疫情期间,随着全球企业大规模转向远程办公,Miro 迅速从单点协作工具成长为团队创新和项目协作平台。
-
-
-
-
-
-
-
-
-
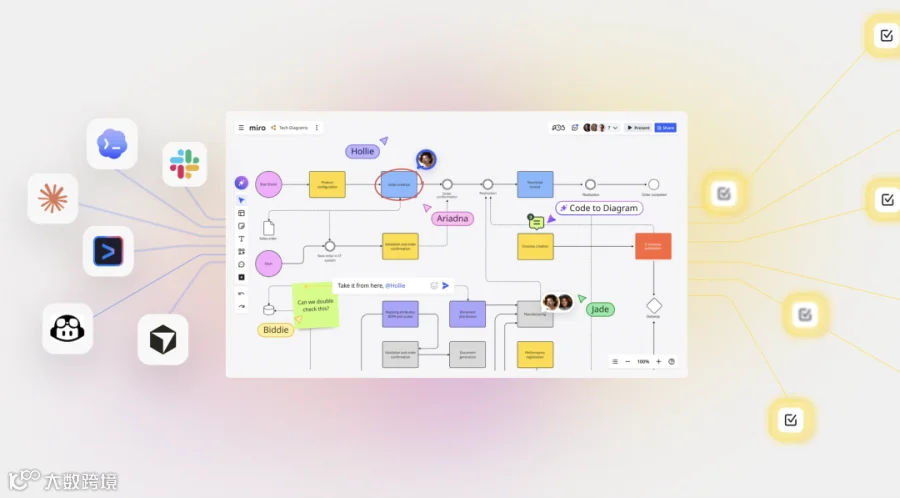
从产品形态看,Miro 也并没有停留在“在线白板”阶段。
它已经集成超过250款第三方应用,并与 Atlassian、Cisco、Microsoft、Zoom 等企业软件巨头建立合作关系。过去几年,Miro 持续将自身定位升级为AI Innovation Workspace,围绕AI助手、AI工作流、原型设计工具,以及连接 GitHub、Jira、Slack 等平台的AI连接器进行扩展。今年3月,Miro 还收购了面向产品团队的AI平台 Reforge,以强化其在产品研发场景中的AI能力。
单看这些指标,Miro 仍然是一家非常有规模、客户质量较高、产品嵌入度不低的软件公司。
但资本市场给出的答案很冷静:这类资产不再按照“未来可能成为下一个软件巨头”来定价,而是回到现金流、增长质量、客户留存和运营效率本身。
从175亿美元到13.6亿美元:不是Miro失败,而是旧估值锚点失效
Miro 的估值落差之所以刺眼,是因为它几乎浓缩了2021年前后全球SaaS泡沫的全过程。
在零利率环境下,成长型基金和后期投资人曾经愿意为“品类领导者”“远程协作入口”“未来工作平台”支付极高溢价。彼时市场相信,只要一家SaaS公司具备快速增长、强品牌、全球化客户和足够大的TAM,就有机会继续融资、上市,并用高倍数收入估值完成退出。
但2022年之后,利率上行、IPO窗口收缩、二级市场软件估值大幅压缩,整个定价逻辑发生了根本变化。
Miro 的问题不是没有收入,也不是没有客户,而是它曾经被放在一个过于乐观的估值框架里。
从6亿美元ARR、13.55亿美元企业价值来看,Miro 本轮交易对应约2.3倍ARR。这与过去高成长SaaS公司动辄10倍、20倍甚至更高ARR倍数的时代,已经完全不是同一套定价体系。
更值得注意的是,Menlo Ventures 合伙人 Deedy Das 在X平台上指出,这笔交易价格可能只是勉强覆盖优先清算权。这意味着,部分投资人或许还能收回本金,但后期高估值进入的投资人回报空间极其有限;而在2021年后加入公司、持有期权的员工,其期权价值大概率已经严重倒挂。(备注:当时, C 轮的投资方包括 ICONIQ Growth、Accel、Atlassian、Dragoneer、GIC、Salesforce Ventures 和 TCV等)
公司还活着,业务还在增长,客户还在付费,但资本结构已经被历史高估值压得难以释放价值。
协作工具的天花板:从“疫情红利”到“巨头夹击”
Miro 的估值压缩,也与协作软件赛道自身的竞争格局变化有关。
疫情期间,远程协作工具成为企业数字化预算中的优先项。Miro、Airtable、Notion、Figma、Canva 等产品,都受益于分布式团队、异步协作和无代码工作流的爆发。
但疫情红利消退后,市场开始重新评估这些工具的长期边界。
在视觉设计和创意协作层面,Canva 和 Figma 持续向上延展;
在企业办公入口层面,Microsoft Teams、Whiteboard、Loop 等产品拥有天然分发优势;
在研发和项目协作场景中,Atlassian、Jira、Confluence 等工具本身就是企业工作流核心;
在AI时代,用户对“白板工具”的需求正在被更深层的工作流自动化、AI代理和多模态协作平台重新定义。
Miro 显然也意识到了这一点,因此不断强调“AI工作区”而不只是“在线白板”。但问题在于,AI叙事可以提升产品想象力,却未必能立刻改变市场对其增长速度和利润模型的判断。
过去两年,Miro 已经多次调整组织规模。2023年2月,公司裁员119人;2024年10月,又裁撤约275人。2022年前后,Miro 员工规模曾达到约1,200人。裁员本身并不必然代表业务恶化,但它说明公司必须从高速扩张模式切换到效率优先模式。
这也是整个SaaS行业共同经历的转型:从“用融资买增长”,回到“用效率证明价值”。
Bending Spoons:新型SaaS整合者正在成形
收购方 Bending Spoons 同样值得关注。
这家意大利科技公司过去几年不断通过并购扩大产品组合,旗下资产已包括 Airtable、AOL、Brightcove、Eventbrite、Evernote、Tractive、Vimeo、WeTransfer 等。它的战略并不是传统意义上的短期财务套利,而是收购成熟数字业务,进行运营优化,并长期持有。
Bending Spoons CEO Luca Ferrari 在交易中明确表示,公司以长期持有和运营为目标进行收购,Miro 也不例外。交割后,Bending Spoons 将继续投入 Miro 客户最重视的核心要素:性能、可靠性,以及支撑关键协作场景的产品能力。
这套模式的本质,是用资本效率和运营杠杆,重新定价一批曾被成长资本推高估值、但如今增速放缓、现金流稳定、客户基础扎实的SaaS资产。
就在此次收购前不久,Bending Spoons 刚刚完成对低代码数据管理平台 Airtable 的收购,交易企业价值约12.85亿至12.9亿美元。Airtable 曾在2021年估值超过110亿美元,历史融资超过14亿美元,ARR约4.8亿美元,年增长率仍超过20%。但最终交易估值同样落在约2.3至2.7倍ARR区间。
五周之内,Airtable 和 Miro 两家疫情时代的明星协作独角兽相继易主,成交倍数高度接近。这不是偶然,而是市场重新定价后的结果。
从这个角度看,Bending Spoons 正在扮演一个新的角色:后泡沫时代的SaaS整合运营商。
它买入的不是濒临崩溃的资产,而是“好公司、坏估值历史、可优化经营”的成熟软件平台。
上市后的并购加速:资本市场也在审视Bending Spoons
Bending Spoons 今年7月登陆纳斯达克,融资约16.8亿美元,发行价29美元/股,目前股价较发行价上涨约30%。在宣布收购Miro后,公司股价当日上涨6.4%。
从财务表现看,Bending Spoons 的增长相当强劲。2026年第二季度,公司调整后每股收益0.46美元,高于去年同期0.17美元;营收同比增长126%,达到7.042亿美元;全年营收指引区间为27.8亿至28.2亿美元。
BofA Securities 上月将 Bending Spoons 评级从“中性”下调至“跑输大市”,主要理由是对其债务承载能力和持续并购策略的担心。BofA 估算,到2027年底,公司可动用债务上限约70亿美元,或不足以支撑其至2028年规划中的全部并购体量。
这意味着,Bending Spoons 的模式虽然性感,但也高度依赖资本纪律、整合能力和资产运营效率。
如果它能持续以较低倍数买入优质ARR资产,并通过裁撤冗余、产品聚焦、定价优化和交叉销售提升利润率,那么这会成为一种非常强大的软件并购飞轮。
但如果并购速度过快、债务压力上升、整合质量下降,市场也会迅速重新评估这家公司本身的估值。
为什么Miro愿意卖?
一个更值得深思的问题是:Miro 并不缺现金,为什么仍然选择以低于峰值90%以上的价格出售?
第一,IPO窗口并没有真正向大批SaaS独角兽重新打开。即使Miro拥有6亿美元ARR,二级市场也未必愿意给予足够高的收入倍数。如果上市估值无法显著高于并购报价,且上市后还要承受持续披露、增长压力和股价波动,出售反而成为更确定的退出路径。
第二,历史资本结构可能已经限制了公司选择。高估值融资带来的优先股清算权,使得后续任何交易都需要在投资人、员工、创始团队之间重新分配利益。估值越高,后续退出的心理锚点越难调整,但现实市场并不会为历史估值买单。
第三,协作工具正在进入平台化竞争阶段。Miro 虽然有强产品和强用户基础,但要继续独立扩张,可能需要更大规模的产品投入、企业销售能力和AI基础设施投入。加入 Bending Spoons 这样的长期运营平台,或许比单独寻找IPO路径更现实。
第四,部分Miro股东同意将2.95亿美元所得款项投入 Bending Spoons 新发股票,也说明部分投资人并不只是“卖出离场”,而是选择把未来押注从单一协作工具转向更大的SaaS整合平台。
这是一种很微妙的信号:他们可能不再相信Miro能独立回到175亿美元估值,但仍然相信Bending Spoons可以通过并购组合创造新的复利。
企业级软件并购浪潮仍在升温
Miro 与 Airtable 的相继出售,只是全球企业软件整合浪潮的一部分。
过去一段时间,SaaS与AI领域的并购明显提速。OpenAI 此前披露收购演示文稿初创公司 NextSlide;Workday 也以约11亿美元完成对AI公司 Sana 的收购。无论是AI原生公司补齐应用层能力,还是成熟软件公司收购AI产品提升产品线,抑或 Bending Spoons 这类平台型买家整合成熟SaaS资产,企业软件市场正在进入一个新的并购周期。
今天的关键词是现金流、留存、整合、效率和退出确定性。
对于许多SaaS公司来说,被并购不再意味着失败,而是成为资本市场正常化之后的一种理性选择。尤其是那些有收入、有客户、有品牌,但增长速度不足以支撑独立上市估值的公司,未来会越来越多地进入并购市场。
这也意味着,软件行业正在从“独角兽叙事”转向“资产运营叙事”。
Saasverse Insights
Miro 以约13.6亿美元企业价值出售,是2021年SaaS泡沫出清过程中的又一个标志性案例。
这家公司并不是典型意义上的失败者。相反,它拥有6亿美元ARR、近400万付费用户、较高企业客户占比和正向盈利能力。真正发生变化的,是市场对SaaS资产的定价方式。
在零利率时代,资本愿意为增长故事和品类想象力支付高溢价;而在今天,ARR质量、客户留存、利润率和自由现金流,正在取代单纯增速,成为企业价值的核心锚点。
对中国SaaS创业者和投资人而言,Miro 的案例至少带来三点启示:
如果融资估值显著高于业务基本面能够支撑的长期价值,下一轮退出时很可能会成为沉重负担。
第二,企业级ARR仍然有价值,但市场会越来越挑剔。
稳定收入、高净留存、强客户粘性和清晰利润路径,将比“用户数庞大”“赛道空间广阔”更重要。
第三,未来中国SaaS市场也可能出现类似 Bending Spoons 的整合者。
一批产品能力不错、客户基础扎实、但增长受限或融资困难的软件公司,可能会成为产业买家、并购基金和新型运营平台的目标资产。
Miro 的出售并不意味着协作软件没有价值,而是意味着SaaS行业正式告别了“估值神话”时代。
下一阶段,真正能穿越周期的公司,不是讲出最大故事的公司,而是能把客户价值、收入质量和运营效率持续兑现的公司。
#BendingSpoons#Miro#SaaS估值重构#AI协作工作区#企业级软件并购#疫情独角兽退出
End