


持有港险注意|8 类保单收益,哪些要在内地交个税?
作者:张妮
连续更新:第576篇
微信:cqzhangnini

持有香港保单的朋友,最近是不是都在琢磨一件事:
我的港险取钱,内地要不要交个税?哪些钱要申报,哪些不用?以后个税汇算会不会被核查?
说实话,过去很多年大家基本都是默认境外保单没人管,分红不用报税。
但风向已经变了。北京、杭州已经出现真实征税案例,境外资产、境外所得,正在从过去的模糊地带,慢慢走向规范化监管。
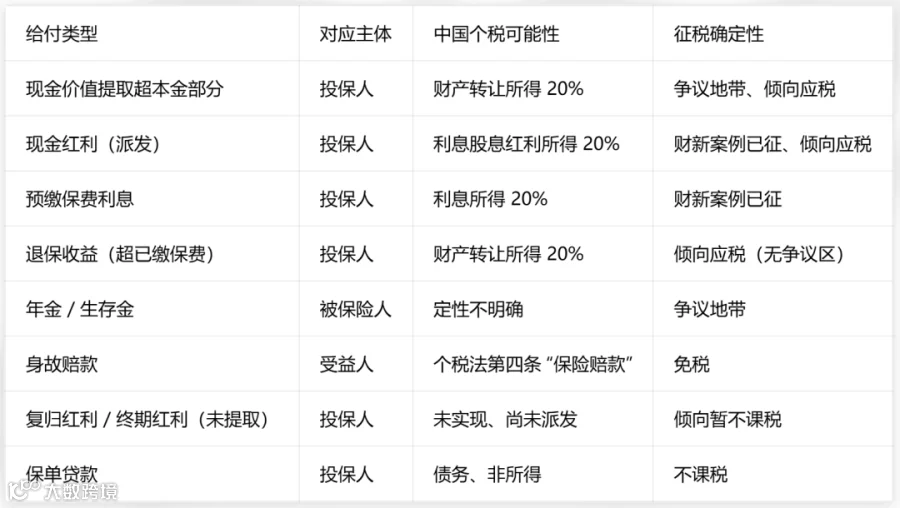
整理的以上 8 类保单收益,哪些板上钉钉要交税、哪些存在争议可以合理抗辩、哪些完全免税,看完你手里的港险,以后取钱、报税心里就有数了。
一、板上钉钉,倾向应税的 4 类收益
这四类不要再抱侥幸心理。放到当下的监管环境,基本认定应税。
1、现金价值提取,超过本金的部分(每年减保取钱)
很多港险客户会做年度减保领取,比如每年领取保单价值 7%。
前期领的钱,属于拿回自己的本金,没问题。一旦累计领取总额超过总交保费,多出的增值部分,就属于境外投资收益。
按现在实务口径:超出本金的部分,按 20% 财产转让所得计税。
以前大家觉得不用交税,是早年境外收入核查宽松。但现在逻辑不一样:境外投资只要变现拿到收益,就有合规申报的义务。
2、现金红利(周年现金分红)
香港分红险分两种,很好区分:英式分红是增加保额;美式分红,直接发现金红利。
美式分红的周年现金红利,钱会进入你的保单账户,可以随时提取;不提取就留在账户累计生息。
现在税务案例已经出现,税务局的观点是:这笔红利随时可支取,属于利息股息红利所得,按 20% 征收个税。
前两年大火的现金流养老港险,比如,国s的傲L创富,每年派发 5% 现金红利,就属于税务高风险产品。手里持有这类现金分红保单,一定要提前梳理,做好准备。
3、预缴保费利息
不是所有人都会碰到。
部分客户为了锁定利率,一次性预缴未来多年保费,保险公司针对预缴余额计算利息,用来抵扣后续保费。
这笔利息和保单分红无关,是纯粹的境外利息收入,20% 计税,已有真实征税判例,没有争议。
4、退保收益(退保拿钱>已交总保费)
很多人容易混淆【理赔】和【退保】。
重疾、身故这类风险赔付,属于保险赔款;但主动全额退保,是投资赎回行为。
退保拿回的钱,如果高于这么多年缴纳的总保费,赚出来的收益,倾向应税,基本没有争议。
简单一句话:出险理赔是保险赔付;主动退保变现,就是一笔投资收益。
以上这四类,目前业内共识:倾向应税,不要抱有侥幸。
二、存在争议、可以合理抗辩的 2 类收益
这两块属于灰色地带,不是直接默认征税,可以结合保单条款沟通抗辩。
5、英式保额分红(复归红利、终期红利)
现在市面上主流港险大多是英式分红。
核心特点:只增加保额,不直接发现金。红利的面值≠现金价值,存在回撤波动,类似股票浮盈。只要没有提取变现,属于未实现收益。
最大风险点:有可能被误判定为现金红利来征税。
但保单合同会写明,红利面值和实际兑现现价不对等,存在波动风险。只要没有提取,浮盈不构成实际所得。这也是可以合规沟通的关键点。
6、年金 / 生存金
香港的年金,每年固定发放一笔养老钱,定性目前并不明确,属于争议地带。
个税里免税的保险赔款,特指身故、重疾这类风险事件带来的赔付。年金生存金,不对应风险,本质偏向储蓄投资。未来派发年金时,存在应税风险。持有港险年金,一定要提前规划支取节奏。
三、完全免税、无争议的 2 类
7、身故理赔款
这条没有任何争议,《个人所得税法》明确保险赔款免征个税,境内外保单都适用。身故受益金,无论金额大小,免税。前提是款项性质属于风险保险赔款,年金、生存金不能套用这条。
8、保单贷款
很多客户担心,保单贷款算不算收入、要不要交税?
保单贷款本质是拿保单抵押,向保险公司借款,属于负债,不是所得,不征税。
它也是未来合规盘活保单的一个工具。但要注意,不要同时叠加贷款、减保、退保操作,账目混在一起,容易造成税务认定混乱,务必单独理清数据。

四、现阶段,港险持有人必须做的 5 件实操事
光讲风险没有意义,落地动作才是关键。面对境外所得监管常态化,不用恐慌,但要提前布局。
1、全面检视所有境外保单
翻出全部香港储蓄险、分红险、年金合同,区分是现金分红还是保额分红,有没有预缴利息、减保领取、年金领取计划,先定位自己保单的涉税类别。
2、全套资料统一归档留存
保单合同、保费缴费凭证、每年保单价值单、分红通知单、减保 / 领取 / 贷款流水,全部保存。资料齐全才能合法抵扣本金,减少应税收入;资料缺失会非常被动。
3、优化支取节奏,优先拿回本金
尽量不要一次性大额退保、大额减保。拆分多年小额领取,优先取回本金(本金部分无需缴税),仅对超出本金的收益做申报,降低税务压力。
4、不要盲目退保
港险前期现金价值很低,盲目退保,不仅本金亏损,还会直接兑现收益触发应税,双重损失。除非资金紧急缺口,否则不要轻易退保。
5、每年合规申报,拒绝侥幸心理
每年个税汇算如实申报境外资产与境外所得。主动申报不会产生处罚,隐瞒漏报会面临税款追缴 + 滞纳金。
最后想说:
港险涉税不是 “一刀切收割”,而是境外资产监管走向规范化。
过去闭眼买入、置之不理的时代已经结束。
如果你看不懂自己的保单,分不清收益是否应税,或者想要定制支取方案,可以发给我,一对一做保单税务风险检视。#香港保险 #港险 #香港储蓄险 #个税汇算 #境外所得 #跨境理财 #资产规划 #保险税务
个人咨询
我是张妮,211院校计算机本科,前阿里巴巴15年渠道管理专家,带你顺利转型,实现职场蜕变。
如果你认真考虑要试试做独立理财顾问,兼职或者全职均可,欢迎加我微信咨询:cqzhangnini。
如果你认真考虑家庭资产配置,也欢迎加我微信咨询:cqzhangnini。
请点赞👍、推荐❤️、转发🔁为我加油!