

9月9日,深交所并购重组审核委员会2026年第14次审议会议召开,天元宠物(301335.SZ)发行股份及支付现金购买资产事项获审核通过。天元宠物2022年登陆创业板“宠物用品第一股”,以6.40亿元对价拿下广州淘通科技89.7145%股权,向国内电商渠道的全面渗透迈出了决定性一步。
6.4亿“联姻”背后:一场蓄谋两年的渠道卡位战
天元宠物拟以发行股份及支付现金方式,作价64021.54万元收购淘通科技89.7145%股权。其中,股份支付22422.94万元,现金支付41598.60万元;同时拟向不超过35名特定对象募集配套资金不超过22422.94万元(较原方案调减约2500万元),用于支付现金对价。本次交易构成重大资产重组,但不导致控制权变更,也不构成重组上市。交易完成后,淘通科技将成为天元宠物控股子公司。
这笔交易并非临时起意。早在2024年12月,天元宠物便取得了淘通科技10%的股权,双方在宠物食品销售领域已建立起业务合作关系,天元宠物预计向淘通科技及其子公司销售宠物食品的年度额度不超过2.5亿元。从战略投资到全面控股,天元宠物用时不足两年。
从新三板退市到年入21亿:淘通科技凭什么值6.4亿?
淘通科技并非资本市场的陌生面孔。据财迅通观察,2016年,该公司在全国中小企业股份转让系统挂牌并处于创新层,李涛担任董事长,2018年终止挂牌交易。2023年,淘通科技曾启动公开发行股票并上市辅导备案,但未有后续。
从新三板时期的财务数据来看,2013年至2016年,淘通科技营业收入分别为0.52亿元、0.99亿元、2.68亿元、5.72亿元,净利润从4.17万元增长至2667.42万元。彼时的淘通科技正处于高速扩张期。
如今的淘通科技已成长为一家服务全球知名品牌的全域电商服务商,业务涵盖品牌代运营、商品分销和平台自营零售,运营渠道覆盖天猫、京东、抖音、小红书等主流平台。其合作品牌阵容涵盖玛氏箭牌、亿滋、百事、雀巢、美士、皇家、冠军等国内外大型快消品及宠物食品集团,主要分布于宠物、食品快消、母婴、美妆个护和健康行业。
财务数据显示,2023年至2025年,淘通科技营业收入分别为16.09亿元、20.15亿元和21.54亿元,净利润分别为6251.85万元、6906.13万元和8924.22万元,收入和利润均保持了稳定增长态势。2025年综合毛利率约12.9%,员工规模超过500人。对比七年前新三板时期,淘通科技的营收规模已实现近四倍增长。
值得关注的是,淘通科技在宠物食品代运营领域的布局已初见成效。公司自2024年开始获得某国际宠物食品集团的授权,代运营其旗下两大宠物食品品牌在天猫、京东平台的线上店铺,合作模式涵盖零售和服务费两种。代运营后,相关品牌线上销售额大幅增长,服务能力已获品牌方高度认可。
在业绩承诺方面,交易对方承诺淘通科技2026年至2027年实现的考核净利润分别不低于7300万元和7700万元。而在重组方案调整前,业绩承诺方曾承诺淘通科技2025年净利润不低于7000万元,从实际完成情况来看,标的公司以8924.22万元的净利润超额完成了承诺。
营收三年涨60%,净利较峰值缩水三分之二:天元宠物的“盈利黑洞”
在天元宠物积极扩张版图的背后,是公司上市以来持续承压的盈利表现。
2022年至2025年,天元宠物营业收入分别为18.87亿元、20.37亿元、27.64亿元和30.02亿元,收入端保持了持续增长。但净利润(含少数股东损益)从2022年的12923.88万元降至2024年的3656.43万元,2025年回升至4226.43万元,较2022年峰值缩水约三分之二;归母净利润从2022年的12864.42万元降至2024年的4596.05万元,2025年回升至5883.98万元。2026年上半年,公司营业收入15.78亿元,同比增长9.92%,但归母净利润仅为2012.45万元,同比骤降46.28%。
值得注意的是,2025年公司归母净利润同比增长28.02%,扣非净利润4676.27万元,同比增长52.94%,利润端已出现企稳回升迹象。但整体盈利水平较2022年仍有较大差距,“增收不增利”的基本格局尚未根本扭转。
利润下滑的原因是多重的。天元宠物在财报中表示,人民币升值导致的汇兑损益增加以及出口毛利率下降是主要因素。公司主营业务为出口宠物用品和进口宠物食品分销,上述业务本身毛利率偏低,叠加跨境物流成本波动、汇率波动及国内线上渠道营销投入增加,进一步侵蚀了盈利空间。
更深层的问题在于业务结构。天元宠物的宠物食品业务营收占比已从2020年的18.5%攀升至2025年的40.64%,但2024年宠物食品毛利率(年报行业分类口径)仅为9.64%,宠物用品毛利率为20.95%。这一差距的核心在于商业模式差异——天元宠物以代理分销为主,而头部企业以自主品牌为主,后者毛利率天然更高。乖宝宠物的“麦富迪”和中宠股份的“顽皮”均为自主品牌,而天元宠物主要依赖第三方品牌代理销售,自主品牌存在感较低。
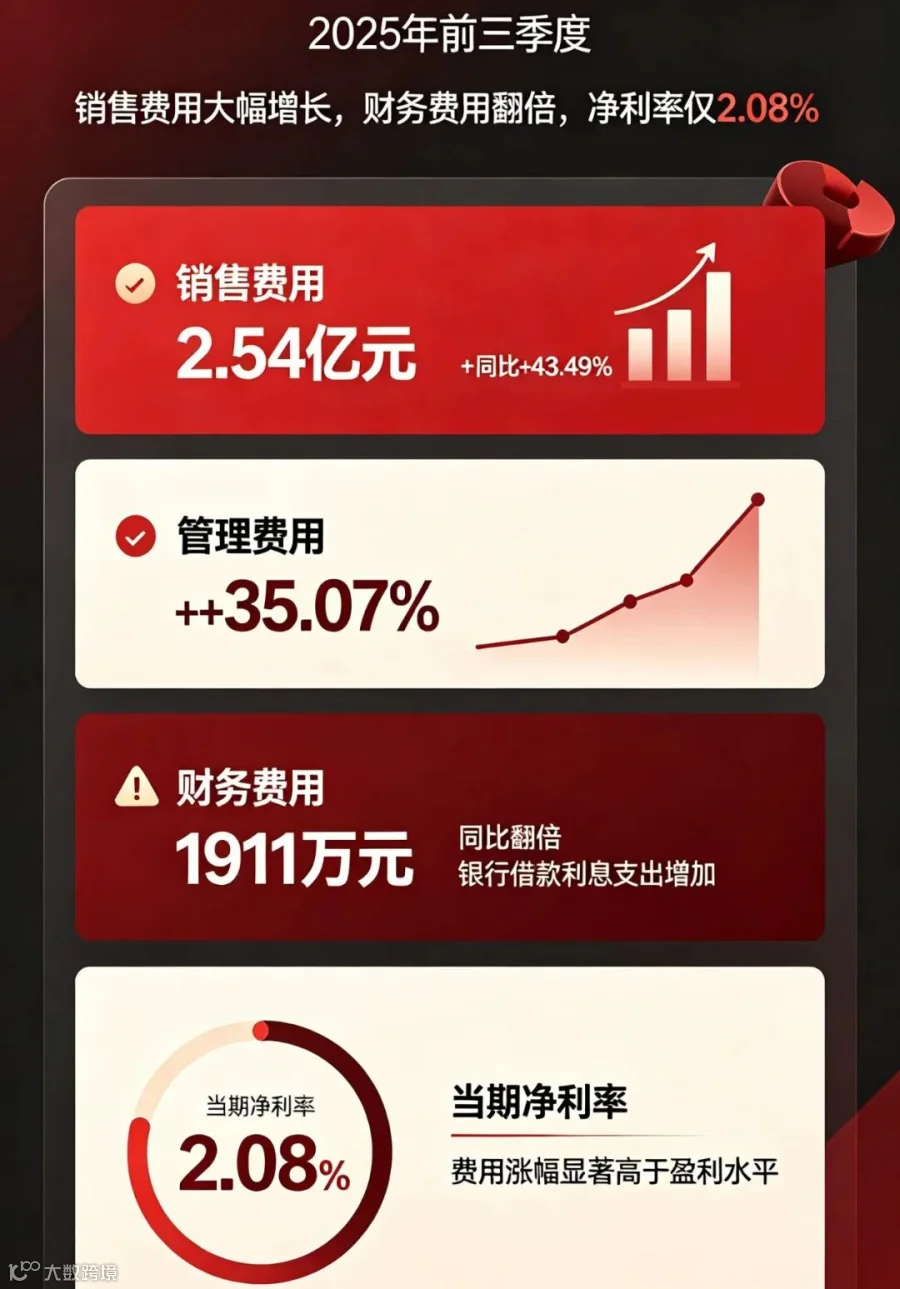
三费增速远超营收增速进一步加剧了盈利压力。2025年前三季度,天元宠物销售费用同比暴涨43.49%至2.54亿元,管理费用同比增长35.07%,财务费用因银行借款利息支出增加而翻倍至1911万元,当期净利率仅为2.08%。
7家宠物上市公司净利集体下滑:行业“增收不增利”魔咒何解?
天元宠物的困境并非个案,而是整个A股宠物板块的缩影。
2026年上半年,乖宝宠物、中宠股份、佩蒂股份、天元宠物、依依股份、源飞宠物、路斯股份7家A股主要宠物行业上市公司合计实现营业收入约113.86亿元,同比增长约15.15%,但归母净利润合计仅约4.82亿元,同比下降约46.75%。7家公司归母净利润无一实现同比增长,出口导向型企业利润下滑尤为明显。
财迅通认为,“增收不增利”的背后,是行业从粗放扩张转向存量价值重构的阶段性特征。利润承压的另一面,是产业逻辑正在切换——自主品牌持续放量、高端主粮品类升级,正成为头部企业穿越周期的关键支点。
从市场规模来看,基本盘依然稳固。《2026年中国宠物行业白皮书》显示,2025年城镇宠物消费市场规模达3126亿元,同比增长4.1%,预计2028年将达到4050亿元。国产替代的趋势同样明确——2024年国产宠物食品市场份额达61%,首次全面超越进口品牌。宠物食品线上渠道前六品牌集中度(淘天、京东及抖音)已由2023年的18.35%升至2025年的28.49%,国产品牌竞争力持续增强,但全渠道集中度仍相对分散。

随着行业竞争不断升温,自主品牌建设与线上渠道运营能力已成为宠物企业实现突围的关键所在。天元宠物虽在传统外贸渠道具备优势,但这一优势正逐步逼近增长上限;与此同时,线上运营能力的不足,也直接限制了其在国内市场的进一步拓展。
买下淘通科技,天元宠物在补什么“课”?
对于本次交易,天元宠物表示有明显的产业链互补。公司拥有全球市场的销售渠道与客户资源,而淘通科技在电商运营、数字营销等方面经验丰富,尤其在宠物食品领域已取得皇家、冠军等知名品牌的代理运营权。交易完成后,双方将在品牌资源共享、渠道运营统一管控、供应链协同等方面展开深度合作。
在渠道层面,天元宠物可借助淘通科技快速提升国内线上运营能力,搭建线上线下协同发展的一体化渠道格局。在运营层面,通过整合淘通科技的平台流量、用户及运营资源,统筹自有品牌与代理品牌协同运作,实现资源共享与降本增效。
成本端的协同同样值得关注。据财迅通观察,利用天元宠物的仓储物流体系为淘通科技提供供应链支持,可有效降低淘通科技的运营成本;而利用淘通科技的数据分析能力反哺天元宠物的产品研发,则有望提高产品爆品率。
从估值角度看,本次交易对价经多轮磋商从最初的6.88亿元下调至6.40亿元,对应淘通科技2024年净利润约10.5倍市盈率、2025年净利润约7.2倍市盈率,显著低于同行业上市公司平均市盈率152.33倍、市净率3.05倍的水平,在电商代运营行业并购中属于合理区间。复星所持股权全部采用现金兑付,交易完成后复星将退出,这也在一定程度上反映了原股东对交易估值的认可。
90.9%过会率背后:这起并购为何成为市场风向标?
天元宠物并购过会的时点,恰逢并购重组审核节奏明显提速。
2026年以来,沪深北交易所分别审核了17起、14起、2起并购重组案例,其中一起被否、两起暂缓审议、30起获得通过,并购过会率为90.9%(该数据以已上会审核案例为统计口径,未纳入撤回案例)。上交所二季度并购重组过会增幅达100%,共受理15家并购重组申请,召开6次重组委会议,6家过会,4家注册生效。
在电商代运营领域的并购浪潮中,天元宠物的案例并非孤例。壹网壹创此前公告拟购买全域智能营销服务商联世传奇100%股权,以补强广告投放领域的专业能力;若羽臣则以约4382万美元收购百年护肤品牌奥伦纳素,向品牌端延伸。从代运营到品牌端的纵向整合,正成为电商服务行业并购的主线。
对于天元宠物而言,并购过会只是第一步。交易尚需中国证监会同意注册后方可实施。更关键的考验在于,收购完成后的整合能否真正兑现“产业链互补”的承诺——这不仅关乎6.4亿元交易对价的合理性,更关乎天元宠物能否在行业“增收不增利”的困局中找到盈利增长的第二曲线。在宠物行业从规模扩张转向质量竞争的拐点上,这场“线上补课”的成效,将为行业提供一个值得参照的样本。
【免责声明】:以上内容不构成投资建议,不代表刊登平台之观点,市场有风险,投资需谨慎,请独立判断和决策。如因使用本报告(文章)而采取的行动,财迅通均不承担相关责任。
核心团队由一帮跨学科、有复合能力的成员构成,在产业数字化、科技金融、财经媒体三大领域拥有平均8年以上的积累,曾参与开发过百万级用户的内容创作和数字化报告系统,洞悉资本信号传导机制,熟知监管语境与投资者认知规律。成员经过5年的实战磨合,形成独特的“数据洞察-价值编码-精准触达”协作范式,曾服务300+上市企业及行业组织。