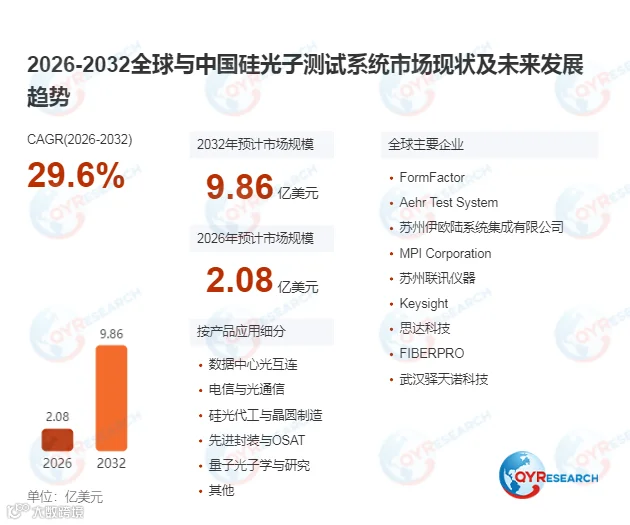
在全球AI数据中心高速光互连需求持续爆发、CPO商业化进程快速推进以及硅光代工向12英寸晶圆制造方向演进的背景下,一类决定硅光芯片光电参数测试精度、晶圆级良率管控效率与量产前筛吞吐能力的核心半导体测试装备正迎来爆发式增长窗口——硅光子测试系统。当前下游硅光产业普遍面临传统分立测试设备耦合对准效率低、多参数同步测量难度大、量产阶段良率数据难以追溯的转型痛点,硅光子测试系统凭借全集成晶圆级光电联合测试的技术特性,为行业提供了硅光芯片大规模量产前筛的核心解决方案。据QYResearch统计,2025年全球硅光子测试系统市场销售额达1.62亿美元,预计2032年将增至9.86亿美元,年复合增长率(CAGR)为29.6%(2026-2032)。
硅光子测试系统位于半导体测试装备产业链中游的关键光电联合测试环节,是衔接高精度探针平台、高速光电测量仪器等上游核心组件与硅光芯片全制造流程的核心载体。其运行逻辑为:集成光纤阵列自动对准、电学射频探针、多类光电测量仪表与自动化测试软件,在晶圆切割前完成硅光器件插入损耗、调制带宽、误码率等全维度参数的同步测量,通过自动化耦合与批量测试实现合格裸片(KGD)前置筛选,进而填补传统光模块测试在晶圆级非封装场景下的测试能力空白。按适配晶圆尺寸划分,300mm硅光晶圆测试系统凭借适配12英寸先进制程产线的特性占据主流增长赛道,适配头部硅光代工厂大规模量产场景;200mm硅光晶圆测试系统则在中小尺寸特色工艺产线保持稳定应用。按下游应用划分,数据中心光互连为核心需求基本盘,硅光代工与先进封装场景构成多元增量市场。
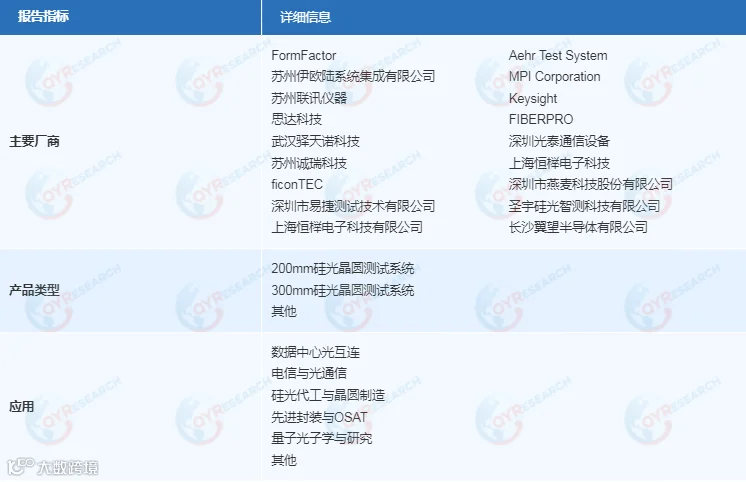
全球供给呈现“多类技术背景厂商协同布局、本土系统集成商快速切入量产赛道”的清晰格局,核心参与企业均为全球硅光测试领域公开合规经营的市场主体,行业技术壁垒处于较高水平,技术竞争聚焦于亚微米级自动耦合对准精度优化、多通道并行测试吞吐能力提升与全流程测试数据追溯体系开发三大核心方向。海外头部厂商凭借数十年半导体探针台与光电测试仪器研发积淀,在高端高吞吐量产级硅光子测试系统市场保持先发优势;中国本土系统集成商依托国内硅光代工产能快速扩张的红利,在定制化晶圆级测试系统集成领域份额持续提升,正逐步向大规模量产测试赛道稳步渗透。
从区域分布来看,北美依托全球最早的硅光技术产业布局与高端半导体测试装备研发优势,在高端硅光子测试系统研发与量产领域占据技术高地;欧洲凭借成熟的光子自动化产业集群,成为光学自动对准核心技术聚集地;东亚地区受本土硅光代工产能快速扩张需求拉动,保持稳定的市场规模;中国依托全球增速最快的硅光芯片产能集群,成为需求增长最迅猛的区域市场。受全球硅光产业链核心装备自主可控趋势驱动,本土硅光子测试系统厂商核心技术水平正逐步向国际先进标准靠拢。
硅光子测试系统增长受三重引擎推动。首先,下游硅光量产需求刚性释放:受全球AI数据中心800G/1.6T硅光模块装机规模快速扩张驱动,晶圆级硅光测试装备市场规模持续扩容,直接带动硅光子测试系统采购需求稳步释放。其次,产品性能升级加速:受硅光芯片集成度持续提升趋势影响,下游对测试系统的多通道并行测试能力、光电参数同步测量精度与长期运行稳定性要求持续抬升,进而拉动300mm全自动量产级硅光子测试系统的价值量上涨。此外,良率管控需求牵引:受硅光代工产业良率前置管控趋势牵引,大量研发阶段的产线逐步导入量产级前筛测试设备,形成独立的装备采购增量。
展望未来,硅光子测试系统虽受29.6%的高增速CAGR驱动保持爆发式扩张,但其作为硅光芯片晶圆级量产测试核心装备的不可替代性,叠加下一代CPO与高速光互连技术对高吞吐光电测试的长期刚需,将推动行业由“分立测试设备集成”向“定制化光学对准—ATE协同—量产良率分析全链路协同开发”方向跃迁;具备全流程测试方案输出能力、头部硅光代工厂量产认证与长期技术迭代服务能力的供应商将持续锁定核心市场份额。