


一、摘要
2026-2027年,中国聚碳酸酯(PC)行业正站在供需格局转换的关键节点。经过2017年以来产能高速扩张带来的行业景气承压,PC行业在2024年后进入产能增长放缓期。

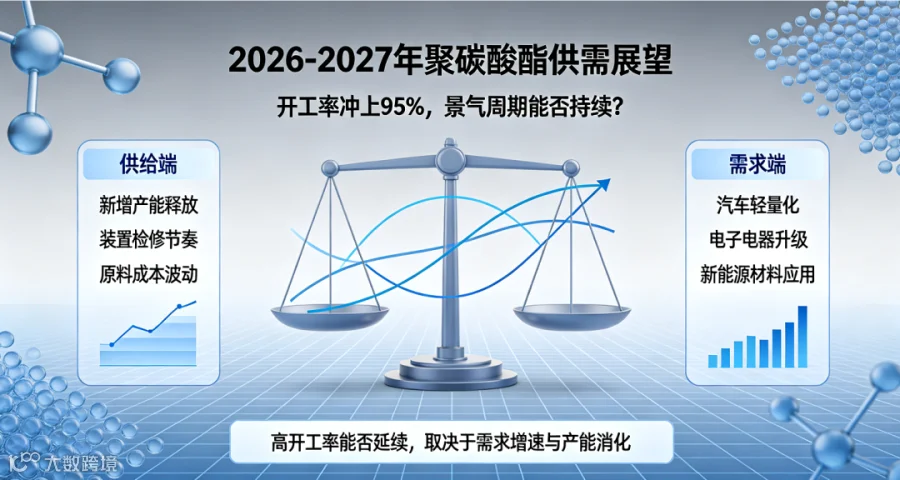
预计2025-2027年行业开工率将分别达到87%、94%和95%,2026年作为近年来唯一没有新增产能的一年,行业供需关系正在从宽松走向紧平衡。然而,景气周期能否持续,取决于新增产能释放节奏、下游新兴需求兑现程度以及行业"反内卷"政策的推进效果等多重因素。
二、供需格局分析
1.供给端:扩产周期终结,新增产能有限
中国PC产业经历了从依赖进口到自主突破的跨越式发展。2017年以前,PC技术路线尚未实现国产化突破,产能主要集中于海外龙头。2017年以来,随着熔融酯交换法技术进步,国内PC产能进入快速增长期——2017-2025年我国PC产能累计增长353%至399万吨。截至2025年,国内PC总产能约432万吨/年。
产能的快速扩张导致行业景气逐步承压。2024年以来,由于景气不佳等因素,PC行业产能增长明显放缓。据百川盈孚统计,目前新规划PC产能合计213万吨/年,其中2026年基本无新增产能,2027年Q4之前有55万吨/年产能落地,2027年Q4之后有158万吨/年产能落地。预计2025-2027年行业新增产能仅44万吨。
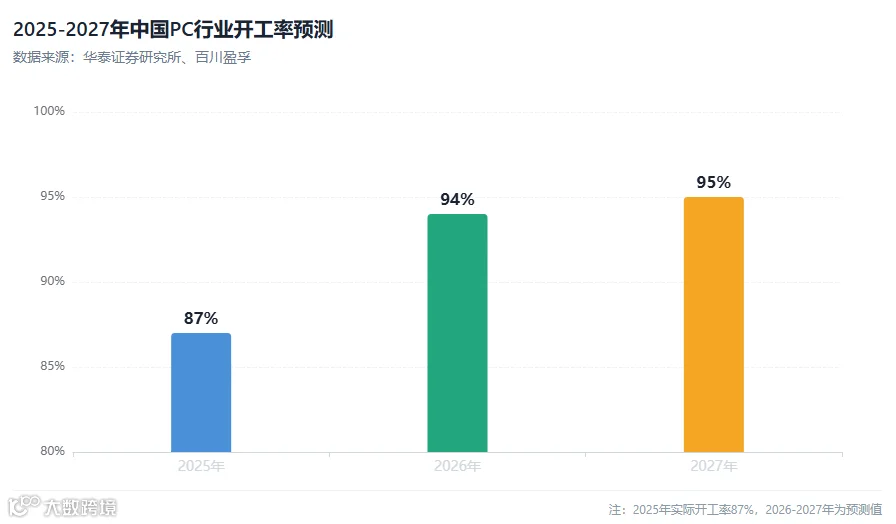
在高产能利用率叠加无新增产能的背景下,国内PC供给正从宽松走向趋紧。2025年产能利用率已提高至85%,2026年行业开工长期维持八成以上。
2.需求端:传统与新兴双轮驱动
PC是用量第二大的工程塑料,广泛应用于电子电器、汽车工业、光学镜片、医疗器械等领域。其中,电子电器占PC下游应用的40%,板材/片材/薄膜与汽车行业分别占据19%与15%。
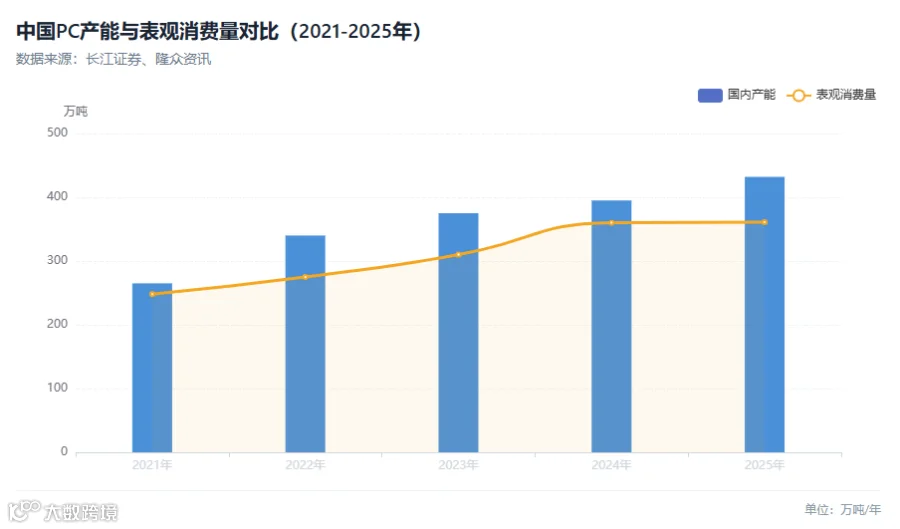
传统需求保持平稳增长。 2019-2024年全球PC消费量从440万吨增长到604万吨,复合增速为7%;2021-2025年国内PC表观消费量从248.1万吨增长到361万吨,复合增速高达10.6%。2024年我国PC表观消费量达360万吨,2018-2024年复合增速为11%。
新兴需求打开增量空间。 新能源汽车、无人驾驶、低空经济、人形机器人等新兴赛道正为PC材料打开新的增长空间。在新能源汽车领域,单车PC材料用量较传统燃油车提升25%,透明PC和改性PC合金材料替代传统金属、玻璃材质,可实现车身部件减重30%-40%。光学级PC全球年需求规模约80万吨。预计2030年高端功能性PC年需求量将超6.5万吨。
3.进出口格局:从进口依赖到自给替代
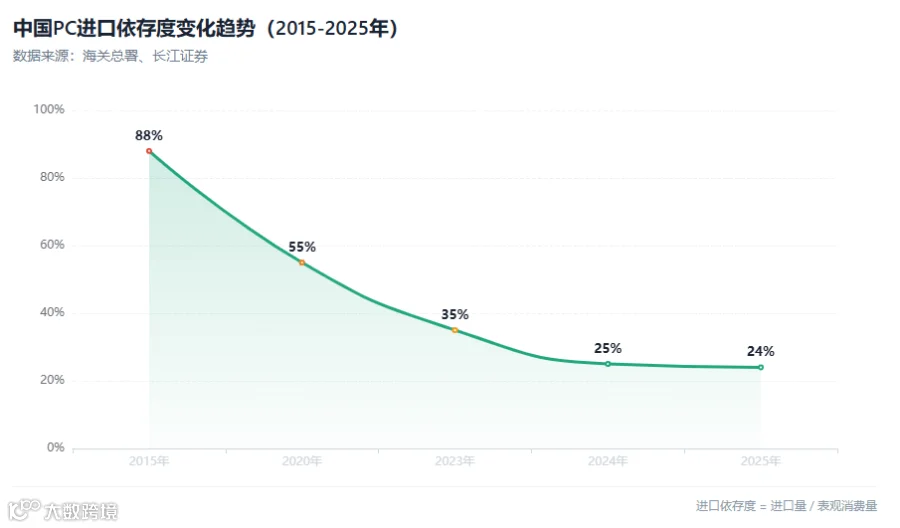
伴随PC生产工艺的国产化突破,国内PC进口依存度持续下降。2018-2024年,我国PC进口量由142万吨降至89万吨,对应国产化率由25%提升至75%;出口量亦由26万吨增长至49万吨。进口依存度从2015年的88%下降至2025年的24%。

2026年最新数据显示,3月我国PC出口量为5.25万吨,环比增长48.00%;进口量为8.37万吨,环比增长57.58%。4月出口量环比增长20.16%,进口量环比下降20.65%,供需格局边际改善。全年PC进口量预计为72-78万吨,出口量为62-68万吨。
三、价格与盈利分析
1.价格走势
2026年,PC市场围绕供需基本面及原油价格变化进行波动。由于2026年是近年来唯一没有新增产能的一年,行业开工长期维持八成以上,工厂提前预售导致市场现货阶段性紧张,对PC价格形成利好支撑。此外,中东局势动荡也加剧了这一趋势,PC市场价格整体上涨超过30%。
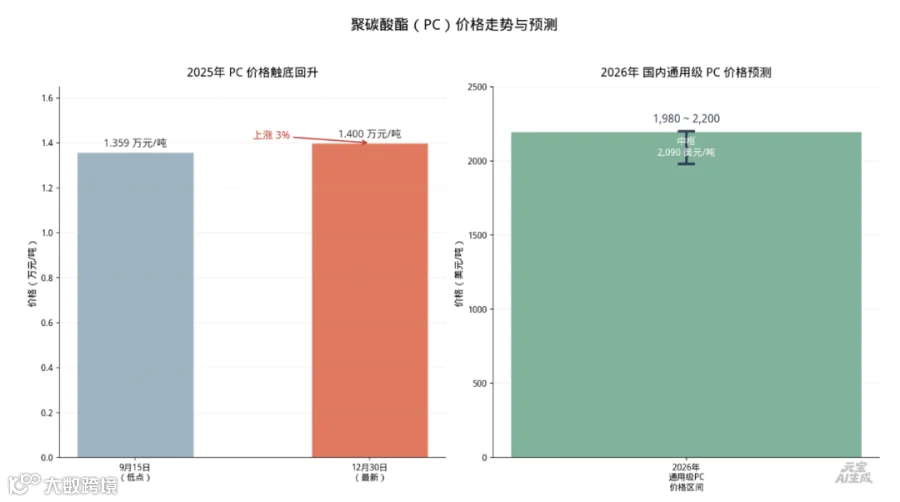
截至2025年12月30日,PC价格已从9月15日低点上涨3%至1.4万元/吨。2026年国内通用级PC价格区间约为1,980-2,200美元/吨。
2.成本与价差
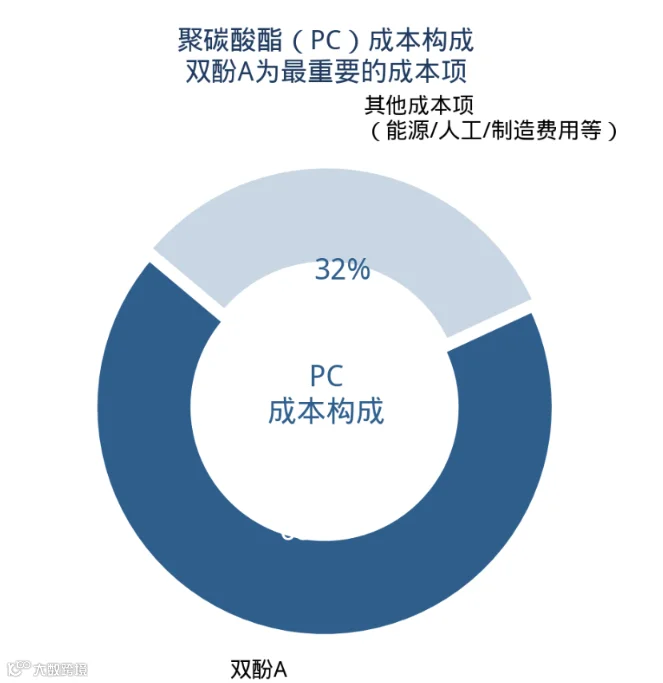
双酚A是PC最重要的成本项,占成本构成的约68%。国内双酚A产能从2021年的260.5万吨/年大幅增长至2025年底的614.5万吨/年,价格从接近3万元/吨回落至8050元/吨。截至目前,72%的PC产能已配套了双酚A装置。
2025年PC全年平均不含税成本为9251元/吨。2025年11月以来,PC与双酚A的价差出现走阔趋势,行业盈利空间正在修复。
四、竞争格局
PC行业竞争格局相对较好。受限于技术壁垒等因素,PC产能集中于具备光气化资质的化工头部企业或具备上游酚酮产业链配套的炼化企业。
2017年全球PC行业CR6达80%;2017年以来受中国企业扩产影响,行业集中度有所下降,2025年国内与全球CR6分别为66%与62%,但中国产能份额已由2017年的12%提升至2025年的49%。目前在全球前五的企业中已有万华化学和浙江石化两家中资企业。
2025年12月22日,鲁西化工和沧州大化公告成立合资公司整合聚碳酸酯销售资源。在"反内卷"深化推进背景下,较好的竞争格局有望对PC景气改善形成助力。
五、景气周期能否持续?——多情景展望
1.乐观情景:景气上行持续
在需求端新能源汽车渗透率持续提升、自给率提升下出口稳步增长,以及供给端2026年无新增产能、2027年新增产能有限的共同作用下,PC供需平衡表有望持续改善。预计2025-2027年消费量与出口量CAGR分别为4%和15%。PC行业有望逐步步入景气周期。
2.中性情景:景气高位震荡
2027年Q4将有158万吨/年新规划产能落地,若这些产能如期释放,可能对供需格局产生冲击。此外,下游需求恢复情况若低于预期,可能制约价格上行空间。在此情景下,行业景气可能维持高位震荡。
3.风险情景:景气提前回落
主要风险包括:
(1)PC行业产能扩张进度快于预期;
(2)PC需求不及预期;
(3)国产替代不及预期;
(4)原材料价格波动;
(5)新增产能变化超预期。
六、结论
2026-2027年中国PC行业正处于供需拐点确认后的景气向上周期。 2026年作为近年来唯一没有新增产能的一年,行业开工率预计达到94%,2027年进一步攀升至95%,供需关系从宽松走向紧平衡。
景气周期的持续性取决于三个关键变量:一是2027年Q4新增产能的实际释放节奏;二是新能源汽车、无人驾驶、低空经济等新兴领域需求的实际兑现程度;三是行业"反内卷"政策与头部企业协同行动的推进效果。
整体来看,在新增产能有限、需求稳步增长、竞争格局较好的背景下,PC行业景气周期有望在2026-2027年持续演绎,但2027年下半年的产能释放窗口将是判断景气周期能否长期持续的重要观察节点。
免责声明:本问基于公开市场数据及机构研报整理而成,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。


 点击【阅读原文】加入【万人PC商圈】