


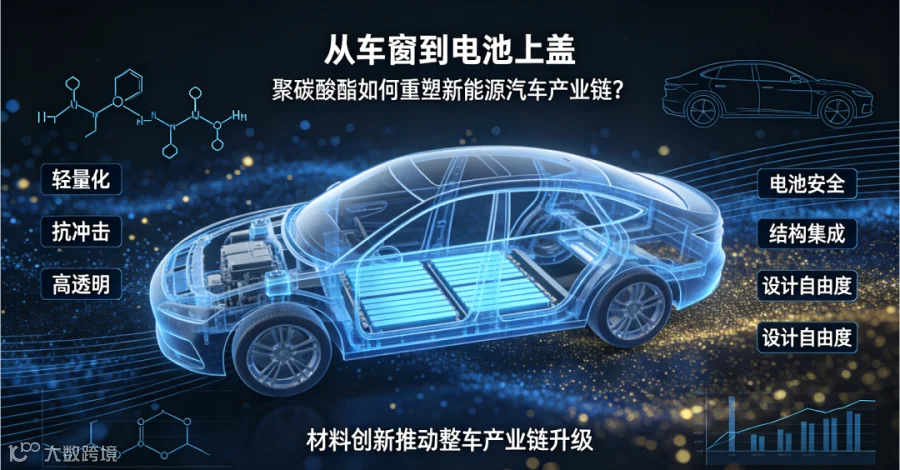
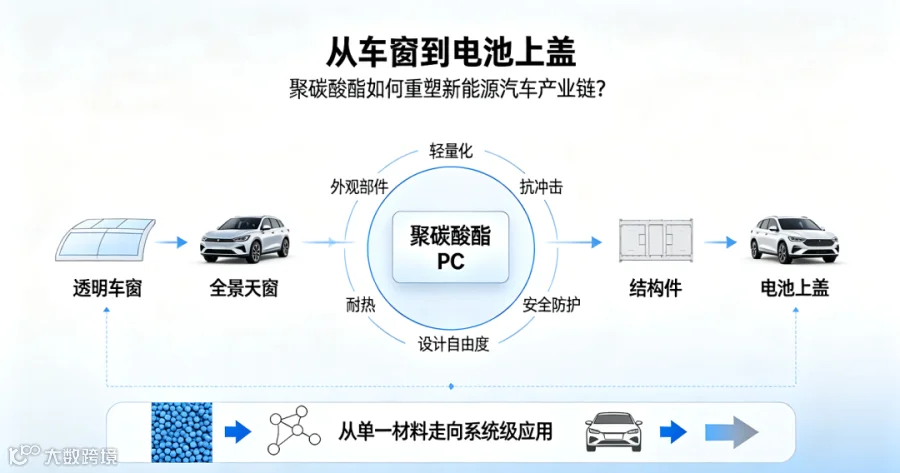
聚碳酸酯(PC)正在从传统的车窗、车灯等外观件,深入渗透到新能源汽车的“心脏”——动力电池系统,成为重塑产业链的关键力量。
一、从车窗到“铠甲”:PC应用的两大支柱
聚碳酸酯在新能源汽车领域的价值,主要体现在传统应用深化和新兴应用突破两个方面。

传统优势领域:轻量化与设计自由的先行者
PC在汽车领域的应用由来已久,其轻量化和设计灵活性在新能源时代被进一步放大。
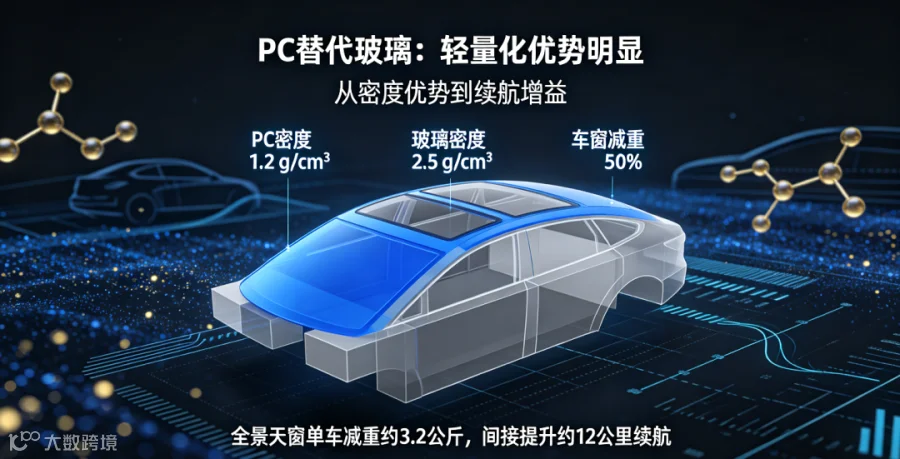
轻量化“减负”:PC的密度仅为1.2 g/cm³,远低于传统玻璃的2.5 g/cm³。用PC替代玻璃可使车窗减重50%。以全景天窗为例,单车可减重约3.2公斤,间接提升约12公里的续航里程。
安全与性能提升:PC的抗冲击强度极高,能达到“防爆防弹”级别,并可有效解决传统玻璃易爆裂和夏季暴晒的隔热痛点。
设计自由度:PC易于成型,能制造复杂的曲面车窗和一体化前端模块,并可与变色、光伏、显示等功能层集成。
新兴战略高地:重塑电池系统的“安全卫士”
如今,PC最令人瞩目的突破在于对动力电池系统的重塑,正从“减重装饰”升级为“安全结构件”。
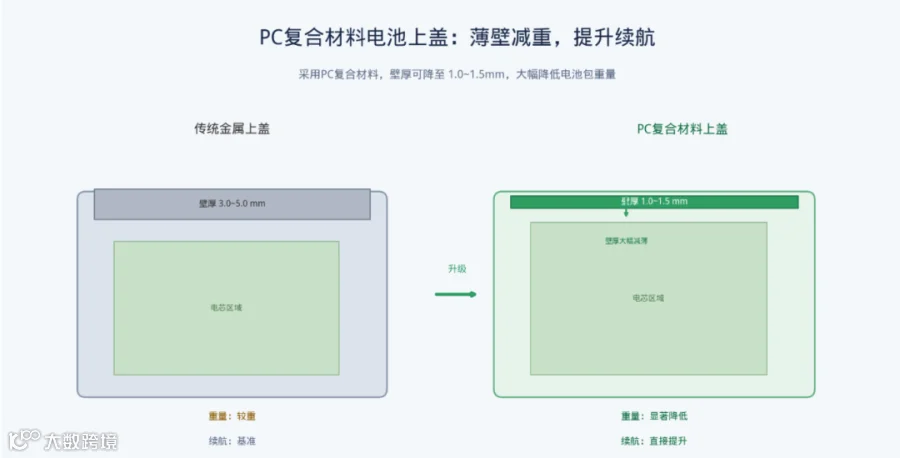
轻量化的极致:通过采用PC复合材料,电池上盖壁厚可降至1.0mm甚至1.5mm,大幅降低电池包重量,直接提升续航。
安全性的保障:PC本身是优良的阻燃材料,其复合材料能轻松通过如国标GB 38031要求的火烧测试,为电池提供可靠防护。
可持续性的突破:以盛禧奥(Trinseo) 为代表的厂商,已开发出基于热塑性PC单向带(UD tape)的可回收电池上盖,实现了材料的闭环利用,契合循环经济趋势。
更多应用场景:此外,PC还用于制作电池包透明观察窗、电池管理系统(BMS)外壳等高附加值部件。
二、重塑产业链:从材料到生态的连锁反应
PC应用的深化,正在从上游到下游全面重塑新能源汽车产业链。
上游:拉动需求,重塑格局
新能源汽车已成为PC需求的核心增长极。2024年,我国PC消费量中新能源汽车领域占比已升至28%,直接拉动了PC行业的景气度。这同时也对PC的高端牌号(如光学级、阻燃级)提出了更高要求,推动了材料技术的进步。
中游:催生新工艺与新产品
为了满足新需求,产业链中游涌现出大量创新:
新工艺:如直接长纤维热塑性塑料(DLFT) 成型工艺,可一步完成复合与成型,高效生产大型部件。

新产品:从科思创(Covestro) 与恩高光学(ANKO) 合作的透明车窗,到盛禧奥推出的可回收PC电池上盖,都是材料供应商与下游应用商协同创新的典范。
下游:赋能整车厂,定义新卖点
PC的应用为整车厂(OEM)带来了切实的价值:
性能提升:轻量化直接转化为更长的续航里程。
成本优化:新的成型工艺缩短了开发周期,而热塑性材料的可回收性也有助于降低全生命周期成本。
设计差异化:PC赋予了设计师更大的创作自由,帮助打造更具科技感和个性化的车型。
三、市场展望:一个千亿级市场的驱动力
在多重因素驱动下,聚碳酸酯在新能源汽车领域的应用前景广阔。
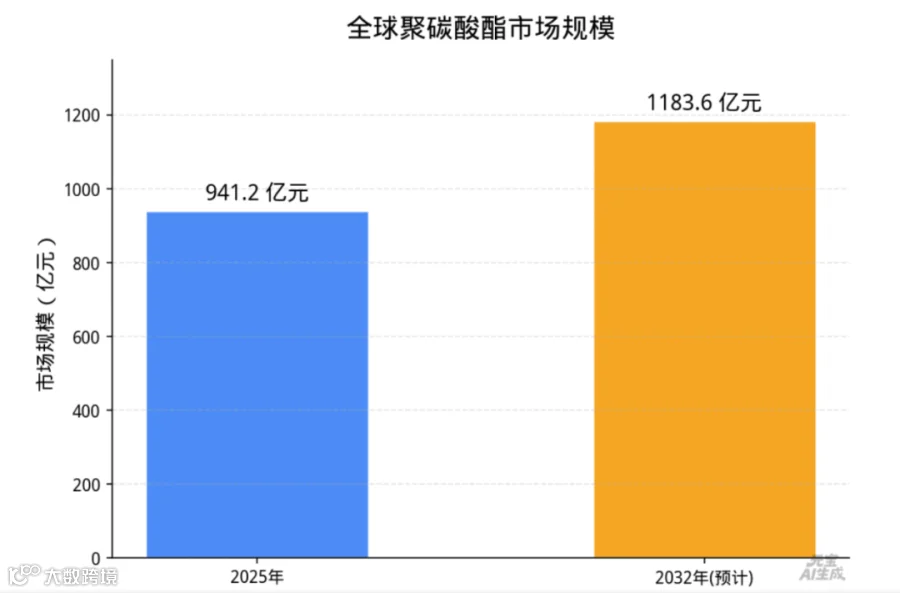
千亿市场规模:2025年全球聚碳酸酯市场规模已达约941.2亿元,预计到2032年将接近1183.6亿元。
强劲增长动力:增长主要得益于新能源汽车的轻量化需求、智能化和设计集成化趋势,以及电池安全标准的不断提升。
行业景气度上升:研究机构认为,中国PC市场的供需拐点已经明确,行业有望步入景气周期。
总而言之,聚碳酸酯对新能源汽车产业链的重塑,是从“表”及“里” 的深刻变革。它不再仅仅是车窗、车灯等外观件的材料选项,而是成为了决定电池包安全性、轻量化和可持续性的核心要素,从而在根本上影响着整车的性能、成本和设计哲学。


 点击【阅读原文】加入【万人PC商圈】