



8月聚碳酸酯(PC)价格行情回顾
1. 月度价格走势
8月份国内PC市场整体呈现上涨态势。生意社基准价数据显示:
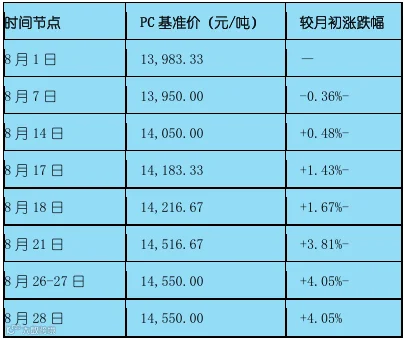
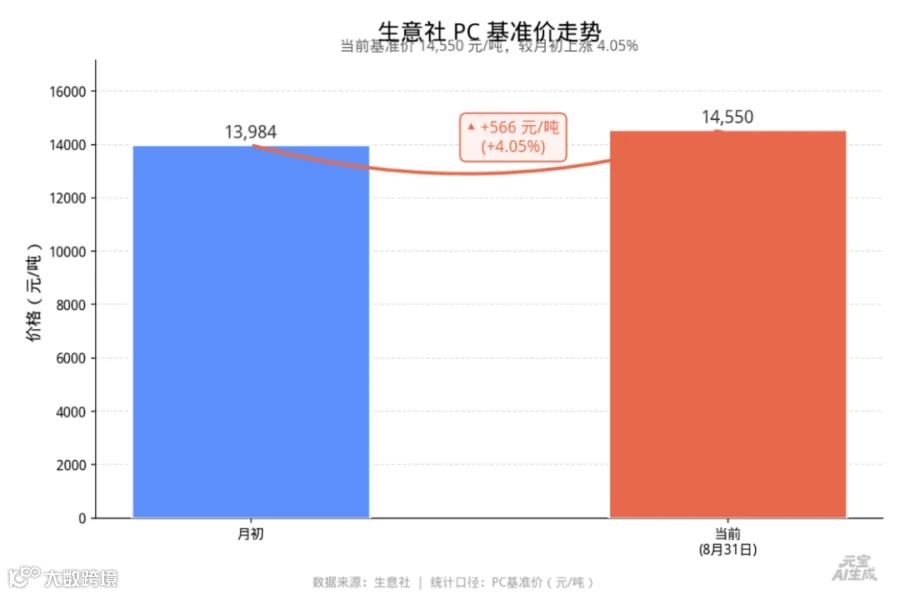
截至8月28日,生意社PC基准价为14,550元/吨,较月初上涨4.05%。该价格处于一年统计区间的中位水平(一年最低12,566.67元/吨,最高16,866.67元/吨)。
2. 区域市场价格
华东市场:国产PC注塑料参考商谈区间为14,550-15,500元/吨,环比上周上涨250-350元/吨。8月28日上午收盘,华东PC市场国产料商谈区间在12,200-14,600元/吨。
余姚市场:以利华益111BR为例,8月18日主流成交价为13,600-13,700元/吨,较月内低点上涨900元/吨,涨幅达7.06%。
不同品牌价差:台湾奇美PC-110市场价约17,800元/吨,沙伯基础141R-111约15,500元/吨,利华益维远部分牌号约13,000元/吨。
3. 8月行情特征:先涨后稳、月末僵持
8月PC市场可分为三个阶段:
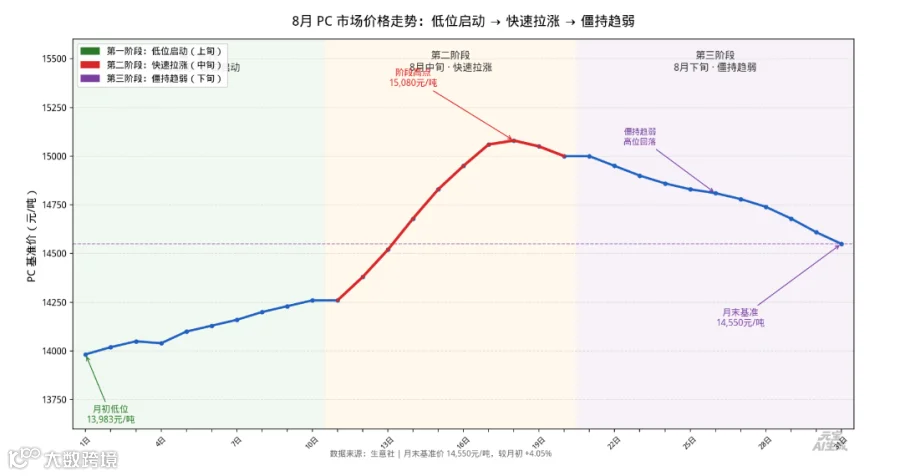
第一阶段(8月上旬——低位启动) :月初市场延续此前低位震荡,价格在13,950-14,050元/吨区间徘徊。
第二阶段(8月中旬——快速拉涨) :受万华化学60万吨/年PC装置自8月10日起全线停车检修影响,行业产能利用率从82%快速降至72%左右。叠加鲁西化工PC装置存全线停车计划,工厂出厂价上调300-600元/吨不等,周二浙石化竞拍较上周上涨800元/吨。8月14-21日当周,PC市场宽幅上涨,行业平均毛利达1,158元/吨,环比增加239.59%。
第三阶段(8月下旬——僵持趋弱) :市场迅速上涨后,下游需求未能同步跟进,高价交投不畅。8月21-27日当周,行业平均毛利虽进一步升至1,225元/吨(环比+5.79%),但下游需求跟进迟缓占据上风,价格高位窄幅回落。8月28日,市场安静整理,工厂无调价动向,业者观望谨慎。
8月行情核心驱动因素分析
1. 供应端:装置检修集中,现货持续偏紧
本轮上涨的核心驱动力来自供应端的大幅收缩:
万华化学60万吨/年PC装置8月10日起全线停车检修,作为国内产能最大的PC企业,直接导致光气法货源大幅缩量。
四川天华10万吨/年装置6月22日停车检修,8月5日重启后负荷逐步提升。
利华益装置洗线、大风江宁装置持续运行不稳。
行业库存水平处于历史低位,现货流通偏紧,部分牌号供应持续紧张。
业内人士预计,行业开工短期内继续维持七成略上水平,光气法货源供应紧张趋势将延续至9月底。
2. 成本端:双酚A止跌企稳,从拖累转向支撑
作为PC主要原料,双酚A价格进入8月后呈先跌后稳走势:
上游纯苯受海峡通行受限、国际油价偏强运行影响持续走高;丙烯市场受多套PDH装置意外停车、台风影响船货到港等因素价格上行。
双酚A低价货源逐步收紧,市场止跌企稳。
双酚A对PC价格从此前的"拖累"转向"支撑"。
3. 需求端:刚需托底,旺季预期渐起
新能源汽车产业链需求稳定:7月新能源汽车产销同比分别增长26.8%和23.7%。
汽车月度出口连续两个月突破100万辆,新能源汽车出口占比连续超50%。
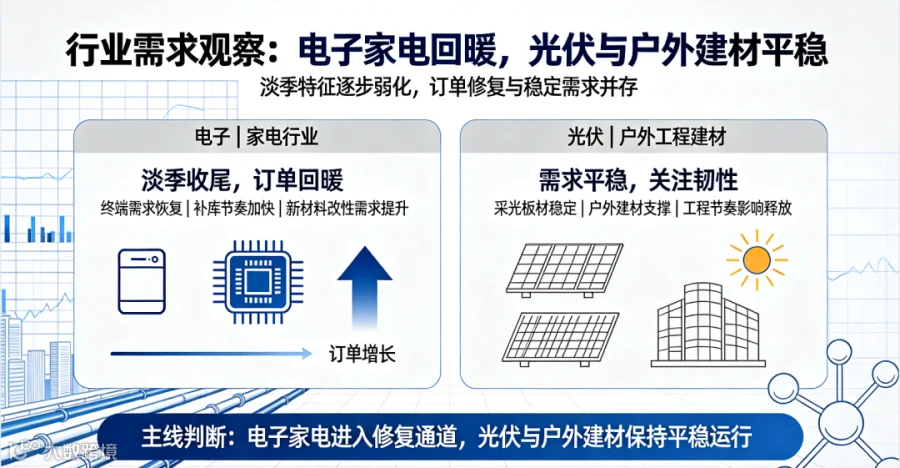
电子、家电行业淡季收尾、订单回暖;光伏采光板材、户外工程建材需求平稳
9月聚碳酸酯市场走势预测
(一)9月影响因素分析
利多因素:
供应端持续偏紧:万华化学检修预计持续,光气法货源紧张态势至少延续至9月底;部分工厂发货时间已延迟至9月,短线现货增量有限。行业产能利用率维持七成略上水平,处于年内低位。
成本支撑有望延续:短期石油供应受限,油价大概率维持偏强运行;双酚A行业仍有装置计划检修,厂家库存压力有限,卖方心态坚挺。
"金九"旺季需求改善预期:下游汽车、电子、光伏建材等行业提前启动备货。汽车轻量化、新能源汽车零部件订单稳步增加。
行业整合带来的格局优化:鲁西化工与沧州大化、中化塑料共同投资成立中化聚碳酸酯销售公司,有效整合PC领域销售资源。2026年上半年PC行业供需格局持续优化,产能过剩矛盾逐步消解。
利空因素:
需求跟进能否匹配存疑:8月下旬已出现"下游需求跟进迟缓占据上风,价格高位窄幅回落"的迹象。下游新单情况缺乏改观,场内询盘跟进节奏迟缓。
获利盘出货压力:前期市场迅速上涨后,市场获利盘货源较多,持货商随行走货增加。
终端接受度:价格快速上涨后,下游对高价抵触情绪可能增强,采购节奏或放缓。
(二)9月走势预判
整体判断:9月PC市场大概率呈现"高位震荡、重心小幅上移"的格局。

业内人士认为,受供应趋紧以及旺季到来影响,PC市场或仍有上涨空间。隆众资讯此前预计短线PC市场稳中偏强整理运行。但需注意,8月下旬已出现上涨减缓、行情拐点现象,9月价格上涨的斜率可能较8月中下旬明显放缓,市场将从"快速拉涨"切换至"高位消化"阶段。
(三)关键观察指标
1.万华化学PC装置重启时间——决定9月供应端是否出现边际变化
2.双酚A价格走势——成本端支撑是否持续
3."金九"下游实际采购力度——需求预期能否兑现
4.国际油价及纯苯/丙烯价格——上游成本传导
5.行业库存变化——库存是否从低位开始累积
风险提示:以上分析基于截至2026年8月31日可获取的公开信息与行业观点,仅供参考,不构成投资建议。市场参与者需持续跟踪上游原料走势及终端订单变化,在博弈中保持谨慎


 点击【阅读原文】加入【万人PC商圈】