搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
8月铝土矿发货量小幅回落 综合利好支撑矿价
>
8月铝土矿发货量小幅回落 综合利好支撑矿价
爱择咨询铝炭产业研究
2026-08-31
16
导读:8月份国内矿石市场表现坚挺,尽管市场现货成交并不理想,但当前高位燃料成本下矿山开采及运输成本高企,矿石价格已降
8月份国内矿石市场表现坚挺,尽管市场现货成交并不理想,但当前高位燃料成本下矿山开采及运输成本高企,矿石价格已降无可降,矿石自身基本面已形成较强底部支撑。同时在海运费长期高位运行之下,下游用户长协执行减少,矿山发货意愿降低,至8月份发货量已连续3个月呈现下行态势。
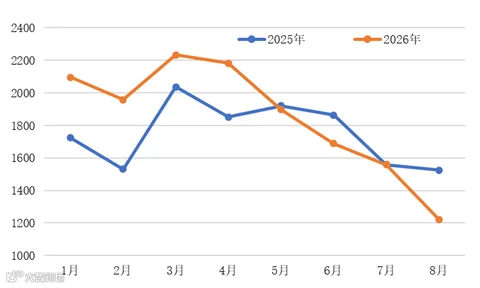
爱择统计船期来看,至8月下旬海外矿石对中国发货量1223万吨,叠加月底部分尚未统计到资源,预计8月全月发运1350-1400万吨;总量较7月减少150-210万吨。从历史发运情况来看,在1-4月持续高位发运之后,自5月份开始海外矿石进入传统发运淡季。一方面几内亚进入雨季后发运效率降低,另一方面年内海运费高位打击矿山现货发运积极性。5-7月份海外矿石对中国发运量分别为1898万吨、1687.7万吨、1559万吨,较去年同期分别减少22.3万吨、175.9万吨、0.3万吨,而8月份发运量较去年同期也将减少约100万吨。
2025、2026年1-8月份海外向中国铝土矿发运量(万吨)
而
海关数据
显示,进口量也已连续2个月回落。而从上述发运情况来看,8-9月份矿石进口量仍将呈持续的小幅下降趋势。同时考虑到45天的运输周期,预计8月矿石进口量或于1700万吨左右。
究其原因,主因当前海运费持续高位,矿山现货发运意愿不强;下游用户结合自身成本亦不愿过多执行长单。6月底至7月下旬
几内亚一大型矿山
共发运铝土矿304.6万吨,7月底-8月下旬
几内亚一大型矿山
共发运铝土矿539.9万吨。另一方面,下游氧化铝持续低迷行情严重拖累矿石利润。矿山高价下游难以接受,但又无降价空间,矿价表现僵持亦难保证自身利润。8月份几内亚矿山长协定价公布后市场现货难以跟价,整月未有新货成交消息传出。而月底时期新一期矿山长协价格维稳报价,但下游氧化铝价格却不及月初时期,叠加几内亚雨季矿石含水量增加,实际折干后价格或高于8月长协定价。
整体来看,矿石自身基本面已具备较强支撑,但议价天平仍倾向于下游用户。8月份现货交投僵持整月,下游氧化铝企业出于综合成本考量更倾向于商谈高品位资源,对标品矿仍维持大幅压价政策。9月份矿石长协价格未动,而下游氧化铝利润不及8月初,下游能否接受当前矿价仍有待观望。若现货小幅跟价,9月份矿石报价或有小幅上行,几内亚资源主流或报至
CIF
72-74美元/吨。
更多铝土矿相关课题,欢迎参加
2026
年
9
月
16-18
日在
西宁
举办的《爱择咨询第十四届铝产业年会》!我们愿与您一道把握产业脉络,共话行业热点,抓牢市场机遇,实现共创共赢!详情联系:勾翔宇
17685613903
【声明】内容源于网络
0
0
爱择咨询铝炭产业研究
爱择咨询(www.azchina-cn.com)秉承诚信、中立、专业的原则,为客户提供铝产业上下游及相关能源化工行业高端咨询服务与精准市场分析。
内容
244
粉丝
0
关注
在线咨询
爱择咨询铝炭产业研究
爱择咨询(www.azchina-cn.com)秉承诚信、中立、专业的原则,为客户提供铝产业上下游及相关能源化工行业高端咨询服务与精准市场分析。
总阅读
1.6k
粉丝
0
内容
244


 爱择咨询铝炭产业研究