核心速览
2026年上半年,中国自研游戏海外市场实际销售收入达到123.72亿美元,同比大幅增长30.22%,创下近六年最大增幅。表面看,出海大盘不仅在增长,而且增速远超国内市场;但翻开另一组数据——AppsFlyer《2026游戏App营销现状报告》显示,中国厂商对全球游戏买量预算的贡献已高达35%,2025年海外获客支出同比增长22%;进入2026年,全球手游平均CPI同比上涨30%至0.56美元,北美市场CPC增幅更是高达86%,买量ROI持续承压。与此同时,Sensor Tower数据显示,2026年上半年全球手游下载量同比下滑12%,用户总游戏时长却基本持平——新增用户越来越稀缺,存量竞争愈发白热化。这意味着什么?
每一美元的增长,都在用更高的成本换回来。
那个靠"铺量+买量"就能在海外捡钱的时代,已经结束了。
疯狂铺量,最终变成疯狂烧钱
过去五年,中国游戏出海的叙事主线很清晰:把国内验证过的玩法模型(SLG、MMO、超休闲)快速复制到海外,用资本换流量,用流量换收入。这套逻辑在2020-2023年确实跑通了——Sensor Tower数据显示,中国厂商连续多年占据全球手游发行商收入前十中的多个席位。
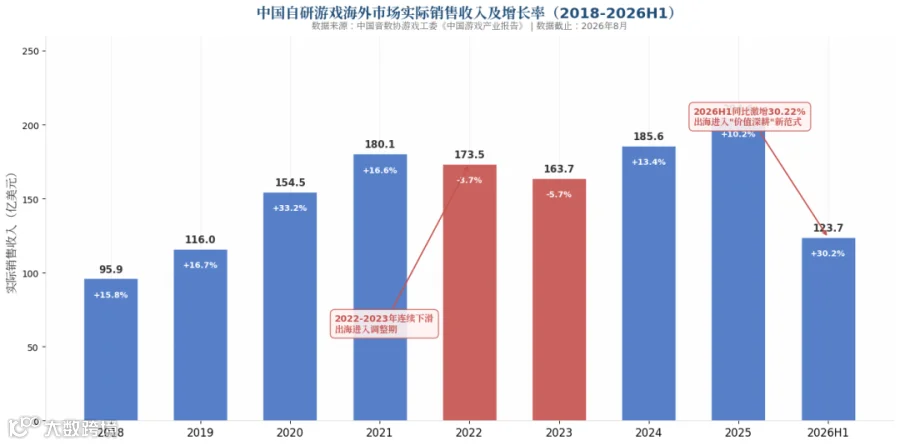
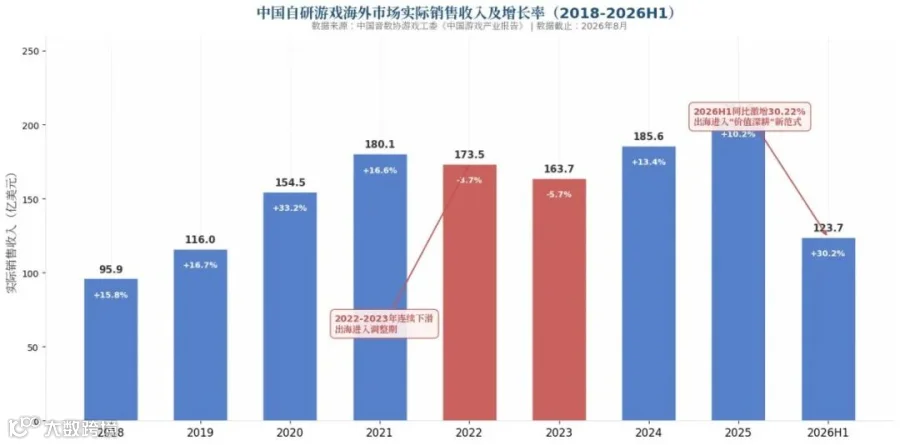
中国自研游戏海外市场实际销售收入及增长率
步入 2026 年,三道行业红灯同步亮起,中国游戏出海的增长压力进一步显性化:

第一,获客成本持续冲高

AppsFlyer《2026 游戏 App 营销现状报告》统计,2025年全球游戏应用获客支出达250亿美元,中国厂商投放增速 22%,大幅高于全球3.8% 的平均水平。进入2026年上半年,全球手游CPI继续上行,买量ROI持续收窄,流量红利消退,中腰部出海产品生存空间被进一步挤压,单纯依靠投放换增长的模式难以为继。
第二,全球政策壁垒持续硬化

美国监管审查持续收紧、修订版 COPPA 规则于 2026 年 4 月正式落地执行,欧盟DMA法案进入落地后的合规深水区,印度、拉美、东南亚等新兴市场的数据本地化、隐私合规要求不断抬升,合规成本已经不再是企业的 “可选项”,而是出海市场的硬性入场门槛。合规能力不足的产品,直接面临下架、高额罚款的风险。
第三,赛道同化绞杀进一步加剧
SLG 赛道依旧充斥大量“4X + 生存”模式换皮产品,同质化内卷愈演愈烈;二次元赛道2026年海内外多款重磅新品集中上线,供给高度拥挤。大量产品挤在同一流量池竞价,进一步推高投放成本,新品突围难度陡增。
沐瞳科技的案例极具行业警示意义。这家曾经被字节跳动以40亿美元收购的出海标杆企业,拳头产品《Mobile Legends: Bang Bang》,面对腾讯《Honor of Kings》海外版的直接竞争冲击,2025 年二季度东南亚付费用户 ARPU 同比下滑18%,双方用户重合度高达47%。2026年3月,字节跳动正式官宣,以超60亿美元将沐瞳科技全部股权出售给沙特Savvy Games Group,交易也成为近年全球游戏行业规模最大并购案例之一,折射出海游戏赛道的格局剧变。
不是游戏不值钱了,而是"纯流量资产"的估值逻辑正在重构。
从流量赌博,转向沉淀用户资产
旧范式失效,不等于出海无路可走。2026年上半年,中国自研游戏海外收入达到123.72亿美元,同比激增30.22%——
增长没有消失,只是换了引擎。
我们将其定义为"价值深耕"范式,核心内涵可以概括为四个跃迁:

从单品爆款到IP长线运营

不再追求"一波流"收割,而是用持续内容更新将产品变成"服务"。
从粗放铺量到区域精耕
放弃"全球通投"幻想,在核心市场建立本地化运营团队和社区生态。
从"产品出海"到"生态出海"
输出的不只是游戏,还包括电竞赛事、IP衍生、支付体系和用户社区。

从IAP单腿走路到多元变现
合成赛道、SLG+X融合、跨端发行、IP授权——变现工具箱必须足够厚。
四个样本撕开出海真相
范式跃迁不是理论推演,而是已经发生的事实。我们选取四家代表性企业,拆解它们在新范式下的具体动作与成效:

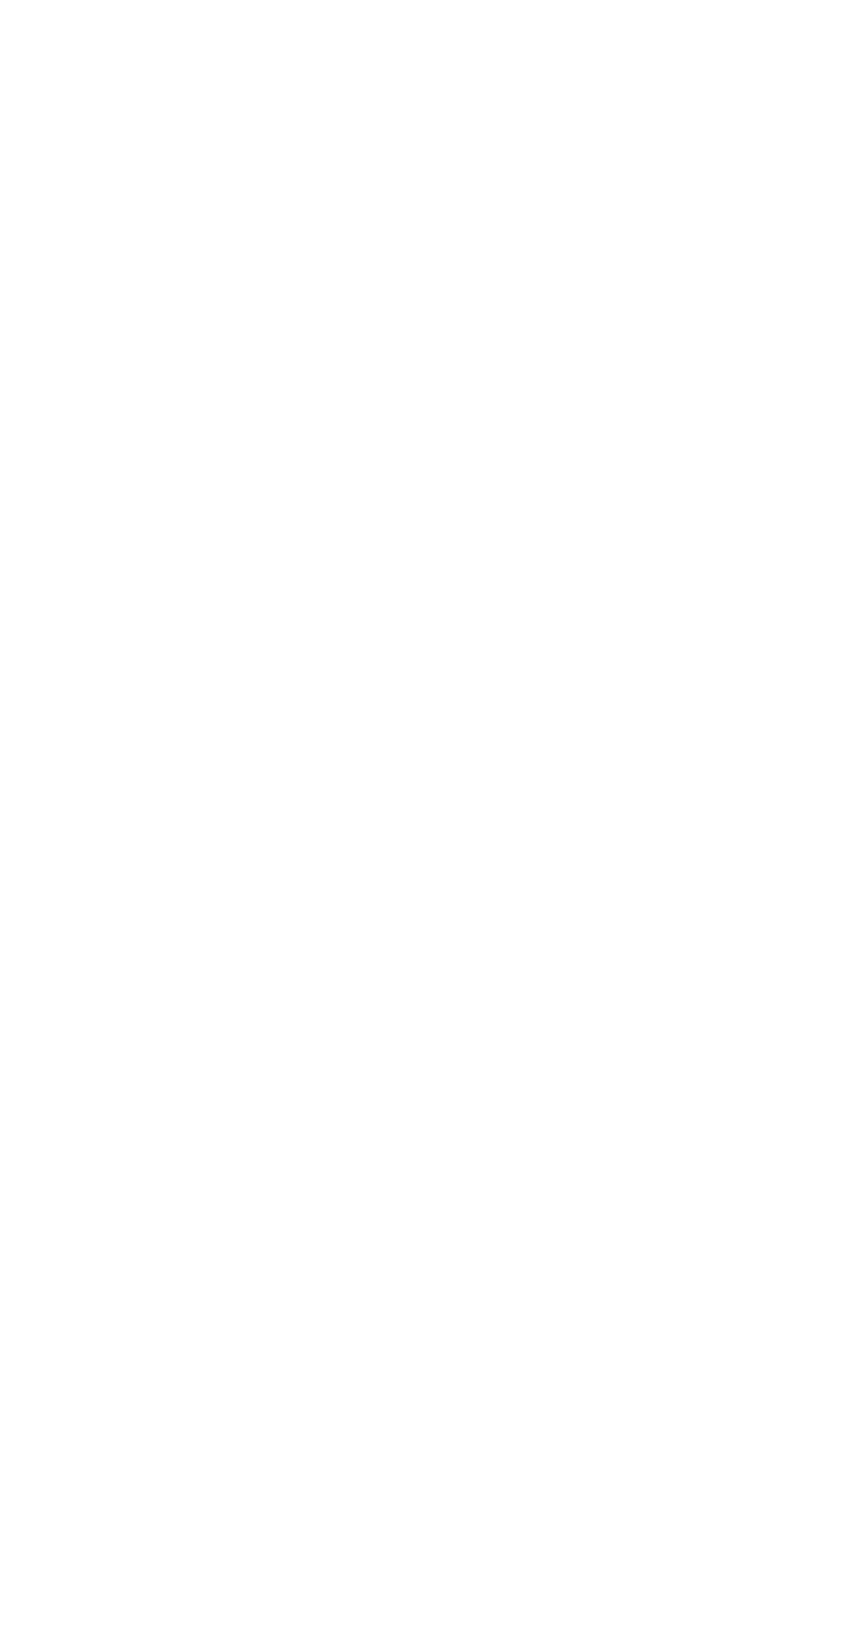


点点互动(世纪华通)可能是2025年出海叙事中最被低估的赢家。当行业还在SLG红海里内卷时,点点互动已经完成了"SLG+合成"的双赛道布局:《Whiteout Survival》累计吸金40亿美元,连续24个月稳坐出海收入冠军;《Khot》成为2025年全球新品手游收入冠军;《Tasty Travels》则在合成赛道开辟新战场。2025年点点互动全球收入激增87%,跃居中国发行商收入榜亚军。它的秘密不是买量更狠,而是:
每个品类都找到了差异化的玩法融合切口。


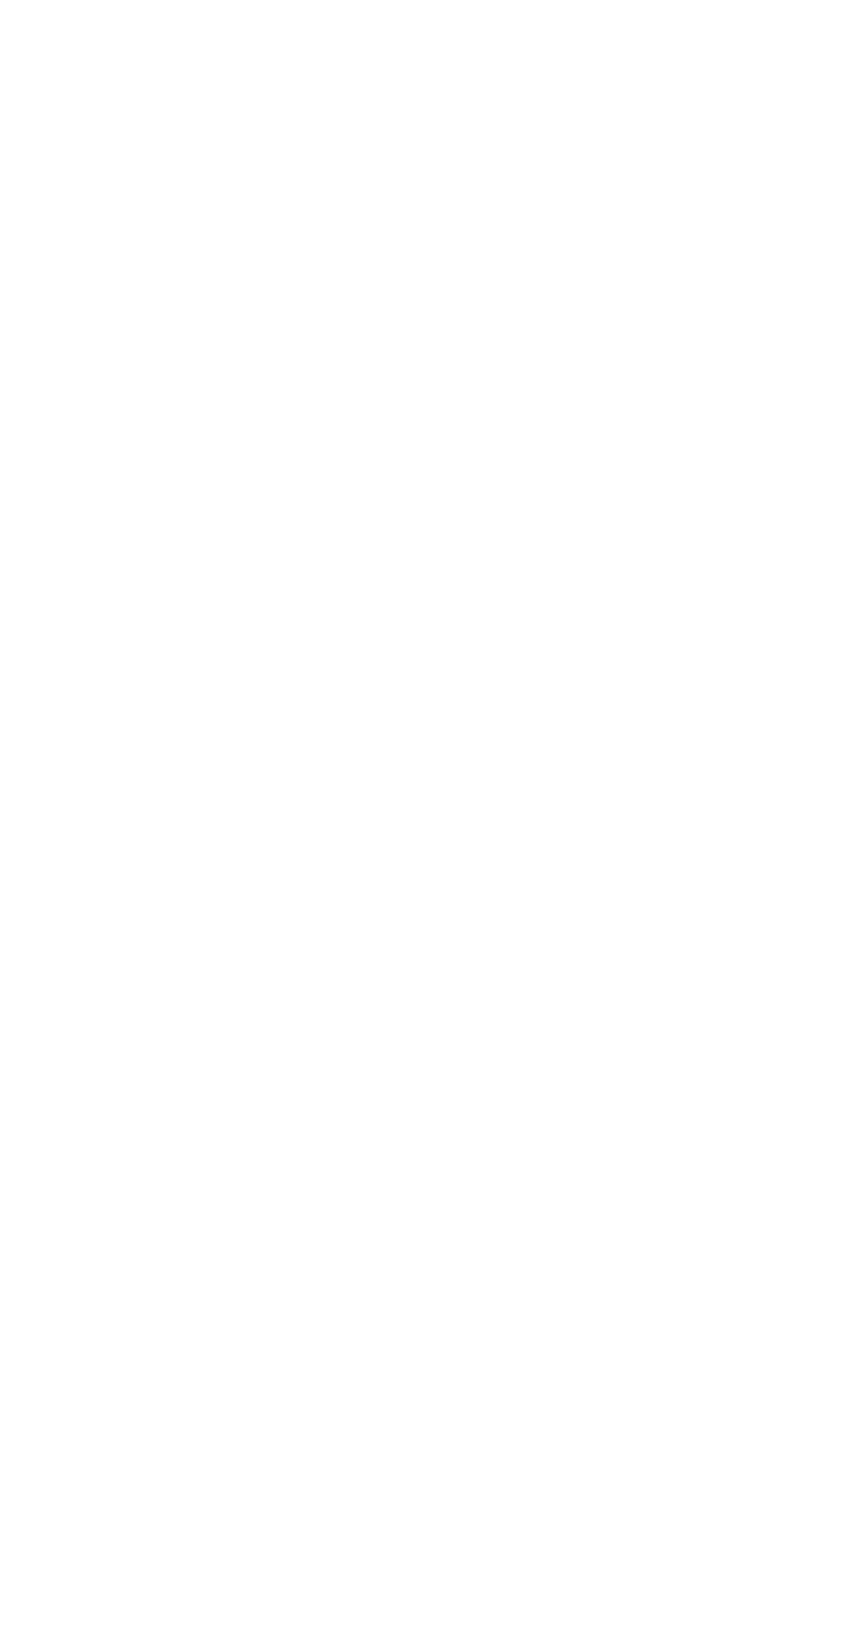

米哈游则在证明另一件事:二次元赛道的壁垒不是玩法,而是IP生态。2025年没有新品的米哈游,靠《崩坏:星穹铁道》周年庆版本让收入暴涨325%,靠《原神》FES线下活动和主题乐园规划把虚拟IP做实到物理世界。更值得注意的数据是,《崩坏:星穹铁道》PC+主机端收入占比已达60%-70%——
跨端发行本身就是深耕高价值用户的一种方式。


三七互娱的路径代表了中国出海厂商中"研运一体"的工业化能力。《Puzzles & Survival》累计流水150亿元,覆盖200+国家,是SLG+X融合赛道的开创者。2026年1月上线的《Last Asylum: Plague》以"模拟经营+SLG+中世纪生存"的差异化题材,上线两个月即进入全球收入增长榜Top10。截至2025年底,三七互娱储备了26款新品,其中11款自研、15款代理——
这种"pipeline厚度"本身就是抗周期能力的体现。




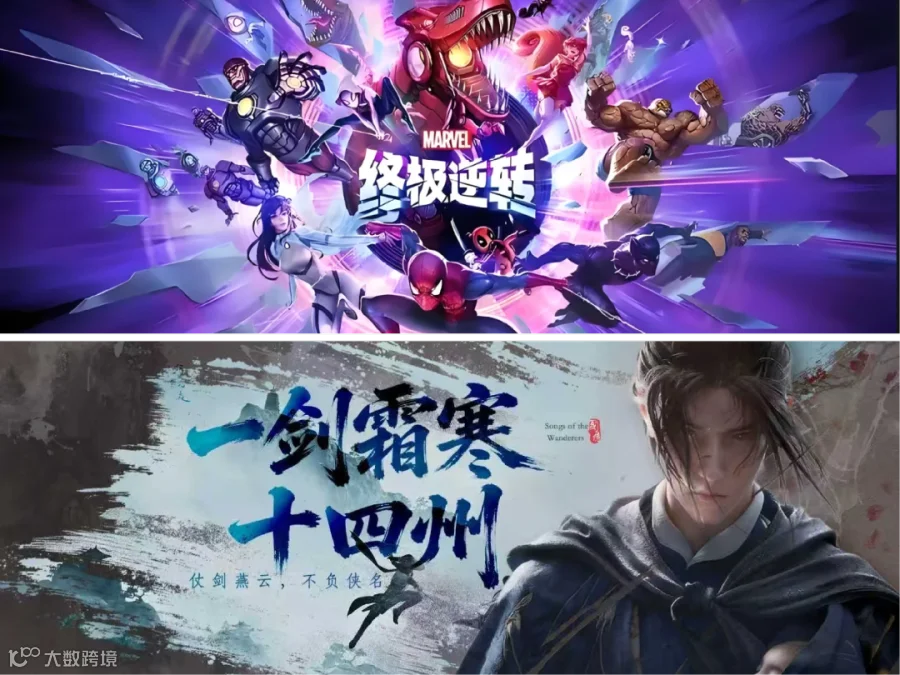
网易则展示了"3A级原创+IP改编"双轨并行的可能性。《燕云十六声》海外首月用户突破1500万,全球用户已达8000万;《漫威争锋》不仅跻身Steam年度白金畅销榜,更凭借420万Discord社区成员登顶全球游戏品类社区榜首——
社区本身就是护城河
而《荒野行动》在日本市场运营至第8年仍能凭借IP联动重返畅销榜前四,说明长线运营不是口号,是组织能力。
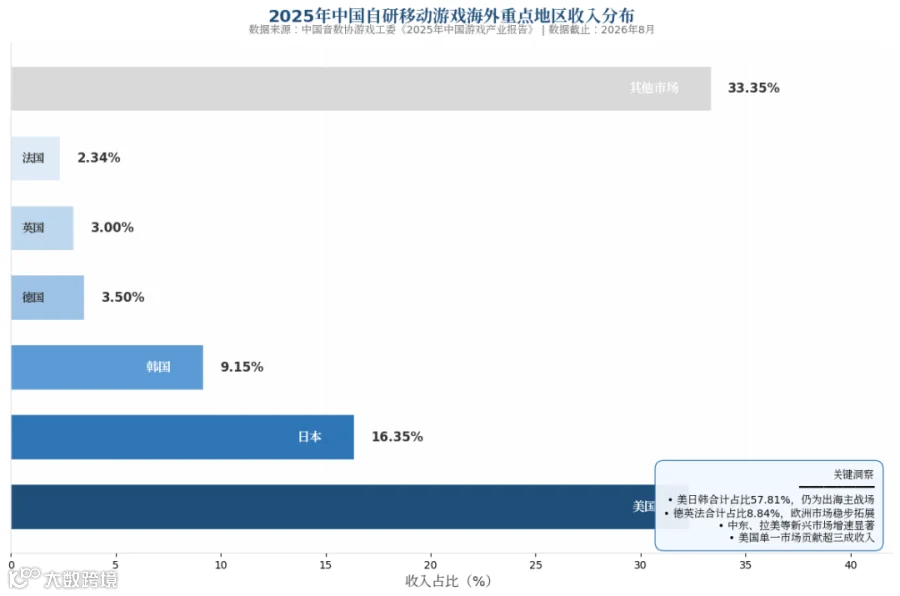
中国自研移动游戏海外重点地区收入分布
给从业者与投资者的
一句话
中国游戏出海正在经历一场静默的范式革命。规模扩张的旧叙事没有彻底消亡,但它已经不再是主流叙事。
未来的出海赢家,不会是买量预算最多的那个,而是用户生命周期价值(LTV)最高的那个。
对从业者:停止用"铺量思维"做产品,开始用"资产思维"运营用户。你的竞品不是隔壁换皮厂,而是Netflix、YouTube和TikTok——它们都在争夺同一块屏幕时间。
对投资者:重新评估出海标的的估值逻辑。流量型资产的溢价正在消退,内容工业化能力和社区生态壁垒的溢价正在上升。看一家出海厂商,不要只看它上一款产品的首月流水,要看它的版本更新节奏、区域团队配置、IP衍生规划和pipeline深度。
"出海不是逃避内卷的避风港,而是能力升级的试炼场。当你发现海外获客成本比国内还高的时候,真正的游戏才刚刚开始。"
数据来源说明:
本文数据综合自:中国音数协游戏工委《2025年中国游戏产业报告》《2026年1-6月中国游戏产业报告》、Sensor Tower月度及年度榜单、AppsFlyer《2026游戏App营销现状报告》、三七互娱/网易上市公司财报及公告、财新网/36氪/观察者网等权威媒体报道。