
政策雷达|千亿赛道的“合规分水岭”要来了,国际监管出海“预演”保驾护航
《微短剧发展管理办法》正式施行
2026年7月30日,国家广播电视总局发布第16号令,《微短剧发展管理办法》自2026年9月1日起正式施行。这是微短剧行业首部系统性行政法规,标志着这个从"野蛮生长"中走出的千亿赛道,正式进入分类治理、备案审核、全链监管的新阶段。对于近7亿用户、超10万家相关企业、约203万从业者而言,这不是终点,而是一次结构性洗牌的开始。
核心速览
01
三类分类管理重塑行业规则
《管理办法》最核心的制度设计,是将微短剧按投资额度与题材敏感度划分为三类,实行差异化管理(如图1):
一类微短剧(投资大或涉及政治、军事、外交等特殊题材):
须向省级以上广电部门申请备案公示,拍摄完成后须取得《微短剧发行许可证》方可播出,审核周期为20日(含10日专家评审)。
二类微短剧(投资相对不大的一般题材):
可参照一类执行备案,由省级广电部门颁发批准文件,并鼓励各地优化流程、简化材料。
三类微短剧(投资较低的一般题材)
则由播出平台履行内容管理职责,进行播前审核并标注节目编号。
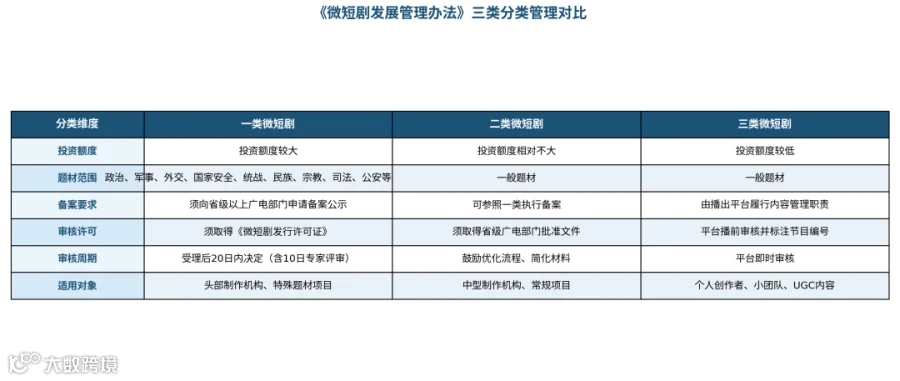
图1:《微短剧发展管理办法》三类分类管理对比图
这一设计的精妙之处在于"抓大放小":既对头部项目和敏感题材实施严格把关,又为个人创作者和小团队保留了平台审核的灵活通道。但与此同时,所有微短剧都必须跨过内容红线——不得宣扬拜金主义、奢靡之风,不得散布虚假信息,不得侵害未成年人权益,AI生成内容须添加提示标识。
02
千亿赛道下的结构性分化
数据不会说谎。2025年中国微短剧市场规模已达677.9亿元(艾媒咨询),DataEye研究院更测算全年产值突破千亿,接近同期电影票房的两倍。用户规模达6.96亿,占网民总数近七成。(如图2)

图2:中国微短剧市场与用户规模趋势
但繁荣背后,结构性分化正在加剧。2025年全行业参投短剧超19万部,其中新剧占比84%,免费短剧市场规模533亿元、同比增长113%,付费投流大盘却连续下滑。这意味着行业已从"爆发期"进入"存量竞争期"——流量红利见顶,内容质量成为唯一护城河。
《管理办法》的施行,恰在这一节点上加速了分化。备案审核制度将直接推高头部项目的合规成本,而"总编辑内容负责制""算法推荐约束"等条款,则迫使平台从"流量优先"转向"质量优先"。
03
门槛抬高与精品化倒逼
对创作者而言,新规是一把双刃剑。
一方面,备案许可、内容审核、剧名台词规范等要求,意味着"拍完直接发"的时代彻底终结。2026年Q1数据显示,AI微短剧上线量占比已超95%,但真人剧播放量却是AI剧的25倍——"活人感"才是稀缺资源。政策对内容质量的刚性约束,恰恰为精品真人剧腾出了生存空间。
另一方面,北大国家发展研究院报告显示,微短剧行业已直接吸纳就业约69万人,间接带动约134万人。三类分类管理中,平台对低投资项目的审核通道,为个人创作者保留了创作空间。但"不得宣扬拜金主义""不得使用擦边球标题"等红线,也意味着套路化、同质化、低俗化的内容将加速出清。(如图3)
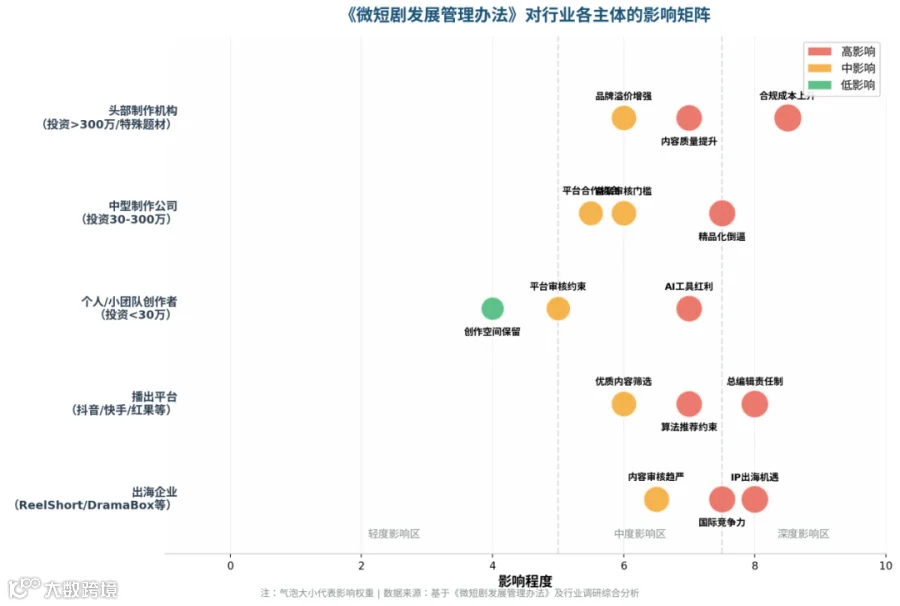
图3:《微短剧发展管理办法》对行业各主体的影响矩阵
04
规范之后的全球竞速
值得关注的是,《管理办法》第八条明确提出"支持外向型微短剧创作生产和传播",为出海赛道提供了政策背书。
2025年海外微短剧市场总收入达40亿美元,中国厂商出海收入23.8亿美元、同比增长超260%。北美贡献超60%收入,ReelShort、DramaBox等头部平台月活已破千万。2026年,海外市场规模有望突破50-60亿美元。
但出海并非坦途。美国至少19个州已颁布未成年人社交媒体禁令,联邦层面《儿童互联网与数字安全法案》正在审议,短剧平台核心的"算法推荐+付费解锁"模式恰是监管重点。国内《管理办法》对AI标注、算法透明度、数据安全的要求,实际上为中国短剧出海企业提前演练了一套合规框架。
05
在合规中寻找新增长极
《微短剧发展管理办法》的施行,不是对行业的"收紧",而是一次从"流量游戏"到"内容产业"的成人礼。
对头部机构,合规成本上升的同时,品牌溢价和IP化空间也在扩大;对中小创作者,平台审核通道仍在,但内容质量成为生死线;对出海企业,国内规范化的经验将成为应对国际监管的"预演"。
2026年,微短剧行业站在千亿规模的门槛上。当政策不确定性成为常态,唯有将合规能力内化为核心竞争力,才能在这场结构性洗牌中行稳致远。
数据来源: 艾媒咨询、DataEye研究院、中国网络视听协会、北京大学国家发展研究院、国家广播电视总局第16号令