由于改良新药众多,一项写一篇发不完,后续将采用周报模式与读者分享。计划周日撰写,下周一发送。请读者继续关注
2026年9月初第一周,中国改良新药领域密集发生标志性事件:从2026年新药医保国谈启动,到仑卡奈单抗皮下自动注射笔开启AD居家治疗时代;从赛诺菲BTK抑制剂同周"获批+申请临床",到CDE受理的一批新适应症与新剂型申报。按"市场准入 → 研发进度"双轨排列,一条完整的改良新药光谱清晰可见
一、2026年新药医保国谈:改良新药首次"常态化"进场
2026年国家医保药品目录谈判9月5日启动,计划4-5天(以医保局公布名单及现场信息为准)。不完全统计,9月5-6日两天涉及的谈判品种中,至少有2款改良新药进入现场谈判——这是改良新药"进国谈"常态化趋势的标志性信号。
过去很长一段时间,行业普遍认为改良新药"难进医保"——剂型改良、适应症扩展被视为"创新含量不足"。但今年国谈首次出现改良新药与创新药同台谈判的常态化局面,释放的信号是:改良新药只要具备明确的临床价值(代际优势或依从性突破),同样可以进入国家医保谈判通道,市场准入逻辑正在被重新定义。
① 醋酸伏诺拉生注射用浓溶液(柯韦宁®):全球首个P-CAB注射剂
南京柯创制药(江苏柯菲平医药子公司)· 2026.06.17获批 · 国药准字H20260038
2026年6月17日,柯菲平医药自主研发的醋酸伏诺拉生注射用浓溶液(柯韦宁®)获NMPA批准上市,适应症为消化性溃疡出血——这是全球首个完成III期临床并获批上市的钾离子竞争性酸阻滞剂(P-CAB)注射剂,填补了抑酸领域数十年的P-CAB注射剂空白。
改良逻辑(2.1+2.2+2.4多重改良):伏诺拉生(Vonoprazan)是武田原研的P-CAB口服药。与PPI(奥美拉唑等)相比,P-CAB无需在酸性环境下活化,对激活和非激活状态的质子泵均有抑制作用,不受CYP2C19代谢酶影响,也不影响氯吡格雷等药物发挥作用。柯菲平的改良包含三个层次:2.1类新盐型(醋酸伏诺拉生)→ 2.2类新剂型(注射用浓溶液)→ 2.4类新适应症(消化性溃疡出血),以2.1类为主注册分类,同时涵盖新剂型与新适应症内容。III期临床对照药为注射用艾司奥美拉唑。
关键数据:45分钟快速达抑酸效果;静脉治疗阶段不良反应发生率比艾司奥美拉唑钠显著降低44%,导致停药及退出患者数更少。消化性溃疡出血是临床急重症,快速将胃内pH提升并维持在6以上是有效止血的关键——P-CAB注射剂在起效速度和抑酸强度上对PPI形成代际优势。
国谈看点:该品种国谈第一天即进入现场谈判,参照药为丽珠的注射用艾普拉唑(3日疗程费用210.4元),同等疗程需使用6支醋酸伏诺拉生注射用浓溶液(10mg)。
扫地生预测:成交价大概率在40元/支左右。推理逻辑:① 参照药艾普拉唑3日疗程210.4元,折合日均约70元;② 改良新药谈判定价惯例通常为参照药的0.8-1.2倍,若按疗程等效(伏诺拉生起效更快、疗程可能更短)测算,单支价格区间约30-50元;③ 叠加国谈"以价换量"的降价压力,40元/支、疗程约240元是与艾普拉唑相当、且能体现代际优势的合理锚点。若按此价格成交,将是P-CAB注射剂对PPI注射剂市场格局的一次正面冲击。
企业简述:南京柯创制药有限公司是江苏柯菲平医药的MAH平台,生产由南京柯菲平盛辉制药承担。柯菲平深耕消化领域,伏诺拉生注射剂是其从口服仿制/改良迈向高端制剂创新的代表品种。
② 利培酮口溶膜(醒志®):中国首个利培酮口溶膜
齐鲁制药 · 2.2类 · 2025.07获批上市 · 2026.06申请进入基本医保
利培酮口溶膜(醒志®)是齐鲁制药的2.2类改良型新药,国内首个获批上市的利培酮口溶膜,用于精神分裂症和双相情感障碍躁狂发作。2025年7月获批,2026年6月以"目录外新通用名"申请进入基本医保,本次进入国谈。
改良逻辑:利培酮是经典抗精神病药,但传统片剂面临藏药、吐药、吞咽困难三大临床痛点——精神分裂症患者常拒绝服药或假性吞咽,家属被迫"藏药喂药"。口溶膜通过独特增溶与成膜工艺实现口腔黏膜速溶(入口约10秒溶解),快速吸收、达峰快、起效快,与口服溶液生物等效,血药浓度稳定——从剂型设计上破解了精神类口服药的依从性瓶颈,显著降低呛咳窒息风险。
齐鲁的"口溶膜帝国":利培酮口溶膜是齐鲁制药第6款口溶膜。自2013年开始布局,2021年首款奥氮平口溶膜获批以来,8年间已上市7款口溶膜、其中6个国内首家,覆盖国内9个口溶膜品种中的7款——包括奥氮平、孟鲁司特钠、阿立哌唑、他达拉非、盐酸美金刚、利培酮、布瑞哌唑(醒明®,2026年3月国内首个获批)。齐鲁用口溶膜这一个剂型,构建了精神神经、呼吸、男性健康领域的"剂型护城河"——从"膜界新兵"到"七膜王",8年时间证明:剂型创新是可以被平台化复制的。
对照意义:利培酮口溶膜与本周热议的"布瑞哌唑13家口溶膜围城"形成鲜明对照——当齐鲁用8年时间把口溶膜做成平台和壁垒时,后来者还在挤同一个入口。剂型创新的护城河,属于最早把工艺做透的企业。
二、获批上市:仑卡奈单抗皮下注射笔——给药方式的革命
卫材/渤健 · 2.1类(新给药途径)· 2026.09.03获批 · 受理号JXSS2600001
2026年9月3日,卫材/渤健的仑卡奈单抗皮下自动注射笔获NMPA批准,用于早期阿尔茨海默病(AD)的初始治疗。从2026年1月获受理到9月获批,仅用8个月,并获优先审评——这是中国AD治疗史上最快获批的改良新药之一,也是中国成为全球第二、亚洲首个获批该剂型的国家。
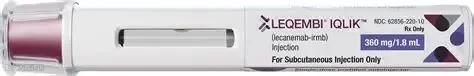
这不是一次简单的剂型改良,而是一次给药方式的革命。仑卡奈单抗此前需每两周一次静脉输注,患者需频繁往返医院。皮下自动注射笔实现每周一次、每次500mg(分两次250mg连续注射)、单次约15秒的居家给药,生物等效性比值达99.1%-109%。居家给药可减少约99%的治疗时间,省去输液费和交通费。
从技术和注册角度拆解,这个"改良"有三个层次:
① 药理学层面:高浓度皮下制剂的开发。静脉制剂(200mg/2mL)体积太大、浓度过低,无法直接皮下注射。卫材开发了高浓度皮下制剂(每周500mg),并通过改变给药频率(每两周IV→每周SC)维持等效暴露量,重新做PK桥接研究证明皮下给药生物等效。
② 药械组合层面:自动注射笔的设计。这是最"改良"的部分——预充式自动注射笔采用恒速驱动系统,机械控制匀速进针,无需持续按压,老年人、手抖患者可独立完成;"咔嗒"声+大视窗确认注射完成;隐匿针头减轻心理恐惧。药械组合产品在注册上需同时满足药品和医疗器械的审评要求,属于2.1类(新给药途径)改良。
③ 支付层面:从医院到家庭的经济学重构。仑卡奈单抗已纳入《商业健康保险创新药品目录(2025年)》,2026年6月通过基本医保目录初审——支付端破冰与剂型革命同步推进。
这是本周"给药方式改良+药械组合"的获批案例,也是本次系列观察中的标志性品种。它展示了改良新药的最高形态:不改变分子,通过改变"怎么用",彻底改变治疗的可及性。中国约1700万轻度认知障碍/轻度痴呆AD患者,居家给药大幅降低了持续治疗的门槛,有望让更多患者在"黄金窗口期"(轻度痴呆阶段,通常仅持续1-3年)内及时启动并坚持治疗。
三、申报上市:镥[177Lu]氧奥曲肽注射液(天津恒瑞)
2.4类 · CXHL2601079(2026.09.04新适应症临床)· NDA 2026.04已受理
恒瑞的镥[177Lu]氧奥曲肽注射液本周以2.4类申报新适应症临床,而其上市申请(NDA)早在2026年4月已获CDE受理——拟用于生长抑素受体(SSTR)阳性的晚期胃肠胰神经内分泌瘤(GEP-NETs),对标诺华的Lutathera®。NDA与新适应症临床并行推进,是核药品种"抢时间窗口"的典型策略。
国内外进展:Lutathera是诺华2018年以39亿美元收购Advanced Accelerator Applications获得的核心资产,2025年全球销售额约12亿美元。国产核药正在打破诺华垄断——2025年进口镥-177单价320元/mCi,2026年国产降至约120元/mCi,降幅62%。恒瑞是国产第2家申报上市的同类产品(先通医药XTR008为第1家),配套Ga-68诊断剂已进入临床后期,形成"诊疗一体化"闭环。
改良逻辑:2.4类新适应症可能指向SSTR阳性的其他肿瘤类型(嗜铬细胞瘤、副神经节瘤等),在NDA审评期间同步扩展适应症版图,最大化核药平台的价值。
企业简述:恒瑞医药(600276.SH / 1276.HK)是国内创新药龙头,2026年在核药(RDC)、GLP-1、ADC等多个赛道密集布局。天津恒瑞是其核药平台,与成都盛迪联合开发镥[177Lu]氧奥曲肽。
四、临床研究(III期):那米司特片(勃林格殷格翰)
2.4类进口 · JXHL2600238/239(2026.09 特发性炎性肌病临床)
那米司特(博优维®,Nerandomilast)是勃林格殷格翰的口服高选择性PDE4B抑制剂,已在美、中、日获批用于IPF和PPF。此次以2.4类进口申报特发性炎性肌病(IIM)——VERANDA™-IIM III期研究(NCT07789015)已于2026年启动,全球入组约270例、24个国家141个中心,计划2026年11月开始入组。
国内外进展:III期FIBRONEER™系列数据显示,那米司特可使IPF患者中位生存期从3.7年提升至9.1年(最多延长5.4年),PPF患者最多延长3.3年——这是IPF领域近年来最重要的生存获益数据。勃林格2026年上半年集团净销售额158亿欧元(+16.2%),那米司特(博优维®)是上市新品中的明星。2026年三季度那米司特将在上海张江启动本土化生产。
改良逻辑:从肺纤维化到肌肉炎症,PDE4B抑制剂的适应症版图正在快速扩展。2.4类进口路径让勃林格可以基于IPF已获批数据,在中国直接开展IIM的注册临床——这是跨国药企"全球同步开发"策略的典型体现。
企业简述:勃林格殷格翰是全球最大的家族制药企业,呼吸领域深耕多年。中国已从新兴市场"升格"为全球战略核心,计划2030年前推动20项新产品/新适应症在华获批,覆盖心肾代谢、呼吸、肿瘤、眼科及精神健康五大领域。
五、临床研究(II/III期):吡非尼酮胶囊(康蒂尼/Gyre)
2.4类 · CXHL2601064(2026.09.02 放射性肺损伤临床)
吡非尼酮(艾思瑞®)是康蒂尼药业的营收支柱,2025年销售额1.06亿美元,在中国IPF市场占有率第一。此次以2.4类申报放射性肺损伤适应症,2026年1月已启动II/III期临床(CTR20260078),计划入组298例,主要终点为第24周DLCO%(肺一氧化碳弥散量)绝对变化。
国内外进展:吡非尼酮原研InterMune(后并入罗氏),在日本、欧盟、美国、中国均获批,英文商品名ETUARY®。中国艾思瑞®连续十年IPF市场占有率第一(约50%),占整个吡非尼酮市场90%以上,超15万患者使用。康蒂尼药业2023年通过与Catalyst Biosciences合并,借壳在纳斯达克上市(Gyre Therapeutics,GYRE),成为境外上市备案新规生效以来首家借壳获中国证监会备案的药企。
改良逻辑:适应症扩展路径清晰:IPF(获批)→尘肺病(III期)→放射性肺损伤(II/III期)→系统性硬化相关ILD(III期)。一个分子被开发成覆盖多种纤维化疾病的"平台药"——这是2.4类路径的最高价值形态。
企业简述:康蒂尼药业成立于2002年。Gyre Therapeutics全球双总部分设美国圣地亚哥和中国北京,在北京顺义设有研发制造中心。
六、临床许可:F2008(易合)+ CZ028(萃泽)+ SYH9087(石药)
① F2008吸入粉雾剂:PDE4抑制剂的吸入改良
苏州易合医药 · 2.2+2.4类 · CXHL2600791(2026.09 IPF)
F2008是本周技术含量最高的品种。先澄清误区:F2008不是尼达尼布——尼达尼布是多靶点TKI(VEGFR/FGFR/PDGFR),F2008是PDE4抑制剂,机制完全不同;在F2008的动物实验中,口服尼达尼布恰恰是阳性对照。F2008的API最可能是罗氟司特的吸入粉雾剂改良。
技术要点:F2008通过DSPC(二硬脂酰磷脂酰胆碱)共喷雾干燥制成可吸入干粉。核心解决的是口服PDE4抑制剂(罗氟司特)因肺外PDE4D抑制导致恶心呕吐的痛点——吸入给药将药物局部化于肺部。大鼠PK显示肺/血浓度比超过1500;博来霉素肺纤维化模型中,2mg/kg吸入疗效优于口服尼达尼布和BI-1015550两个阳性对照,显著改善呼吸功能、减少胶原沉积、降低IL-1/IL-6/TGF-β。
国内外进展:F2008的临床前数据已发表于2025年AJRCCM(美国呼吸与危重症医学杂志,Vol 211,A4639)。易合医药2026年初完成近亿元B轮融资(北京市医药健康产业投资基金领投),此前已完成A+轮(近5000万元)。2.2+2.4类说明API是已知PDE4i(最可能罗氟司特),通过"吸入剂型+IPF适应症"双路径改良。
企业简述:苏州易合医药由加拿大皇家科学院、工程院院士祝京旭教授与史楷岐博士联合创立,专注"药械组合干粉吸入药物(DPI)递送创新",实现从实验室到产业化的全链条闭环。
② CZ028:口服小分子切入哮喘
浙江萃泽生物 · 2.4类 · CXHL2600771(哮喘)
萃泽生物的CZ028以2.4类申报哮喘治疗,是"已知活性成分的新适应症"的典型。2026年《中国支气管哮喘基层诊疗与管理指南》时隔八年再度修订,哮喘患病率逐年上升、控制率低、急性发作率高,未满足需求明确。当前哮喘靶向治疗以生物制剂为主(IL-5Rα单抗等),CZ028以口服小分子切入,可能在嗜酸性粒细胞型哮喘或特定亚群寻找差异化定位。企业简述:浙江萃泽生物为小型创新药企,具体API未公开,但从2.4类可推断为已上市分子的新适应症开发。
③ SYH9087注射液:石药的帕金森长效制剂
石药欧意/北京抗创联 · 2.2类 · CXHL2600762(帕金森病)
SYH9087以2.2类申报帕金森病,API官方未公开,但从石药命名规律(SYH9089=罗哌卡因长效注射液)推断最可能是罗替高汀的长效注射剂型——对标绿叶制药2024年获批上市的金优平(罗替高汀微球,全球首个PD长效微球,每周一针)。帕金森病需要长期给药,口服药依从性差,长效注射剂是明确的临床需求。企业简述:石药集团(1093.HK)依托SYH90xx长效制剂平台,在CNS领域密集布局——SYH9087(帕金森)、SYH9089(术后镇痛)、SYH2082(GLP-1/GIP长效)并行推进。
七、申请临床:秋水仙碱缓释(军科院)+ 布瑞哌唑口服溶液(韧新)+ Rilzabrutinib iCVID(赛诺菲)
① 秋水仙碱缓释胶囊:治疗窗极窄老药的缓释改良
军事医学研究院 · 2.2类 · CXHL2601041/42/43(2026.08.25)
秋水仙碱是痛风急性发作的一线药物,但有效剂量与中毒剂量接近,胃肠道副作用发生率高达30-50%。军科院毒物药物研究所申报的缓释胶囊(3个受理号对应不同规格),通过缓释微丸技术降低血药浓度峰值,减少胃肠道刺激——这是针对这款百年老药最大临床痛点的精准改良。军科院团队此前已发表《秋水仙碱缓释微丸对痛风性关节炎急性发作的预防作用研究》。全球已有URL Pharma的Colcrys(2009年FDA批准)通过优化剂量方案获得3年市场独占权的前例。企业简述:军事科学院军事医学研究院毒物药物研究所是国内药物制剂研究的国家队,与广西医科大学等高校联合开展缓释微丸研究。
② 布瑞哌唑口服溶液:口溶膜围城中的差异化
泸州市韧新药业 · 2.2类 · CXHL2601066(2026.09.03)
韧新药业的布瑞哌唑口服溶液是布瑞哌唑改良赛道中第一家口服溶液。此前的改良格局极度同质化:13家企业、30+受理号挤在口溶膜申报方向(其中齐鲁的布瑞哌唑口溶膜"醒明®"已于2026年3月国内首个获批,科伦、普安、葫芦娃、和晨等仍在申报),4家长效注射剂(科伦、丽珠、华海康、齐鲁),1家口服混悬液(山东朗诺)。口服溶液解决的是吞咽困难患者中口溶膜无法配合舌上含服的临床空白——精神分裂症患者常伴吞咽功能障碍,口服溶液可直接吞服或混入流质。企业简述:泸州市韧新药业为西南地区新兴药企,此前鲜有曝光,此次以口服溶液切入布瑞哌唑改良赛道。
③ Rilzabrutinib iCVID:2.4类进口申请临床
赛诺菲 · 2.4类进口 · JXHL2600231(iCVID)
赛诺菲的Rilzabrutinib(商品名:赛立止®)ITP适应症已于2026年9月3日获NMPA批准上市(1类创新药,全球首个获批ITP的BTK抑制剂,基于LUNA 3 III期,15天出现血小板反应,救援治疗减少52%)。同周,又以2.4类进口方式递交了炎症性普通变异型免疫缺陷病(iCVID)的临床申请。
iCVID是原发性免疫缺陷病的炎症亚型,目前缺乏靶向治疗。这一申请的意义在于:ITP获批所积累的安全性与PK数据,为iCVID的临床开发提供了"顺风车"——2.4类进口路径让赛诺菲可以基于已获批数据,低成本进入更多罕见病市场。从ITP到iCVID、wAIHA、IgG4相关疾病、哮喘,BTK抑制剂的适应症版图正在快速扩展。获批(1类)与申请临床(2.4类)同周发生,展示了创新药生命周期管理的极致节奏。
企业简述:赛诺菲(Euronext: SAN / NASDAQ: SNY)是全球免疫学领域领军企业。Rilzabrutinib是Principia Biopharma开发的口服可逆共价BTK抑制剂,2020年9月赛诺菲以36.8亿美元收购Principia获得。2025年8月获FDA批准,2026年2月获FDA突破性疗法+日本孤儿药(wAIHA适应症)。
八、本周观察:从市场准入到研发光谱
本周的改良新药图谱,按"市场准入 → 研发进度"双轨排列,构成一条完整的光谱:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:CDE官网、药智数据、各公司公告、ClinicalTrials.gov
三组对照值得玩味:
对照一:剂型创新的"护城河"与"围城"。齐鲁制药用8年把口溶膜做成7款产品的平台(含国内首个利培酮口溶膜),而布瑞哌唑口溶膜赛道已有13家企业涌入。同一剂型,有人做成壁垒,有人做成内卷——差别在于是否把工艺做透、把平台做深。
对照二:P-CAB的"口服到注射"与PDE4的"口服到吸入"。柯菲平把伏诺拉生从口服做到全球首个P-CAB注射剂(2.1+2.2+2.4多重改良),易合医药把PDE4抑制剂从口服做到吸入(2.2+2.4)——两条路径殊途同归:通过给药途径变革,解决原研分子的临床痛点。
对照三:赛诺菲的"获批与申请临床"同周。Rilzabrutinib ITP获批(1类)与iCVID申请临床(2.4类进口)同周发生——跨国药企用多注册路径做罕见病生命周期管理,1类创新药与2.4类改良新药协同推进。
本周的品种再次印证:改良新药不是"1类创新药的备胎",而是制药创新的独立赛道——从经典分子缓释(秋水仙碱)到给药方式革命(仑卡奈单抗注射笔),从剂型平台化(齐鲁口溶膜)到适应症平台化(吡非尼酮),从盐型+剂型+适应症多重改良(柯菲平P-CAB)到生命周期管理(Rilzabrutinib),从"救活老药"到"扩展新药",改良新药正在覆盖创新的完整价值光谱。而国谈大门向改良新药敞开,意味着这条赛道正在获得市场准入端的正式认可。