



出海容易,盈利难。

曾经被视为极客专属的小众设备,3D 打印机如今已由中国企业推向全球市场。今年上半年,中国消费级 3D 打印机出口额达 13.1 亿美元,同比增长 90.2%。然而,在行业需求爆发的背景下,头部企业创想三维的财报却显露出隐忧:营收增长的同时,利润由盈转亏。
增收不增利:毛利率下滑与成本攀升
今年 5 月,创想三维登陆港交所,成为港股消费级 3D 打印第一股。上市后的首份半年报显示,2026 年上半年公司收入为 16.26 亿元,同比增长 12.9%。然而,净利润却出现大幅逆转:去年同期盈利 1.08 亿元,今年同期亏损 5909 万元,差额达 1.67 亿元。

创想三维半年报主要数据 图源:创想三维
收入增长的含金量正在下降。上半年公司毛利约为 5 亿元,毛利率从 34.4% 降至 30.8%。这意味着,在收入增加近 1.85 亿元的情况下,毛利仅微增约 470 万元。
从产品结构看,增长动力并非完全来自核心的 3D 打印机。上半年,3D 打印机收入 8.42 亿元,同比几乎零增长(0.1%)。相反,扫描仪和雕刻机收入增长 16.7% 至 3.26 亿元;耗材收入更是大幅增长 48.3%,达到 2.77 亿元。这表明,真正拉动公司增长的已是耗材及周边设备。

各业务收入情况 图源:创想三维
利润承压的主要原因在于成本与费用的双重挤压。一方面,受新品低价策略、旧款清理折扣及芯片等原材料涨价影响,上半年销售成本增长 19.1%,高于营收增速。另一方面,海外渠道扩张与研发投入推高了支出:销售及营销费用增长 29.3% 至 3.04 亿元,研发费用增长 37.6% 至 1.43 亿元。
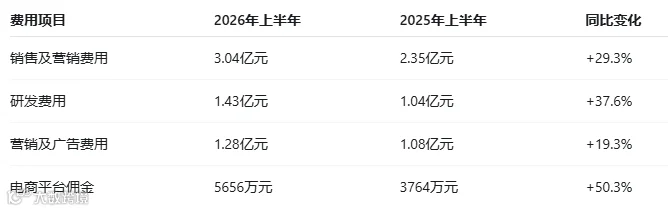
创想三维主要支出费用变化 跨境焦点制图 数据源:创想三维
综上,创想三维正处于“高成本增长”阶段:营收规模扩大,但毛利率下滑,叠加营销、研发及汇兑损失,导致最终由盈转亏。

3D 打印出海进入“利润战”下半场
创想三维的困境并非个案,而是整个行业从“拼销量”转向“拼利润”的缩影。CONTEXT 数据显示,2026 年第一季度全球 3D 打印设备收入同比增长 32%。其中,低于 2500 美元的入门级设备出货量增长 39%,销售收入增长 54%,占全球总收入的 54%。
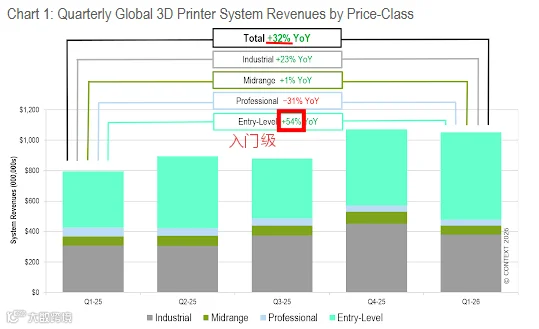
全球 3D 打印设备收入变化 图源:CONTEXT
这一增长最快的细分市场高度集中,拓竹、创想三维、ELEGOO 和纵维立方四家中国品牌占据了全球入门级设备 88% 的出货量。随着产品同质化加剧,高速打印、多色打印、AI 识别等功能迅速下放至低价机型,价格战成为主要竞争手段。
为了争夺市场份额,企业不得不压低新品首发价、打折清理旧款,并支付高昂的广告费、佣金及促销成本。市场增长带来了订单,也抬高了获客成本。
为此,头部品牌纷纷探索整机之外的第二增长曲线。拓竹建立了 MakerWorld 模型社区并销售自有耗材;Prusa 则整合了模型平台、切片软件与云服务。其核心逻辑是:通过硬件吸引用户,利用耗材、模型及软件服务构建持续收入来源,延长用户生命周期价值。
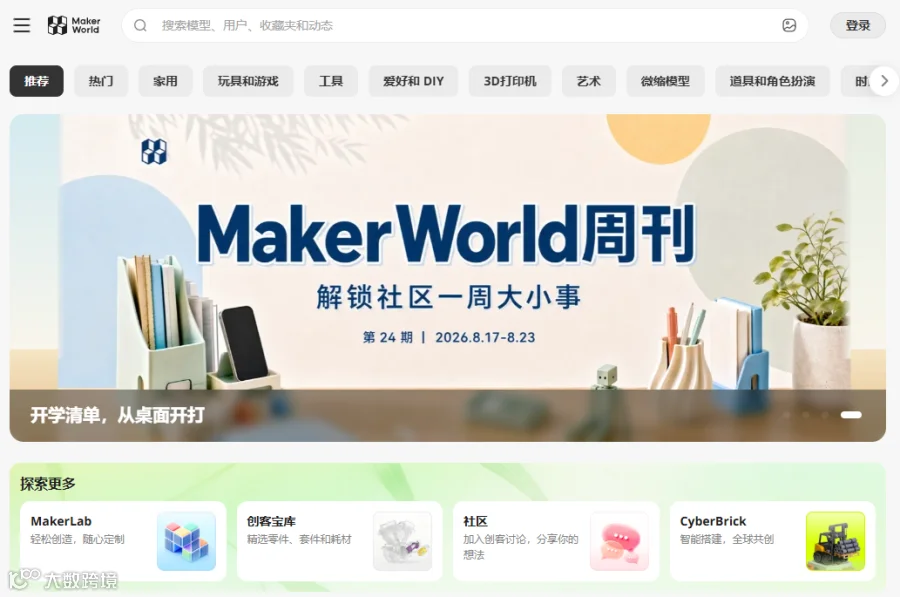
MakerWorld 社区首页 图源:Bambu Lab
创想三维也在加速布局生态业务。上半年,其耗材收入增长 48.3%,云平台会员收入增长 60.1%,新增注册用户超 100 万。尽管耗材收入占比已达 17%,但短期内仍难以完全抵消整机降价、渠道扩张及高额研发投入带来的利润压力。

耗材收入情况 图源:创想三维
中国 3D 打印品牌已赢得全球销量,但能否将市场份额转化为稳定利润,才是出海竞争的下半场关键。未来的胜负手在于:旧款库存能否及时消化、生态业务能否带来持续复购、以及海外渠道费用能否得到有效控制。