小分子GLP-1 已经超30个管线,Orforglipron上市后,谁,有这个勇气认亏不干了。
一、先分清:小分子不是多肽
说竞争格局之前,先划一条线:诺和诺德的Rybelsus和Wegovy口服片虽然是"口服GLP-1",但它们属于多肽类口服,靠SNAC递送技术实现吸收,不是小分子。两者在化学结构、专利布局、仿制门槛上完全不同,不应混为一谈。目前全球唯一获批的真正口服小分子GLP-1只有礼来的Orforglipron。
以下所有分析,仅针对非肽类口服小分子GLP-1受体激动剂。
二、全球已上市:只有1个
Orforglipron(Foundayo)|礼来|2026年4月FDA获批——全球首个口服小分子GLP-1RA,用于减重和2型糖尿病。III期72周减重约12.4%,高剂量组达14.7%,无需空腹或饮水限制,这是目前所有口服小分子GLP-1的"金标准"。
三、海外在研:19条管线,III期仅1条
全球进入III期的口服小分子GLP-1只有4个,海外占1个:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
四、国产口服小分子:20+条管线,前两名已NDA
国产口服小分子GLP-1管线超过20条,形成清晰的进度梯队:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
全球进入III期的小分子口服GLP-1只有4个,国产占2席(VCT220、HRS-7535)。但III期以下的管线已超过30条,通化东宝的THDBH110在2023年11月才获批IND,在国产管线中排第15名开外。
五、口服多肽对照列
以下为口服GLP-1的另一条技术路线——口服多肽(SNAC递送),非小分子,仅作对照:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
六、5844万买来的教训
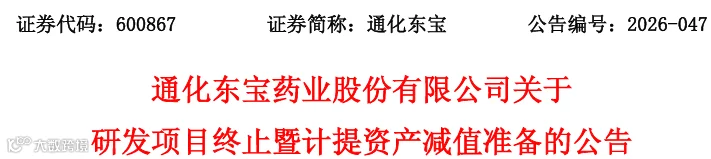
THDBH110累计投入5844.87万元,减值1688.54万元。对于通化东宝来说,这笔损失可以承受,但教训值得所有中国药企思考。
梳理一下口服小分子GLP-1的两条生死线:
第一,肝毒性。辉瑞两个管线都栽在肝毒性上——danuglipron和lotiglipron先后终止。小分子GLP-1的肝安全性是结构决定的天花板,不是靠优化剂量就能绕过去的。
第二,差异化。通化东宝的THDBH110属于"无差异化出局"——同样的靶点,后面有近20条管线在跑,前两名已经NDA,第三名III期入组超2200人。你Ia期刚刚完成,数据也不突出,凭什么认为能后来居上?
未来差异化方向已经出现:信达IBI3042在做全球首个每周口服小分子;华健未来HJ178在做GLP-1/GIP双靶点口服小分子;歌礼ASC30的呕吐率约为Orforglipron一半。但这些方向需要的研发投入和临床规模,不是通化东宝这个体量的企业能轻松承担的。
通化东宝选择了止损。这比很多"明知没戏还要硬撑到II期III期"的项目要理性得多。在GLP-1这个赛道上,不是所有的参与者都值得跑到终点——有时候,学会放弃比学会坚持更需要勇气。
数据来源:通化东宝公告、CDE、FDA、ClinicalTrials.gov、各企业公告