图源 | 雪球,侵权删 文丨Lulu
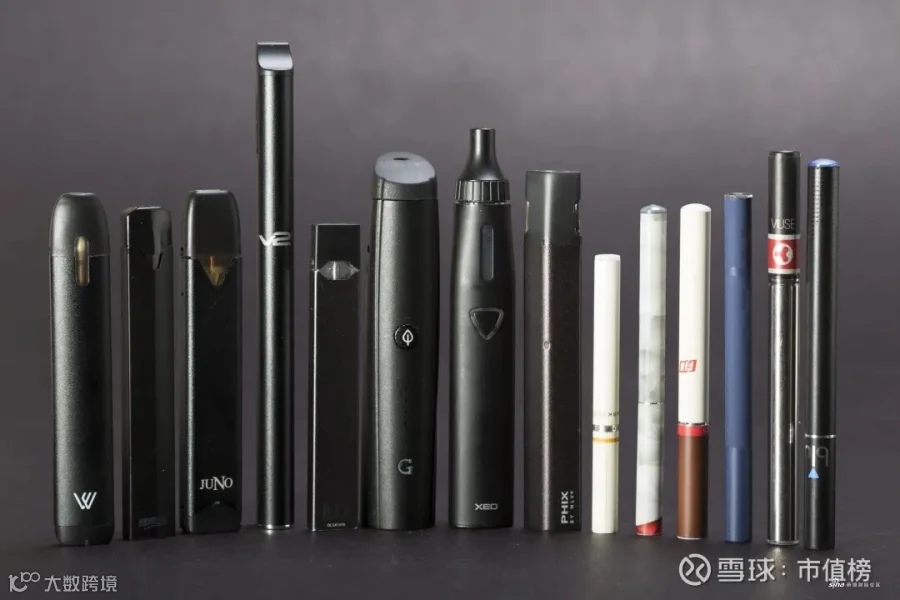
在跨境出海赛道里,一直有一个争议极大、利润极高、风险拉满的细分品类——电子烟。
它被从业者称为“闷声发大财”的刚需品类,也被多国监管视作影响公共健康的灰色产品。
一边是极低生产成本、超高终端利润的诱惑,一边是全球政策持续收紧、多国严查封堵的高压环境。尤其是澳大利亚,凭借全球最严苛的监管体系,成为电子烟出海的“高压试验场”。
暴利与严打并存,当下的电子烟海外市场,早已不是简单的品类生意,而是产业红利与监管规则的持续博弈。

暴利的电子烟
低门槛成本,高溢价生意
电子烟之所以能吸引无数卖家、工厂、资本扎堆入局,核心只有一个原因:极致的暴利。
国内完整的供应链,把电子烟的生产成本做到极致。
根据2026年的市场数据,一支主流一次性电子烟的工厂出厂成本大约在15-35元人民币,而批发成本价则大约在29-58元人民币。
但走出国门后,溢价空间被瞬间放大。在欧美、澳洲等海外市场,普通一次性电子烟终端售价普遍在150–300元人民币,热门口味、新款机型价格更高。

图源百度,侵权删
更关键的是,依托尼古丁成瘾性,让电子烟具备极强的复购属性,用户一旦形成消费习惯,会形成长期、稳定的重复购买。
所以不同于普通消费品的一次性成交,高毛利+高复购+轻量化货值,让电子烟成为跨境出海公认的“黄金品类”。但超高利润的背后,是行业与生俱来的合规风险,也为后续全球严查、政策收紧埋下了伏笔。

生产与出口机制
国内严控,出海分流
很多人疑惑,既然多国严查电子烟,为何出口货量依旧常年居高不下?这和国内电子烟生产封闭、出口开放的特殊产业机制密切相关。
目前国内对电子烟行业实行严格管控,国内线下销售、流通、线上售卖全面受限,民用消费市场持续收缩。但作为全球电子烟的核心产能基地,中国占据了全球90%以上的产能,拥有完整的研发、代工、配件、供应链体系。
因此政策明确,因为在国内生产或销售电子烟,本质上是进入了国家烟草专卖体系。核心门槛只有一个:必须持有烟草专卖许可证,并且严格遵循从产能到销售的全链条监管,不再是普通商品。

图源百度,侵权删
在这样的机制下,国内庞大的产能无法对内释放,只能全力转向海外市场,形成了“生产在内、销售在外”的产业格局。大量工厂、品牌为了生存,持续深耕海外渠道,覆盖东南亚、欧美、中东、拉美等全域市场。
也正是这种产能持续外溢的现状,让全球电子烟市场长期处于“供过于求”的状态,同时也加剧了各国的监管警惕,倒逼全球各国持续升级进口管控政策。

全球政策分化
全球电子烟监管并未形成统一标准,海外各国政策两极分化,整体可以分为两大类,不同政策直接决定了区域市场的生意空间与风险等级。
第一类是规范监管型。以美国、欧盟各国为主,并非全面禁止,而是实行严格的准入备案、资质认证、税率管控,但合法商家可正常经营,市场秩序相对规范。
第二类就是全面封禁型。如澳大利亚是全球监管最严苛、执行力度最强的国家,没有之一。直接禁止进口、销售、持有电子烟,无任何合规通道,一经查获直接扣货、罚款甚至追责。

澳洲最严监管
澳洲不认可电子烟的“减害戒烟”属性,始终以公共健康为第一原则,持续收紧监管,彻底封死电子烟的流通空间。
从2024年1月1日起,一次性电子烟(disposable vapes)就被澳洲列为禁止进口,除非能拿到ODC颁发的进口许可证和许可,但门槛极高。
在政策层面,澳洲早已全境禁止一次性电子烟进口与销售,普通商家、便利店、线上平台均不允许售卖电子烟。
再直白来说,普通跨境贸易、个人代购、商家铺货,全部属于违法行为。
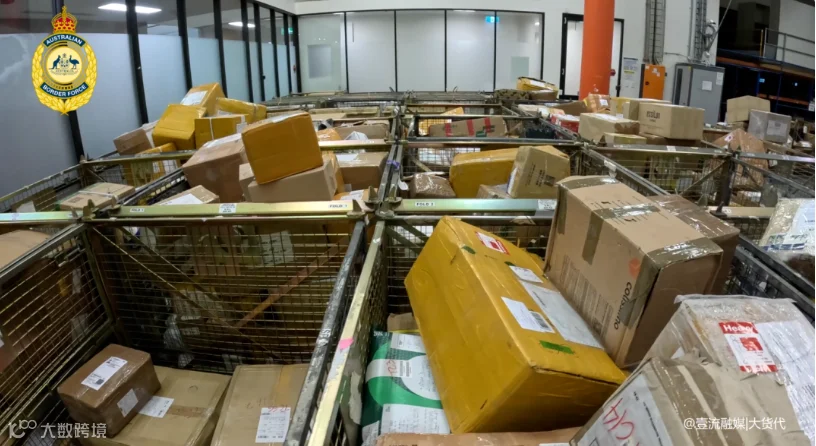
在执行层面,澳洲海关(ABF)的行动是对“离岸前、在边境、入境后”三个方向全面展开,且个人进口商业进口全都查。
针对海运、空派、跨境小包全渠道拦截,低报、瞒报、夹藏、伪报品名的电子烟货物,一旦查验直接全额扣货、销毁处理,绝不放行。
图源ABF
在处罚力度,更是行业天花板级别。个人非法进口、售卖电子烟,面临高额罚款,情节严重者可追究刑事责任;企业违规操作,罚款金额可达数百万澳元,几乎一票否决行业生存空间。
更关键的是,澳洲不仅自己查,还和多国进行合作,共同在打击非法走私烟草产品!
其中,早在2024年6月中澳两国,在年度会晤联合声明并明确:加强合作打击非法烟草与电子烟走私,纳入边境执法合作重点。
具体的合作上,包括联合打击走私、情报与信息共享——交换走私路线、团伙、灰色清关渠道、涉案物流/支付信息等。
最后的话
但也正因正规渠道完全封禁,当地市场供给短缺,黑市价格暴涨,暴利空间进一步拉大,依旧有不少卖家铤而走险走私冲关,形成“越禁越暴利、越查越有人做”的畸形行业现状。