

相关报告 |《中国女装行业发展趋势分析与未来前景预测报告(2026-2033年)》

一、随着全球服装行业稳步发展,女装零售市场规模呈现稳定增长态势
女士穿着的衣物统称为女装。近年来,随着服装行业稳步发展,女装消费也持续增长。根据数据,2020-2025年全球服装零售市场规模由1.4万亿美元增长至1.8万亿美元,预计2026-2029年全球服装零售市场规模由1.9万亿美元增长至2.0万亿美元。

数据来源:观研天下数据中心整理
2020-2025年全球女装零售市场规模由0.73万亿美元增长至0.95万亿美元,预计2026-2029年全球女装零售市场规模由0.99万亿美元增长至1.09万亿美元。

数据来源:观研天下数据中心整理
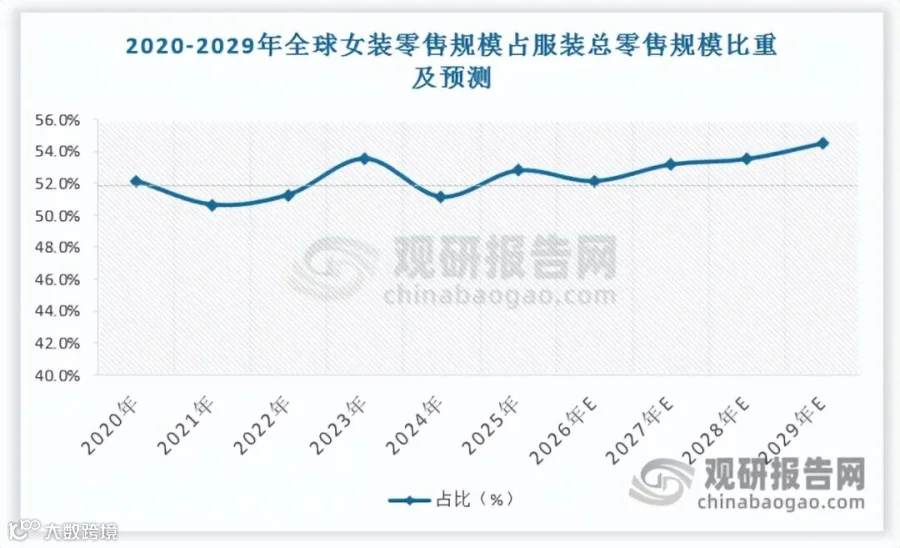
女装是服装产业的重要组成部分,女装零售额占整个服装零售总额的比重始终保持在50%以上。2025年全球女装零售市场规模占服装总零售规模比重达52.8%;预计2029年全球女装零售市场规模占服装总零售规模比重达54.5%。
数据来源:观研天下数据中心整理
二、中国为全球最大女装消费地,市场展现强大韧性与活力
女装的发展程度已俨然成为一个国家或地区的时尚度和服装行业发展成熟度的最显著标志。
根据观研报告网发布的《中国女装行业发展趋势分析与未来前景预测报告(2026-2033年)》显示,目前全球女装销售市场主要集中在亚洲地区,主要由于近年来亚洲地区的经济发展迅速,人均收入水平显著提高,消费者对时尚和品质有了更高的追求;同时,亚洲地区互联网和社交媒体的普及极大地改变了购物方式,使得消费者更容易获得新的时尚信息,并与品牌进行直接互动;叠加亚洲服装制造业的低成本,使得品牌可以更快速地推出新款式和流行趋势,满足消费者的需求。
数据显示,2023年亚洲地区女装销量达391.50 亿件,远超美洲、欧洲、非洲和大洋洲,预计2029年亚洲地区女装销量将进一步提升至430.7亿件,2023-2029年CAGR达1.6%。

数据来源:观研天下数据中心整理
因拥有庞大的女性消费群体,中国为全球最大女装消费市场。2023年我国女装销量达146.6亿件,超过美国、德国、英国、法国。预计2029年我国女装销量达154.2亿件,2023-2029年CAGR达0.9%。

数据来源:观研天下数据中心整理
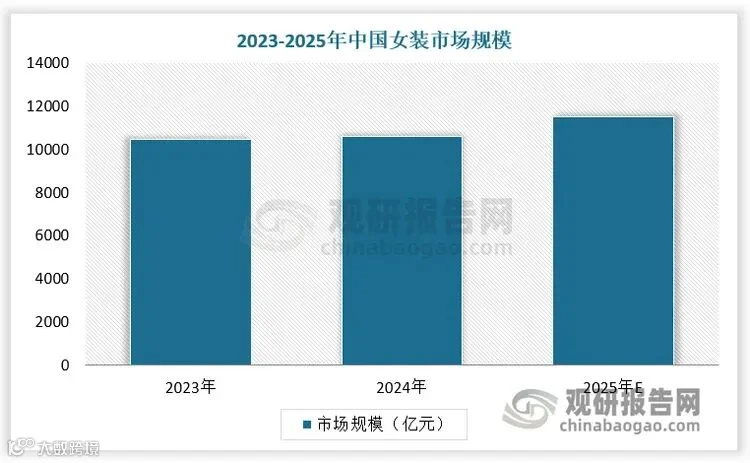
尽管面临宏观经济波动与消费环境变化的挑战,中国女装市场依然展现出强大的韧性与活力,规模稳居万亿级别。2023-2024年中国女装市场规模已重返万亿元,预计至2025年,中国女装市场规模进一步增长至11500亿元。
数据来源:观研天下数据中心整理
三、女装行业向价值深耕、场景细分、技术赋能转型,市场竞争格局正逐渐重塑
在消费升级、文化自信与技术革新的共同驱动下,中国女装行业正迎来关键转型:以 “快时尚、规模化、低单价” 为特征的粗放式增长模式逐步退出,转向 “价值深耕、场景细分、技术赋能” 的高质量发展路径。
1.消费端
当下消费市场呈现理性消费与情绪消费双向并行的全新格局,一方面理性消费浪潮推动质价比回归,另一方面情绪价值跃升为消费新刚需,同时消费主力迭代进一步深化了这一特征。
大众消费者摒弃盲目追捧品牌溢价的消费习惯,购物决策愈发审慎,高端重奢消费保持坚挺,而中低端市场围绕品质与价格的竞争日趋白热化,2023 年中国奢侈品销售额同比下滑约 10%,正是消费向性价比导向转变的有力印证,“少买但买好” 逐渐成为主流理念,消费者愈发关注产品的耐用性与经典设计。与此同时,以 Z 世代、Alpha 世代为核心的新兴消费主力,乐于为个性设计、情感共鸣与品牌价值观付费,女性消费群体更是将服装颜值视作核心选购因素,占比达到 34%,超越材质与品牌,凭借社交展示、自我表达等情感需求带动新中式、设计师小众品牌快速崛起。
2.渠道端
女装行业正面临线上冲击与线下高成本的双重挤压,经营压力显著加大。线上渠道高效便捷,但直播电商的退换货政策推高女装退货率,部分商家退货率已达 60%,陷入 “销量越高、亏损越大” 的恶性循环。线下渠道则受高租金、高人工成本困扰,叠加棉麻、羊毛混纺等原材料价格大幅上涨,服装生产成本显著抬升。
在此背景下,全渠道融合从概念走向行业标配。线上以直播电商、社交电商为核心引擎,通过内容营销实现高效转化,同时品牌加速布局私域运营以缓解公域流量成本压力;线下门店加快向体验中心转型,通过智能试衣、沉浸式场景提升消费体验,形成 “线上引流、线下体验、全域履约” 的闭环生态,成为行业破局关键。
3.供给端
供给端的智能化与柔性化变革,成为女装行业效率提升的关键。人工智能设计工具、三维虚拟试衣等技术的应用,让新品开发周期大幅缩短,品牌能够更快速地响应市场趋势变化。柔性供应链模式的普及,实现了“小单快反”的规模化生产,有效降低了库存积压风险,提升了资金周转效率。
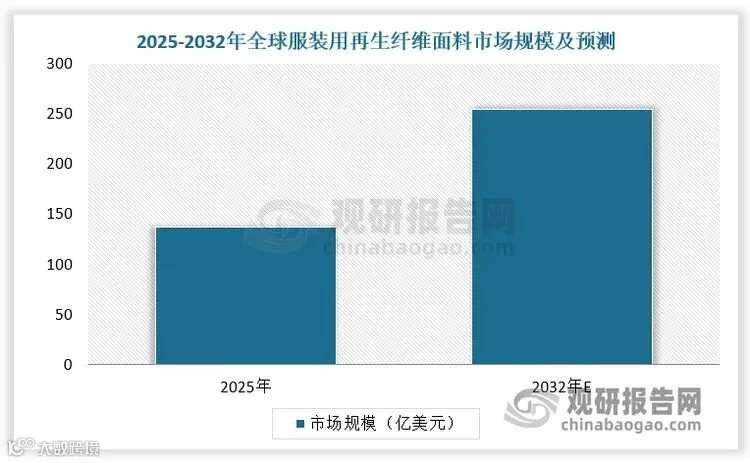
同时,可持续发展理念持续渗透,再生聚酯、生物基面料等环保材料应用比例不断提升,既满足绿色消费需求,也成为品牌差异化竞争的重要抓手,推动行业由 “符号消费” 向 “价值消费” 深度转型。预计到2032年,全球服装用再生纤维面料市场规模为254亿美元,2025-2032年复合增长率达到 9.19%。
数据来源:观研天下数据中心整理
随着市场转型,女装行业竞争格局也在逐渐发生改变。国际快时尚品牌(如ZARA等)曾凭借极速供应链在中国市场占据一席之地,但近年来面临本土品牌的强力挑战。本土品牌如波司登、森马以及各类新兴设计师品牌,通过深挖中国传统文化(如新中式)、强化数字化建设,逐步缩小了与国际品牌的差距。特别是在中高端市场,本土品牌通过多品牌战略巩固地位,市场份额稳步提升。
中国女装行业主要参与者竞争优势分析
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
资料来源:观研天下整理(zlj)

【版权申明】本文著作权为观研天下®️所有,未经授权不得转载。 |

关 于 我 们

· 网 站:观研报告网 ChinaBaoGao.com
