


来源:观潮新消费
作者:刘萍
近期,拉夫劳伦在成都开出内地首家旗舰店,面积近 1000 平方米,是目前内地规格最高的门店。这不仅是“拉夫劳伦女孩”流量延续的体现,更是奢侈品市场遇冷背景下,品牌寻求长期增长的关键落子。
新店开业之际,拉夫劳伦透露未来三年计划在亚太地区拓展 150 家新店。虽未明确中国市场具体数量,但旗舰店落地已释放出加码信号。与此同时,被称为“保罗散步”的 POLOWALK 正以“拉夫劳伦平替”定位,用另一种方式抢夺中产消费者。
相似的 logo、款式与版型,价格却不到拉夫劳伦的十分之一。即便许多消费者明知 POLOWALK 是山寨货,仍将其捧成平替界新顶流。据媒体报道,POLOWALK 门店已达 3000 家,与优衣库做起邻居。只不过,POLOWALK 价格虽香,“保罗羞耻”却始终如影随形。
拉夫劳伦坚持“高贵”,POLOWALK 疯狂偷家
早在 1990 年代,拉夫劳伦(Polo Ralph Lauren)就进入中国市场,但直到 2007 年电视剧《奋斗》热播,品牌知名度才大幅提高。因早期代理商管理不善,市场上山寨货泛滥,拉低了品牌调性。2010 年,其收回品牌专营权,次年转为直营模式,聚焦高端定位,逐步理顺定价体系。
尽管如此,拉夫劳伦在华发展仍深陷增长瓶颈。品牌偏重男装线,设计风格固化,一度被吐槽“中年通勤制服”。为扭转颓势,2020 年拉夫劳伦发力女装并加码营销,却又遭遇奢侈品行业“小寒冬”。
直到 2023 年,“老钱风”、“静奢风”在国内迅速崛起。这类风格主打低调内敛、质感高级,与拉夫劳伦的标志性单品完美契合,助推品牌再度翻红。潮流审美带动社交热度,截至目前,仅小红书平台上,#拉夫劳伦女孩#话题就已有 3.9 亿浏览量。
借势流量风口,拉夫劳伦加速本土化布局,2023 年底开设抖音官方旗舰店,升级线下渠道,打造“拉夫劳伦之家”门店。本土化动作转化为业绩爆发,2026 财年第三季度财报显示,拉夫劳伦单季营收达 24 亿美元,同比增长 12%,其中国内营收增速突破 30%。
但增长的另一面是价格持续攀升。2018 年以来,产品平均涨幅约 80%。在消费理性化环境下,不断抬升的定价拉开了与中产群体的距离。而国内外定价双标进一步消耗好感,在美国折后可能低至一两百元人民币的毛衣,在中国市场基础款 POLO 衫千元起步,针织衫、休闲夹克定价集中在 2000—5000 元。
价格壁垒与消费需求的错位,留出了巨大的市场空白,催生了国产中高端同风格品牌及山寨仿品。后者包括 POLOWALK、POLOSHIELD 等。其中 POLOWALK 最火爆,像素级模仿拉夫劳伦,几乎以假乱真。
POLOWALK 不仅版型和拉夫劳伦高度相似,连 logo 都让消费者难以分辨。两者都采用“人马杆”图案,细看才发现拉夫劳伦是右手挥杆,POLOWALK 采用左手反手挥杆。相比 logo,区分两者更直接的方式是定价。POLOWALK 因价格亲民,被称“保罗遛弯”。
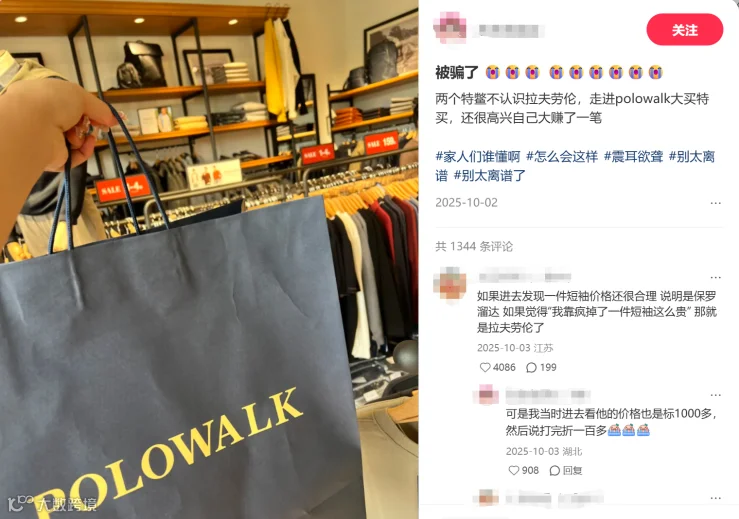
图源网友分享
POLOWALK 采用高吊牌价与常年深度折扣结合的定价策略,吊牌价对标拉夫劳伦,营造高端价值观感。但在全渠道,品牌长期维持 1~4 折的大幅让利,实际成交价格集中落在 100~300 元区间,让消费者产生强烈的“捡漏心理”。
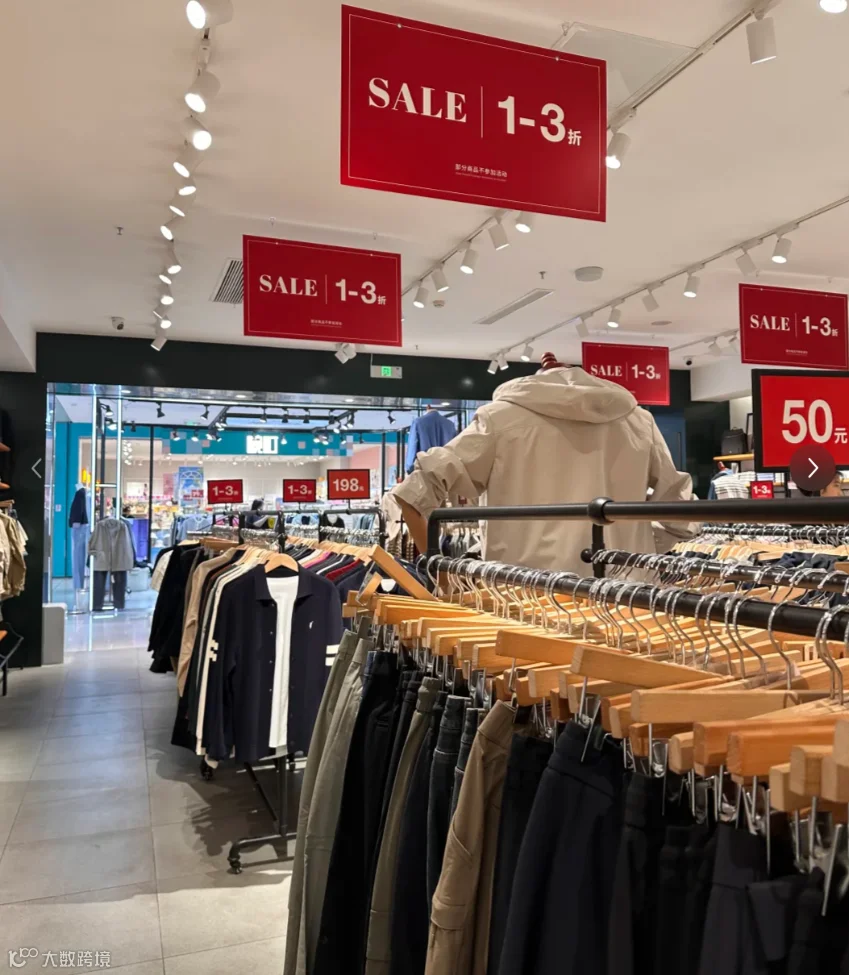
图源网友分享
以类似款式的黄色毛衣开衫为例,拉夫劳伦卖 2390 元,POLOWALK 折后卖 189 元,两者相差超过 10 倍。
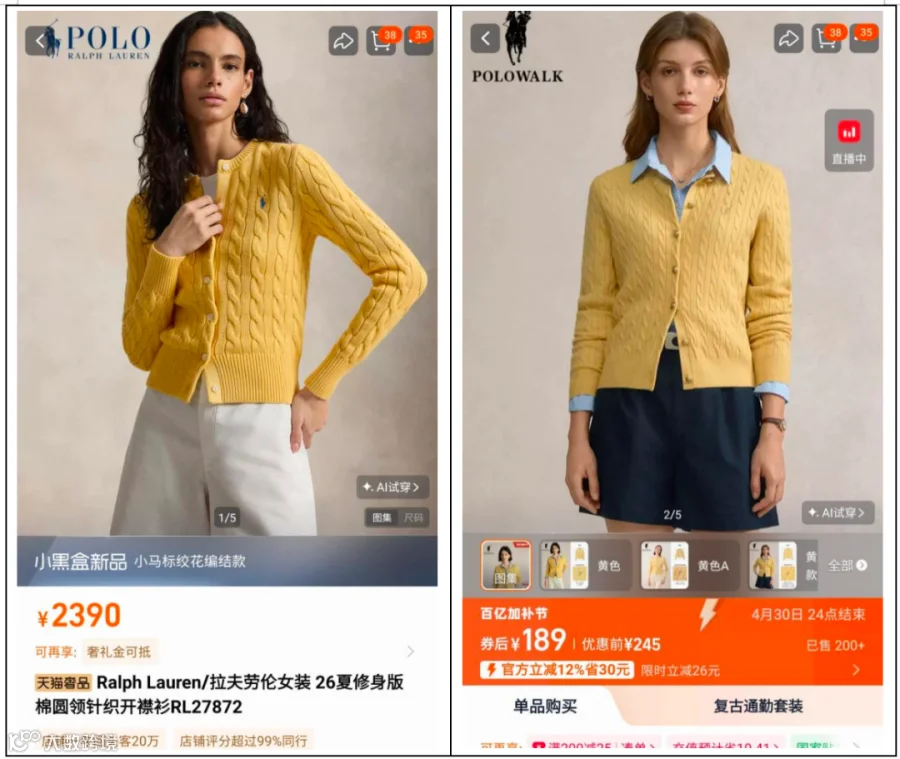
左为拉夫劳伦,右为 POLOWALK
面对平替浪潮,拉夫劳伦并未选择向下迎战,反而更加坚定地向高端迈进,走稀缺化发展路线。根据 2025 财年报告,全价销售、减少折扣、提高 AUR(平均单位零售价)等字眼被多次出现。
千店扩张,开进了一线城市
POLOWALK 能突围而出,除了低价,密集铺开的线下渠道网络同样关键。据媒体援引品牌人士表述,其全国已有 3000 家门店,与万达、凯德等深度合作。横向对比,POLOWALK 国内门店数量已是拉夫劳伦中国市场门店规模的十倍。
在选址布局上,POLOWALK 采取城乡双向渗透策略。下沉市场层面,主攻三四线城市、县城核心商圈,入驻万达、万象汇等流量型大众购物中心。同时,POLOWALK 也发力高线城市核心地段,门店开进了广州北京路、上海南京东路等热门商圈。
渠道规模化背后,是成熟的商业运营模式支撑。POLOWALK 实行直营与标准化加盟双轮驱动模式,总部统一管控门店形象、货品库存与定价规则。在竞争激烈的服饰赛道,规模化与标准化是长久发展的关键,让性价比策略得以持续落地。
然而,仅靠低价与规模还不足以站稳脚跟。低端廉价定位只能实现短暂引流,唯有质感在线,才能俘获理性消费的中产与年轻群体。POLOWALK 有成熟的代工厂资源,其运营主体为上海和兆服饰。资料显示,代工集团的前五大客户中包括拉夫劳伦及上海和兆。这意味着,POLOWALK 部分产品与拉夫劳伦可能出自同一生产体系。
不少消费者实测认为,POLOWALK 的做工并不逊色于拉夫劳伦。无论是纽扣配件还是领口缝制工艺,差异没有价格那么大。对于消费者而言,百元级预算即可入手经典款穿搭,决策门槛大大降低。
有了稳定的品控,POLOWALK 才能以高性价比定位打开市场。其淘宝官方旗舰店粉丝规模达 102 万,经典毛衣针织衫已售超过 1 万件。
做中产生意,不能一味模仿
POLOWALK 虽在这两年走红,但其品牌故事要追溯到 2013 年。这一年,名为美国波罗的公司向中国商标局集中抢注了大批 POLO 系商标。2016 年,该公司通过商标转让、授权的方式,将这些商标转手给国内企业。这些企业在授权商标基础上稍作修改,衍生出各类 POLO 商标变体,成为当下国内各类 POLO 仿牌泛滥的根源。
在众多 POLO 仿牌中,POLOSPORT 的扩张势头最为迅猛。2015 年,和兆服饰拿下了 POLOSPORT 中国大陆地区总经销权,短短一年内落地百家门店。侵权之路终究难以长久。拉夫劳伦为维护自身品牌权益,与 POLOSPORT 等相关公司展开了长达 8 年的维权拉锯战,累计诉讼近 600 场。
这场漫长的法律博弈,在 2024 年迎来终局。上海知识产权法院作出终审判决,拉夫劳伦胜诉,相关公司必须立即停止使用涉案侵权商标,还被判赔 2000 万元顶格罚金。面对败诉重压与巨额赔偿,POLOSPORT 更名为 POLOWALK。
尽管完成名义上的品牌迭代,但其 logo、产品设计逻辑并未改动,本质依旧是换汤不换药,这给品牌划定了增长天花板。因缺乏原创设计与品牌内核支撑,POLOWALK 始终处于消费金字塔底层。消费者只是为“几十到几百元的平替价”付费,而非认可品牌本身,导致用户忠诚度普遍薄弱。
中产消费天然具备鲜明的社交属性与圈层标签。POLOWALK 作为“山寨平替”,难以进入主流中产的消费圈层,无法形成正向的身份溢价。品牌价值的先天缺失,也影响了消费者的穿搭行为。为兼顾体面与社交形象,不少消费者买完 POLOWALK 后,第一时间就拆掉 logo,或想办法改造 logo,避免被别人看出自己在买假货。
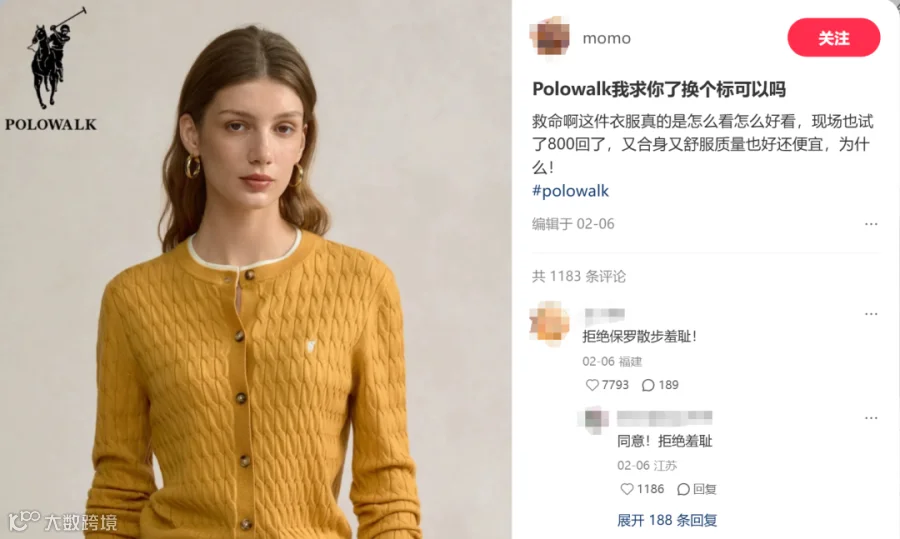
图源网友分享
POLOWALK 做的是“想穿成中产、却不想花中产价钱”的生意,这是众多国产服饰品牌努力的方向。但最终决定市场格局的变量,是价值而不是价格。
真中产的穿搭总是相似的。前些年,拉夫劳伦、始祖鸟、Lululemon 是标配。这两年还得穿上一双“丑鞋”萨洛蒙,其凭借兼具专业与潮流的属性,捕获了新一代中产消费者。值得注意的是,始祖鸟、萨洛蒙均隶属于安踏集团旗下。
在 FILA、始祖鸟等子品牌“向上”深耕高端中产市场时,安踏主品牌也瞄准理性消费浪潮下的存量机会,试图用大众市场的价格,提供对标高端品牌的产品性能和设计。近一年多来,“做中产平替”是安踏主品牌的核心战略,其 CEO 明确提出“高端技术下放 + 平价平替”的组合拳。
单纯依靠平替策略拉动增长,本身就存在明显的发展边界。落地该战略后,安踏主品牌 2025 年营收增长仅 3.7%。相比之下,负责运营始祖鸟、萨洛蒙等品牌的亚玛芬体育全年营收同比增长 27%,净利润同比激增 489%。
具有原创力、设计力与价值内涵的高品质产品,正在收获越来越高的市场认可度与盈利空间。平替在短期内可以收割流量,但品牌长期立足,终究要建立独有的价值内核与心智壁垒。安踏作为国民头部品牌,尚且难以依靠平替战略突破增长桎梏。那么,靠模仿起家的 POLOWALK,其发展局限更是不言而喻。只依附别人的审美与设计生存,注定停留在鄙视链的末端。