

导语
一笔企业贷款成败的关键,可能就藏在那份看似复杂的水母报告里。
“刘总,您这企业经营不错,但水母报告显示近三个月公户入账有明显下滑,银行那边可能...”
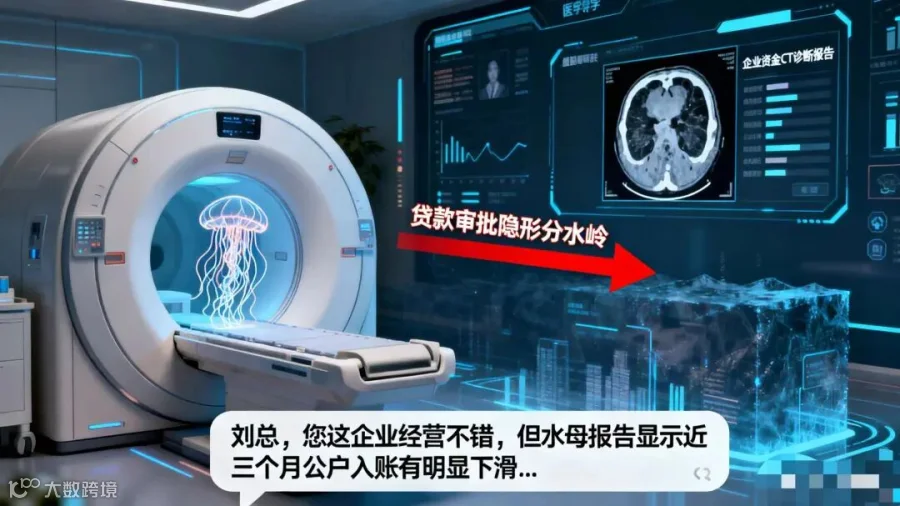
水母报告,这个在融资圈内被称为“企业资金流动CT片”的文件,往往成为贷款审批的隐形分水岭。
对于助贷同行和银行客户经理来说,能否快速准确地解读水母报告,直接关系到融资方案的匹配效率和审批通过率。今天,我将结合十余年的实战经验,为大家深度剖析水母报告在融资中的核心价值与解读技巧。
---
01 融资关键,为何水母报告成为企业融资的“资金CT片”?


在传统融资评估中,法人征信与企业征信构成企业信用画像的骨架,而水母报告则是这张画像的血肉与脉络。它记录了企业在一段时间内的资金进出详情,比任何报表都更真实地反映企业的经营活力。
水母报告实质上是一份企业银行对公账户的资金流水明细,它揭示的不只是数字,更是企业经营的真实节奏。
通过这笔流水,银行能看到企业销售收入的持续性、回款质量、上下游稳定性,甚至是企业主对公对私的资金管理习惯。对于助贷从业者来说,它是我们判断企业“融资体质”的第一手资料。
02 深度剖析,水母报告中的关键指标与隐形信息
一份完整的水母报告解读,需要抓住五个核心维度:
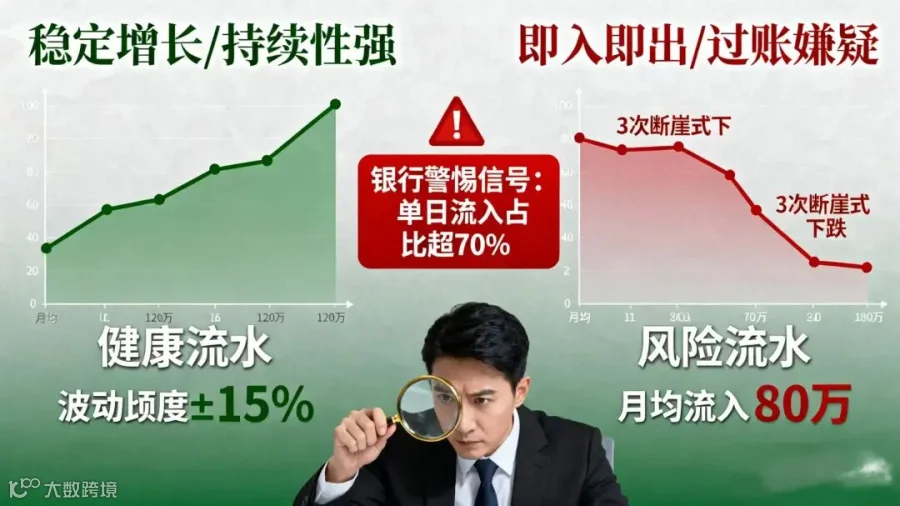
经营健康度:关注月均流入总额、流入频率和稳定性。稳定增长的入账流水是企业持续经营能力的最直接证明。银行特别警惕的是“即入即出”流水,这可能意味着企业存在过账或融资性贸易。
资金周转效率:通过分析流水中的收入与支出的时间间隔,可以判断企业资金周转周期。健康的资金周转往往表现为收入稳定,支出规律,且两者之间有合理的时间差。
上下游稳定性:观察流水中的主要付款方与收款方是否稳定。频繁更换交易对象或交易金额波动剧烈,可能暗示企业客户关系不稳定或业务模式存在问题。
潜力与风险:异常大额进出、夜间交易、节假日交易等特殊流水模式往往是风险信号。而季节性规律、与行业特性匹配的资金流动则是加分项。
隐形负债识别:通过定期固定支出、利息支付等流水细节,可以发现企业未在征信中体现的隐形负债,这对风险评估至关重要。
03 实战解码,如何快速抓取水母报告关键信息匹配产品?
面对几十页甚至上百页的银行流水,如何高效提取关键信息匹配融资产品?我总结出“三步筛选法”:
第一步:数据筛选。先剔除内部转账、法人私人账户往来等非经营性流水,聚焦于真实经营产生的资金流动。特别注意同名账户间的转账,这可能隐藏着关联交易或资金循环。
第二步:模式识别。计算最近6个月的月均流入额,识别季节性波动。同时,关注流水连续性,连续三个月无对公入账是危险信号。查找“过夜资金”,即入账资金在账户停留时间,停留时间越长,说明企业资金压力越小。
第三步:交叉验证。将流水数据与企业提供的主营业务、开票情况、纳税记录进行交叉验证。流水显示的收入规模应与这些数据基本匹配。若差异显著,需要企业合理解释。
掌握了这些解读技巧,助贷同行就能迅速判断企业更适合哪种融资产品:经营稳定的企业可匹配中长期贷款;流水呈现明显季节性波动的企业适合随借随还产品;而流水连续但额度不高的企业,则可能更适合流水贷或POS贷等信用类产品。
04 风险警示,水母报告中必须警惕的五大“红色信号”
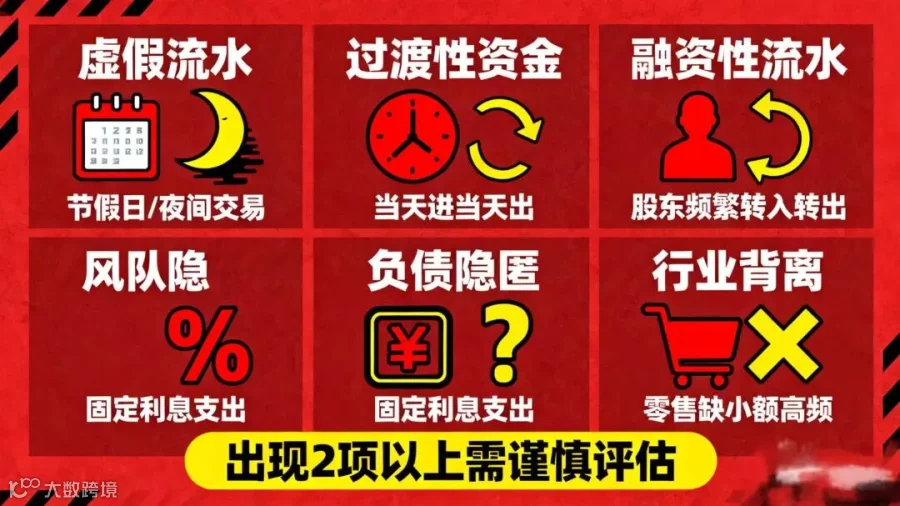
虚假流水:节假日、夜间的对公交易往往不合常理;金额整齐划一、备注刻意规范的流水需警惕。
过渡性资金:同一笔资金在不同账户间快速流转,形成“循环流水”;当天进当天出或隔夜即转走的资金。
融资性流水:企业主或股东频繁向公司账户转入资金又迅速转出,营造虚假经营景象。
负债隐匿:固定周期的利息支出可能暗示未披露的借款;规律的大额转出可能指向隐形还款。
行业背离:流水模式严重偏离行业常规特征,如零售企业缺乏高频小额收入,或制造企业缺乏稳定周期性回款。
---
一位佛山家具制造商的水母报告显示,企业每月有规律的大额资金流出,但对方账户并非原料供应商。深入询问后,企业主坦言这是支付给民间借贷的利息。
正是这一发现,让我们调整了融资方案,避免了因隐形负债导致的违约风险。
最终,那笔贷款没有批准,但我们帮企业主避免了更深的债务陷阱。
水母报告不仅是一张资金流动的地图,更是一面照见企业经营真相的镜子。在这个信息碎片化的时代,读懂企业流水背后的故事,就是掌握了融资匹配的核心密码。

扫一扫可咨询

汇融昇
微信号:Superboylijun
手机号:18620222955
