


非洲商用两轮电动化窗口正式开启
当前油价与供给冲击正直接影响骑手、配送及车队运营成本。商用两轮电动化窗口已实质性打开,企业需聚焦换电、分期及售后服务,东非适合作为优先落地市场,西非则更适合配送与能源网络联动试点。
成本冲击推动电动化落地
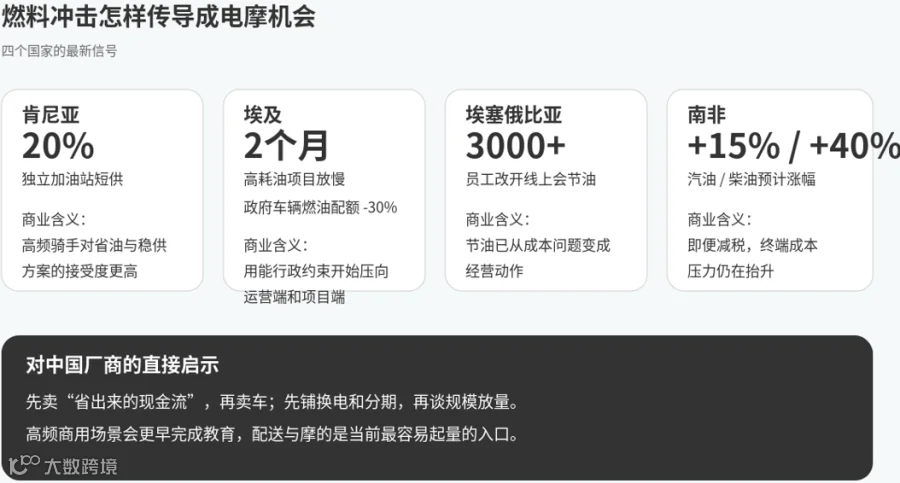
燃料短缺已从宏观层面传导至交通运营环节:3月底肯尼亚20%独立油站出现短供;南非汽油、柴油价格分别预计上涨15%和40%;埃及政府车辆燃料配额下调30%;埃塞俄比亚要求3000多名员工改线上会议省油。
Agora Verkehrswende报告显示,东非五国已有近15万辆电动车投入商用,其中电动摩托车是主体,电动化核心驱动力正是运营成本节约。需注意的是,非洲商用电摩成功关键在于整车、电池、站点、分期和维修必须成套落地,单一环节难持续。
| 你手里有什么 | 更适合先切的场景 | 第一启动动作 |
| 整车和售后能力 | 肯尼亚、乌干达的摩的和同城配送 | 先找车队或平台做90天百台级试运营,测日均里程、换电次数和故障件 |
| 电池与换电系统 | 坎帕拉、内罗毕、阿克拉的高频骑手区 | 先锁油站、便利店、园区入口资源,再谈站点密度 |
| 分期和风控能力 | 骑手集中、现金流高频的小额分期市场 | 先和平台或车队谈代扣、停机规则和违约回收 |
| CKD或SKD装配能力 | 肯尼亚、乌干达、加纳 | 先把税则、认证、备件清单和本地服务商摸透 |
东非:优先落地的战略要地

肯尼亚现有约9000辆电动车,以电动摩托车为主,总量较2023年翻倍;乌干达已投放超3000辆电动摩托车;卢旺达持续执行电动车零进口关税。肯尼亚能源石油监管局2023年发布《电动车充电与电池换电基础设施指南》,将充电点运营商、服务提供商纳入监管框架,公共充电站须申请电力零售许可,政策规范正在成型。
乌干达:全行业现金流样板
世界银行报告显示,乌干达摩托车出租车行业吸纳160万人就业。Zembo在坎帕拉铺设27个站点,通过租购和换电服务使骑手燃料成本降低50%。其核心在于解决骑手核心痛点:降低成本、保障接单时间、建立维修体系。将电池独立运营、购车款拆分月供、换电控制在2分钟内,形成可持续商业闭环。
西非:能源网络联动突破口
西非需从配送、企业车队和能源网络联动切入。加纳能源委员会2025年11月规定,电动车充电站和换电系统运营需预先审批。Kofa案例显示可行性:其Swap & Go网络在阿克拉设33个站点,库马西6个,与台铃合作的Jidi电动摩托支持分销融资,双电池续航90公里。审批许可与电力接入是抢占西非市场的关键前提。
| 国家 | 最新燃料信号 | 对电动两轮的商业含义 |
| 肯尼亚 | 约20%独立油站短供 | 摩的与同城配送更易接受换电试点 |
| 南非 | 4月汽油预计涨15%,柴油涨40% | 配送与企业车队更重视单车能耗账 |
| 埃及 | 政府车辆燃料配额下调30% | 平台端和城市配送看重节油叙事与总拥有成本 |
| 埃塞俄比亚 | 3000多名员工改线上会议省油 | 节油信号进入机构层,可跟进园区、车队合作 |
中企战略定位建议
2025年电动摩托车出口同比增长18.1%,但需规避两大陷阱:一是忽视高里程、全天候运营特性导致产品不适配;二是仅做整车出口忽视后端服务。企业应依据核心能力精准卡位:整车厂布局车队样板与售后网络,电池企业抢占站点资源与兼容标准,金融机构专注平台代扣与骑手分期,装配企业深耕CKD认证与备件体系。
行动路径
持整车能力者优先切入东非,以肯尼亚、乌干达摩的车队试运营验证模型;电池与换电企业可在东非试点基础上,向加纳等注重能源入口的西非市场延伸;金融风控能力突出者应先绑定高频场景的平台与车队,构建可持续复购生态。

#东非电动两轮商业化 #肯尼亚换电网络进展 #加纳电动车政策落地 #中企东非市场 #在非中企本地化 #出海非洲 #非洲商业 #非洲投资