



被“海外老旧系统”拖累的跨国品牌,应该如何自救?——2026海外系统本土化替换洞察
2026年开年,CIC灼识咨询联合中国新茶饮产业联盟发布《2026新茶饮行业白皮书》,全面复盘2025行业发展、拆解竞争格局、预判未来趋势。报告指出:中国新茶饮已告别高速扩张期,正式进入质价比为王、规模化深耕、全产业链竞争的新阶段。从下沉市场攻坚到全球化出海,从产品创新到资本逻辑重构,蜜雪冰城、古茗、霸王茶姬等头部与中腰部品牌加速分化,行业竞争重心由“拼门店数量”转向“拼效率、拼壁垒、拼长期价值”。


一、市场规模稳增:从高速扩张到存量深耕,现制茶饮稳居赛道C位
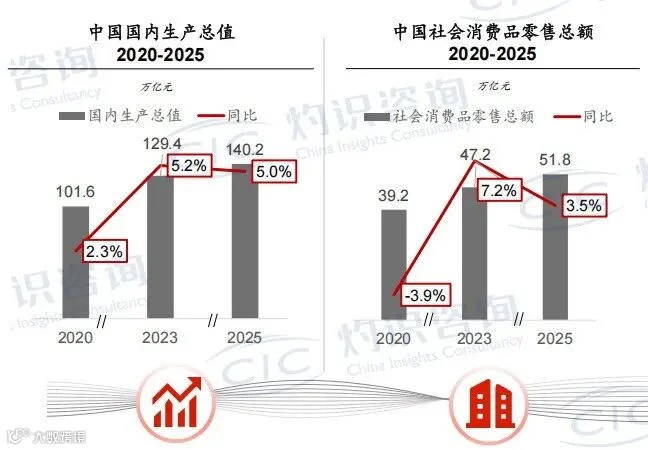
宏观经济稳中向好为新茶饮提供坚实增长基础。2025年中国GDP突破140万亿元,社会消费品零售总额达51.8万亿元,餐饮收入增速持续领跑商品零售,服务消费升级趋势明确。现制饮品凭借即时满足、高频低价、轻决策特性,成为餐饮中增长最快的品类;新茶饮则稳居现制饮品市场主导地位。

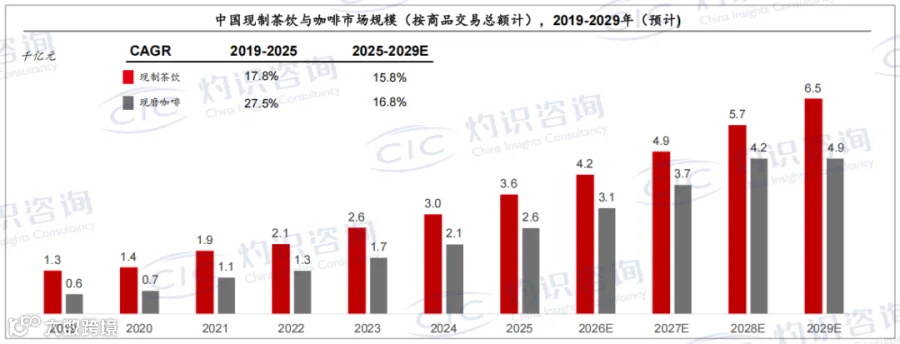
数据显示,2025年中国现制茶饮市场规模约3600亿元,预计2029年将达6500亿元;同期零售茶饮、周边及生活零售市场同步扩容,整体可触达超6.5万亿元空间。行业增长逻辑发生根本转变:2019–2025年复合增速17.8%,2025–2029年放缓至15.8%,从“规模扩张”转向“存量深耕”,与现磨咖啡增速趋近,进入精细化运营阶段。
二、渠道格局重构:下沉市场决胜,出海成为第二增长曲线
2025年新茶饮渠道呈现下沉市场主导、出海提速、门店优胜劣汰三大特征。三线及以下城市常住人口9.3亿,贡献50%市场GMV与53%开店量,已成为核心战场;高线城市门店趋于饱和,拓店速度明显放缓。
品牌竞争呈现分层格局:头部品牌(万店级)聚焦全球化与供应链壁垒,如蜜雪冰城依托全产业链自产体系稳固基本盘;中腰部品牌(2000–8000家)成为下沉主力,古茗单月拓店超500家、成功率超90%,益禾堂、冰淳茶饮以轻运营模式适配乡镇市场,双杯复购率达97%;新锐品牌则以差异化定位抢占细分赛道。
出海已成为头部品牌破局内卷的关键路径。东南亚凭借近7亿人口、超50%中青年占比的人口红利成首选地;欧美市场亦逐步突破。品牌出海已从“简单复制”升级为文化融合+供应链本地化:蜜雪冰城在越南建海外工厂,喜茶在美英设仓储中心,霸王茶姬结合新加坡国花研发新品,供应链正由“国内生产+全球配送”转向“区域生产+本地供应”。
三、产业链革命:三二一逆向融合,供应链成核心壁垒
新茶饮打破传统“一产带二产、二产带三产”的顺向逻辑,形成三产反向驱动一、二产的逆向融合新模式——以终端消费数据指挥上游生产,供应链成为品牌核心护城河。
上游原材料端,头部品牌加快自建基地、绑定产区:蜜雪冰城覆盖国内17个鲜果产区与五大生产基地,核心原料100%自产;古茗推出自产香水柠檬,并制定新鲜食材全流程标准,配送成本低于GMV的1%。中游加工端,自动化工厂与AI供应链管理系统普及,蜜雪冰城联合菜鸟打造智能补货系统,库存周转效率行业领先。下游渠道端,小程序私域与外卖平台成核心触点;2025年外卖大战虽短期拉升订单量,但也加剧加盟商“增收不增利”,行业更关注可持续盈利模型。
政策层面,“十五五”规划将茶饮纳入多地茶产业发展规划,国家鼓励农产品精深加工与全产业链标准化,推动新茶饮与农业现代化深度融合。蜜雪冰城、沪上阿姨等通过“企业+农户”模式实现助农与供应链稳定双赢。
四、产品创新三大主线:地域、养生、IP,经典品类焕新归来

2025年新茶饮产品创新聚焦地域食材、精准养生、多元IP三大主线,打造差异化记忆点:
- 地域风味突围:挖掘本土特色食材与传统茶底工艺。如喜茶木姜子滇木瓜、爷爷不泡茶空山栀子花窨制茶底,成为破圈关键;
- 精准养生升级:从“低卡零糖”迈向功能细分,纤体去火、调养气血、肠道养护成新方向。古茗桃胶木薯炖奶、沪上阿姨五黑慢养瓶成爆款;
- IP联名破圈:联动国漫、文博、艺术IP。霸王茶姬×哪吒、CHAGEE×莫奈联名款引爆社媒,实现声量与销量双增长。
同时,经典茶饮迎来系统性焕新:泰奶以“咸甜复合+健康升级+社交属性”成功翻红,为港式奶茶、日式抹茶、台式奶茶提供可复制的升级路径;传统茶饮正通过配方重构与形态创新重回主流消费视野。
五、资本逻辑重构:从押赛道到挑选手,效率成估值核心

2025年新茶饮资本市场呈现IPO高光、一级市场回暖、估值逻辑生变三大特征。全年共4起IPO,蜜雪冰城港股募资创历史纪录,二级市场板块表现跑赢恒生指数;2026年1月融资额超此前三年同期均值,行业信心稳步回升。
投资人关注点已根本性转变:从“押赛道”转向“挑选手”,核心考察三大能力——运营能力(单店盈利、加盟商复投率、闭店率)、供应链能力(自产比例、库存周转、配送成本)、产品创新能力(爆款复购率、迭代速度、技术/配方壁垒)。行业同步进入并购整合新阶段:君乐宝入股茉酸奶、蜜雪收购鲜啤福鹿家,头部品牌借并购拓展品类边界;港股因审核周期短、估值更合理,已成为新茶饮上市首选通道。
六、未来趋势:效率为王,全产业链协同穿越周期
白皮书明确新茶饮未来发展主轴:行业将全面转向“拼效率”,精细化运营、供应链纵深、产品创新、全球化布局构成品牌穿越周期的四大支柱。
短期看,下沉市场仍有渗透空间,中腰部品牌将持续扩容;中期看,出海与品类延伸(早餐、鲜啤、果咖)将成为第二增长曲线;长期看,“政产学研企”协同的全产业链模式,将推动新茶饮从单一饮品赛道升级为融合农业、工业、服务业的复合型产业,成为中国消费创新与文化出海的核心载体。
从一杯街头奶茶到千亿级产业,新茶饮的成长史是中国消费升级的鲜活缩影。2026年及未来,行业不再依赖野蛮拓店与低价内卷。蜜雪冰城、古茗、霸王茶姬等品牌的实践表明:深耕供应链、精研产品、高效运营,方能在存量时代站稳脚跟,推动中国茶饮走向更长红的未来。
