


编者荐语
泰国凭借优越的地理位置、成熟的制造业基础和积极的投资促进政策,已成为东南亚乃至全球重要的汽车零部件生产基地。第一数据深入调研,梳理泰国汽车零部件行业的发展态势、市场特点及核心驱动因素。
市场概况
泰国是全球第11大汽车生产国,也是东南亚核心汽车制造基地。汽车及零部件是其主要出口品类之一。数据显示,2022年泰国汽车行业出口额达376亿美元,其中汽车零部件与配件出口额为156亿美元,主要销往美国、日本、东南亚及澳大利亚等市场。
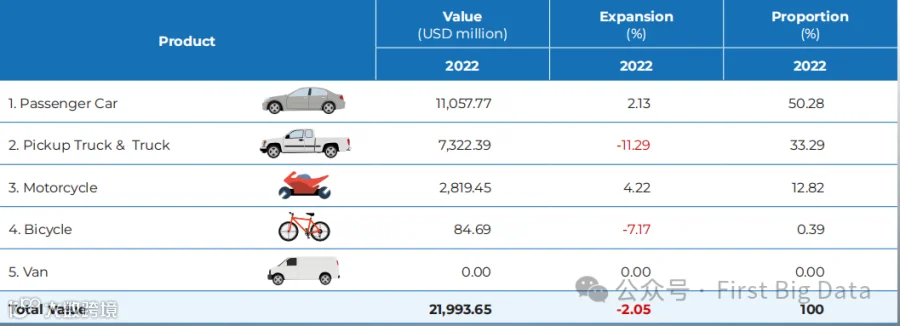
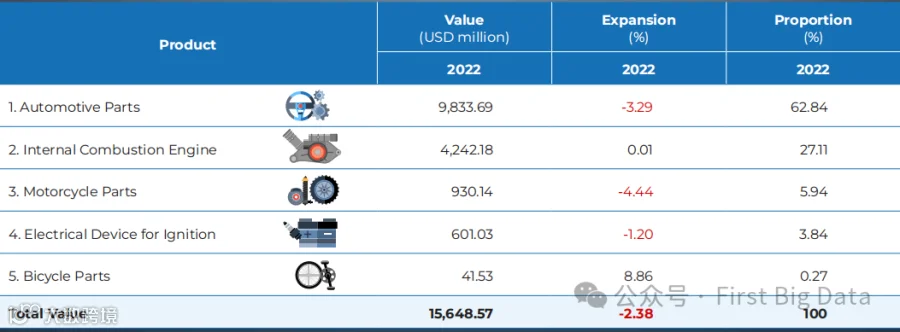
多年来,泰国政府通过明确政策持续吸引国际车企投资建厂。几乎所有主流日系品牌均在泰设立生产基地,梅赛德斯-奔驰、宝马、福特等欧美车企及大批零部件供应商也已扎根当地。近年来,为响应绿色低碳发展目标,泰国成功引入比亚迪、MG、长城汽车等多家中国电动车企业建设区域总部及制造基地;已有至少50家中国电动汽车零部件供应商在泰国设立办事机构。
2024年5月17日,在泰国投资促进委员会(BOI)主办的“BOI研讨会:电动汽车供应链”活动中,比亚迪、名爵、长城汽车、哪吒、长安、广汽AION、捷途&欧萌达首次齐聚,共同发布泰国电动化战略,明确提出本地化采购计划,旨在推动泰国制造商融入全球供应链,打造全球电动汽车制造中心。

市场格局
目前,泰国聚集约2200家汽车零部件及配件制造商,形成标准高、效率优、回报稳的成熟产业集群,产品出口覆盖全球百余个国家。
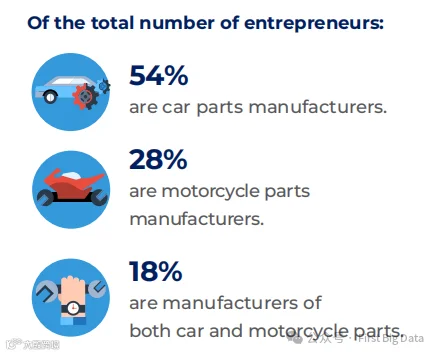
当前超1500家制造商聚焦两大类产品:
- 正品配件:按整车厂订单、依据特定技术标准生产的原厂配套件;
- 替换配件:面向后市场(售后维修替换)生产的通用或兼容型零部件。
调研显示,约400家厂商服务原始设备制造商(OEM)市场,该领域长期由日系品牌主导。大量海外OEM供应商于1980年代末至1990年代初随日系车企迁入泰国,主因日元升值削弱本土出口竞争力。
后市场体量庞大且稳定——全球在用二手车保有量约18亿辆,支撑泰国大量企业深耕替换件领域。
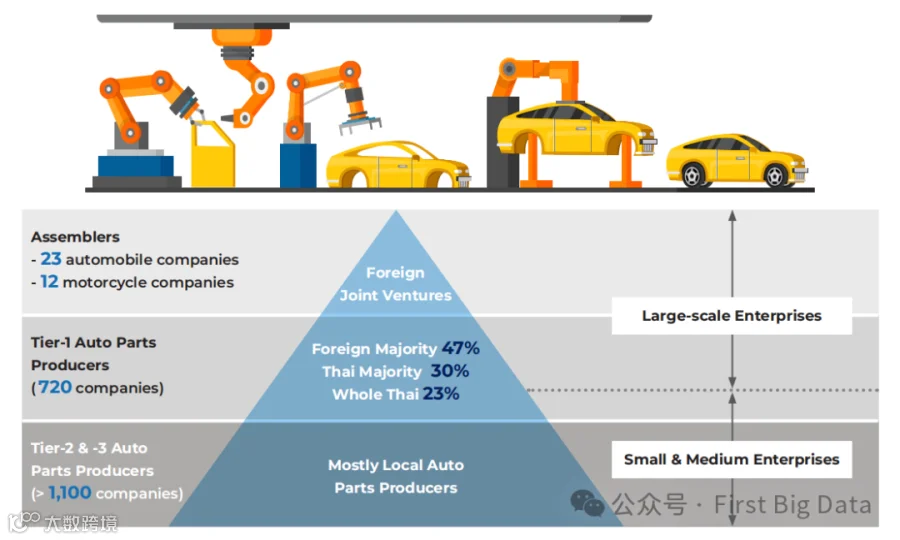
泰国承接了日本汽车制造业转移的重要份额,关键驱动力之一是其庞大的国内皮卡市场:一吨级皮卡常年占新车销量约50%。该车型兼具农用、商用与公共交通功能,叠加政府消费税减免政策,助力泰国跃居全球第二大皮卡生产国。2000年代中期,泰国进一步推出小型节能车税收激励方案,推动环保车型成为国内乘用车主力,并成长为重要出口品类。
驱动因素
第一数据显示,泰国汽车零部件产业深度嵌入本国汽车制造体系,是其工业核心支柱之一。其持续发展主要依托以下六大因素:
全球供应链的融合
国际整车厂与一线零部件供应商在泰设厂,构建起高度协同的全球供应链网络,本地零部件企业作为关键环节,已成为全球汽车产业不可或缺的一环。
产品范围的广泛性
本地制造商可生产发动机、变速箱、电气系统、底盘组件及内外饰件等全品类汽车部件,具备适配多车型、多市场需求的综合能力。
成本竞争力
相较发达国家,泰国劳动力成本优势显著,叠加完善的配套与基础设施,持续吸引跨国企业外包生产或扩大产能。
技术娴熟的劳动力和专业技能
依托长期汽车制造积淀,泰国培育出一批精通高品质零部件研发与生产的工程师、技术员与设计师,整体技术能力支撑产业高端化升级。
泰国政府的有力支持
泰国政府通过税收优惠、研发资助、基建投入及贸易促进计划等多维举措,加速本地供应商成长,并推动其深度融入全球价值链。
出口导向型特征
产业具有鲜明出口导向属性,依托区位优势与高效物流体系,零部件产品便捷辐射东盟、亚太及欧美市场。