

周金涛简介
中信建投证券首席经济学家周金涛,是中国康德拉季耶夫周期理论研究的开拓者。其在2007年因成功预测次贷危机而声名鹊起。2015年之后,他准确预判全球资产价格动荡,并在2015年11月预言中国经济将于2016年一季度触底,大宗商品将出现年度级别反弹,后续走势与此判断基本一致。
前言
自库兹涅茨提出建筑业周期以来,房地产周期的运行模式始终缺乏统一认知。当代房地产周期是否仍符合库兹涅茨定义的传统模式,是影响经济增长与资产定价的重要问题。从逻辑上看,房地产周期本质上是国别性周期,不同于技术与商品周期的全球共时性。然而,单纯以国内工业化和城市化进程解释房地产周期并不充分。例如中国近20年的房地产发展既是经济增长的结果,也是第五次康波繁荣扩散的产物。因此,房地产周期的非共时性并非仅由国内因素驱动,而是全球技术与经济扩散的外溢效应。
基于康波理论,房地产周期被视为康波的子周期,必然遵循其内部波动规律。本文旨在探讨这一关系。技术创新虽为康波增长的根本动力,但现实中的增长载体主要体现为房地产周期,尤其对国别经济而言更为关键。房地产周期滞后于技术周期,可视为技术革命引致的增长。同时,技术从主导国向外围国家逐步扩散,带动经济增长路径传导,从而形成房地产周期由核心向边缘国家依次传递的过程。这一机制进一步影响商品周期与美元周期的演进。
历史统计表明,一个60年康波周期内通常包含两个房地产周期,呈现一大一小的波动特征,这与技术、商品周期规律一致。通过分析主导国、追赶国、资源国及附属经济体之间的领先-滞后关系,有助于清晰定位当前各国所处房地产阶段。

房地产周期与库兹涅茨周期
1930年,美国经济学家西蒙·库兹涅茨在《生产和价格的长期运动》中提出,经济存在15-25年的长期波动,尤其在建筑业表现显著,故称“库兹涅茨周期”或“建筑业周期”。该周期由居民财产购置与人口迁移共同推动。从水泥周期看,价格低点至低点约33年(1880–1913),产量周期为24年(1894–1918);生铁周期中,价格周期约20年(1895–1915),产量周期达30年(1895–1925)。

霍伊特在《百年来芝加哥地区的土地价格》中指出,1830–1933年间芝加哥建筑活动平均间隔18年重复一次,周期缓慢但振幅巨大。哈里森通过对英美200多年经济史研究,也得出约18年的房地产周期,均基于名义土地价格数据。
相较之下,库兹涅茨提出的水泥价格周期约为30年,产量周期约24年,长于霍伊特与哈里森的研究结果。自库兹涅茨定义以来,房地产周期并未表现出经典特征,当代周期是否延续其模型,成为关键的经济增长与资产价格议题。
本文选取美国、英国、法国、日本、中国、澳大利亚、加拿大、新加坡、香港、巴西等国家和地区实际房价(剔除通胀)作为研究对象,聚焦第三次康波以来的全球房地产周期。研究表明:1890年以来,房地产周期平均时长为25–30年;在一个60年康波周期中,通常包含两个波动,表现为强周期与弱周期交替,符合真实周期特征。本研究从康波视角拓展了房地产周期理论,对判断当前周期位置具有重要参考价值。
第三次康波以来的房地产周期
世界经济史中的五轮康波周期
康德拉季耶夫周期是决定世界商品价格的根本力量。研究表明,一个康波周期内大致存在两个房地产周期,与商品产能周期相似。房地产周期受康波阶段约束,如同商品产能周期与中周期(资本支出周期)一样。
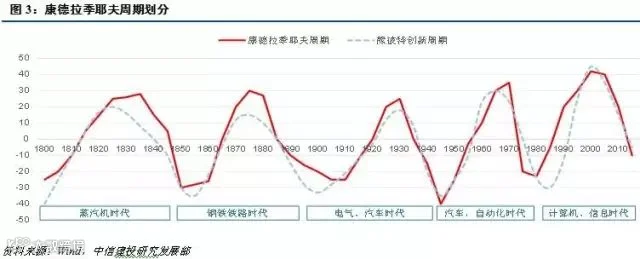
目前广泛认可的康波划分来自荷兰经济学家雅各布·范杜因。其划分显示,第五次康波自1982年进入回升期,1991年后进入繁荣期。根据研究判断,主导国美国在2000年或2004年达到繁荣顶点,此后进入衰退阶段。本轮康波的技术标志为信息技术革命。

第三次康波以来的房地产周期划分
从逻辑上,康波增长源于技术创新,但现实增长的核心载体是房地产周期,尤其对国别经济至关重要。房地产周期滞后于技术周期,可视为技术革命的引致增长。将其置于康波框架下研究,能更清晰揭示其内在波动规律。
为分析长期实际房地产周期,本文采用多国实际房价数据(名义价格剔除CPI)。美国数据源自罗伯特·希勒《非理性繁荣》,英法数据来自本国统计局,其他国家来自国际清算银行,研究区间为1890–2014年,覆盖10个国家和地区。结合数据可得性与领先关系,以美、英、法为主要依据进行周期划分。

通过滤波方法分析1890–2015年美国名义与实际房价,两者走势基本一致。除一战期间因物价飙升导致实际房价回落外,其余时期高度同步。本文聚焦实际因素,以实际房价波动为主要研究对象。

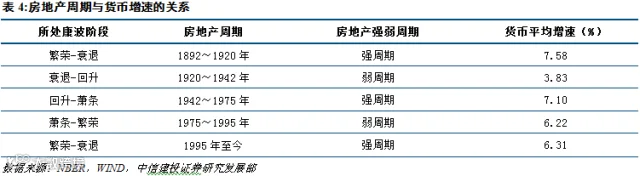
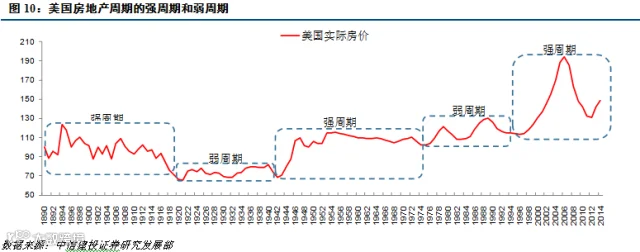
基于美、英、法等国数据,第三次康波以来的房地产周期划分为:1892–1920(28年)、1920–1942(22年)、1942–1975(33年)、1975–1995(20年)、1995–2025(30年),共五轮。发达国家经验显示,一个康波周期约含两个房地产周期。第四、五次康波中,美国周期领先英、法等外围国,故以美国为基准推演全球规律。
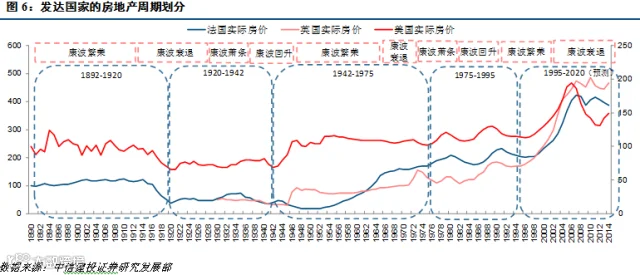
在1942–1975年周期中,美国于1955年见顶,而英、法仍在上升。美国上升期较短,主因包括人口结构变化(25–44岁置业人口停滞)与货币政策(长期利率上升抑制购房需求)。此外,1950s–1970s期间多次经济衰退亦压制房价。

相比之下,2001年后尽管置业人口增长放缓,但美联储大幅降息营造宽松货币环境,叠加信贷条件放宽,推动房价持续上涨至2006年峰值。可见,政策扰动与人口因素共同决定了不同周期阶段的表现差异。

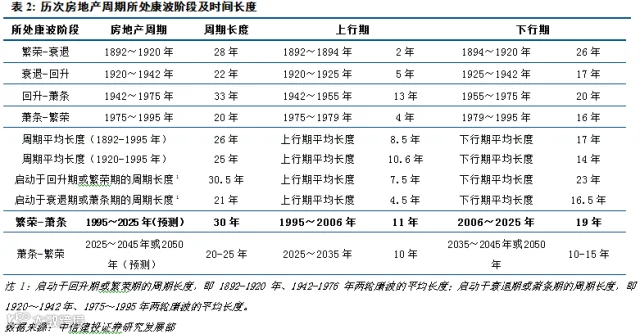
研究发现,1892–1995年房地产周期平均长度约26年,1920–1995年为25年左右,即平均每轮约25年,一个康波包含两轮。其中,上行期平均8.5年,下行期约17年,上行明显短于下行。启动于回升或繁荣期的周期,下行阶段更长。
进一步分析显示,启动于回升或繁荣期的房地产周期平均长达31年,而衰退或萧条期启动的周期平均仅21年。据此推算,始于1995年(康波繁荣期)的本轮周期可能于2020–2025年触底,历时25–30年,与商品产能周期低点(2030年)接近,符合历史规律。下一轮周期或开启于康波萧条期,持续至第六轮康波繁荣阶段(约2045–2050年),长度预计20–25年。

美国房价2012年的反弹很可能是大周期下行中的B浪反弹。本轮周期始于1995年,2006年实质性见顶后回落,2012年出现反弹。鉴于其启动于康波繁荣期,周期较长,此次反弹仅为下行过程中的阶段性回升,最终大底预计在2020–2025年形成。
房地产周期中的强周期和弱周期
启动于不同康波阶段的房地产周期,波动性存在显著差异,可分为强周期与弱周期。数据显示:
- 启动于康波**繁荣或回升期**的周期:上行期平均涨幅49.4%,下行期平均跌幅29.2%;
- 启动于**衰退或萧条期**的周期:上行期平均涨幅22.3%,下行期平均跌幅12.9%。

强周期波动更大的原因在于,回升与繁荣阶段新技术加速扩散,主导产业发展带动产业链联动,引致更强的房地产需求。同时,新兴产业创造大量就业与收入提升,增强置业需求;富余产业资本在逐利驱动下流入房地产,催生投机行为,加剧价格波动。
始于1995年(康波繁荣期)的本轮周期属于强周期。数据显示,1995–2006年美国实际房价上涨71.2%,2006–2012年下跌32.5%,涨跌幅均超历史平均水平,验证了强弱周期规律。下一轮周期预计于2020–2025年启动,若处于康波萧条期,则周期长度与波动性将相对较弱。该规律在英、法等国同样成立,且可通过货币增速变化加以印证。


房地产周期与商品周期、中周期
房地产周期与商品周期
研究表明,一个康波周期内嵌套两个商品产能周期,每个约25–30年。商品产能扩张通常由三类需求驱动:主导国经济繁荣(如1947年第四波康波启动)、追赶国工业化(如1955年日本、2000年中国)、以及货币体系或通胀变化。
房地产周期是商品周期的重要驱动力。对于1980年代的附属经济体(如香港、新加坡)及2000年后的追赶国(如中国),房地产投资是推动工业投资与经济增长的核心部门之一。作为技术革命的引致增长,房地产周期的兴衰直接影响商品产能周期的启动与衰退。
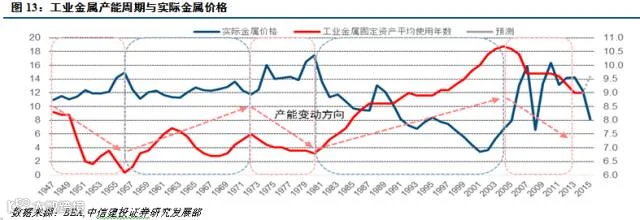

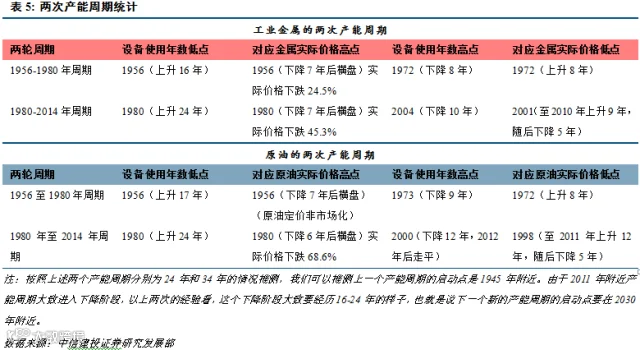
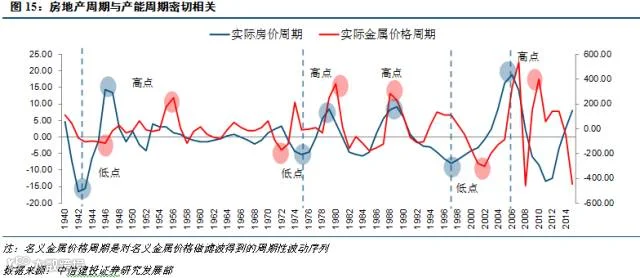
产能周期启动点序列(1945–1972–2002–2030)与房地产周期启动点(1942–1975–1995–2020至2025)高度接近。历史经验显示,房地产周期通常领先产能周期3–7年。本轮房地产周期预计2020–2025年见底,下一轮产能周期或于2030年启动,领先时间拉长至5–10年,可能因下一轮房地产周期启动于萧条期,属弱周期,对产能拉动作用滞后。

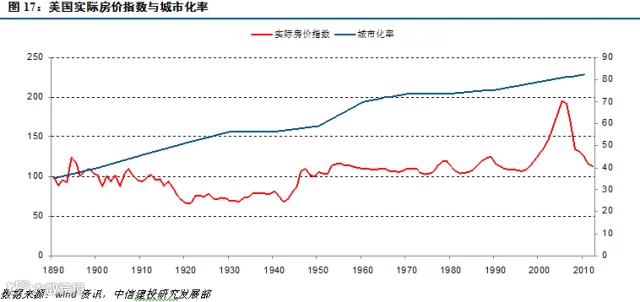
产能周期启动常对应大国快速城市化阶段:美国1950–1960年城市化率从60%升至70%;日本1967–1982年从50%升至60%;中国2000–2010年从35%升至50%。城市化是房地产周期的重要推力,进而驱动商品需求与产能扩张。


房地产周期与中周期
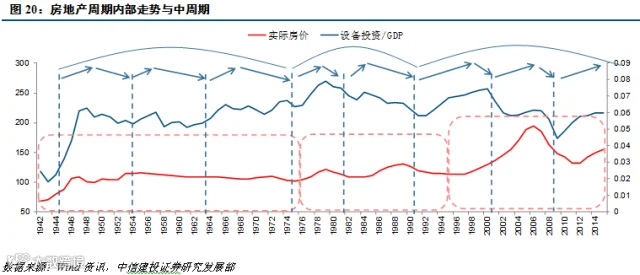
房地产周期(20–30年)明显长于中周期(朱格拉周期,约9–10年),其内部走势受中周期阶段影响。研究显示,1942年以来美国中周期低点大致出现在1945、1954、1964、1975、1982、1991、2001、2009年。二者关联如下:
- 中周期下行期对应房地产回调或下行,上行期则对应房地产反弹;
- 中周期低点前通常为房地产下行阶段,房地产低点一般出现在中周期低点附近或之后;
- 美国本轮房地产周期2006年见顶后,中周期于2009年开启上行,房价于2012年出现B浪反弹,对应中周期上行期;
- 中周期高点约在2015年,低点预计2019年附近,此前通常为房地产下行阶段,故2012年反弹大概率在2017–2019年结束,进入C浪下跌;
- 房地产低点通常滞后中周期低点,鉴于2019–2020年或为中周期低点,本轮房地产终极大底可能出现在2020–2025年。
全球房地产周期演进的传递规律
全球房地产周期演进的传递规律
研究发现,全球房地产周期在核心主导国、外围主导国、追赶国、附属经济体与资源国之间存在明显的领先-滞后关系,遵循“主导国—外围国—追赶国—附属经济体/资源国”的传递顺序,对判断各国周期阶段具重要意义。
国别层次划分如下:
- 第三次康波:英国为主导国,美国、法国为外围国;
- 第四次康波:美国为主导国,英国为外围国,日本、澳大利亚、加拿大为追赶国,新加坡、香港为附属经济体;
- 第五次康波:美国为主导国,日本、澳、加为外围国(兼具资源国属性),中国为典型追赶国,巴西为代表性资源国。

分析显示:
- 第四次康波第一轮周期(1942–1975):美国低点领先英法1–6年,高点领先英国近18年;
- 第二轮周期(1975–1995):美国低点领先英2年,领先日、澳、加2–10年;高点领先英、日1年,与澳、加基本同步;
- 第五次康波第一轮周期(1995–2020):美国低点领先法、澳、加1–3年,领先中国约5年;高点领先英、法约1年。
总体来看,主导国领先外围国,外围国领先追赶国,层级传递关系明确。领先时长受各国工业化进程影响,规律性不强。
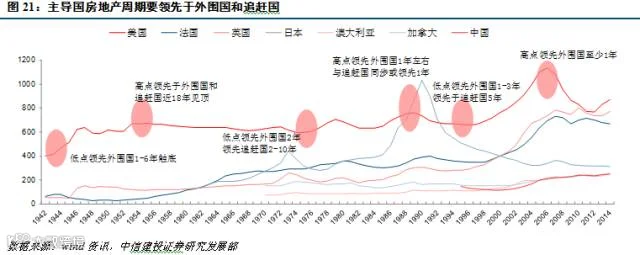

第四次康波中,美国高点领先附属经济体(港、新)7–9年。美国2006年见顶已逾十年,而中国作为追赶国领先港、新,反推可知中国上行期已近极限,2014年与2016年或为双头顶部,周期可能于2017–2019年转入下行。
第五次康波中,中国于2000年左右启动新一轮周期,香港2003年见底,新加坡2004年,巴西2003年,均滞后中国3–5年,印证传递规律。


风险提示:中美房地产周期或在2017–2019年共振下行
房地产周期长约25–30年,美国自1995年启动本轮周期,2006年实质性见顶。根据历史规律,大底或于2020–2025年出现,2012年反弹应视为下行中的B浪反弹。中周期研究亦支持此判断:中周期低点前通常为房地产下行阶段,美国中周期低点预计2019–2020年,故B浪反弹大概率在2017–2019年结束,进入C浪下跌。
传递规律显示,美国高点领先港、新7–9年,中国领先港、新。美国2006年见顶已十年,中国上行期趋近极限,2014年与2016年或为双头顶部,周期或于2017–2019年步入下行。
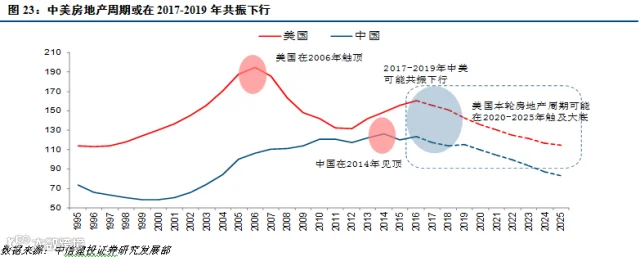
综上,中美两国很可能在2017–2019年同时进入房地产周期下行阶段,形成共振下行。作为全球两大经济体,此举或将加剧全球经济调整压力。当前正处于康波衰退向萧条转换的关键期,中美房地产共振下行或成为加速康波进入萧条阶段的重要风险点。