


文|周金涛 来自中信建投策略周金涛,本文经作者授权发布
本文转自:扑克投资家
内容摘要
1. 人生发财靠康波
康波在现实中的表现是价格波动,其规律为宏观对冲与个人财富规划提供了关键依据。文章基于长期价格波动研究,对2016至2018年大宗商品走势做出预测。
2. 康波就是价格波动
康波表现为长期的总体价格上涨或下跌,源于资本主义体系内在机制,并嵌套多个库兹涅茨周期和朱格拉周期,构成国际宏观对冲的核心理论基础。
3. 康波中价格剧烈波动的原因
价格剧烈波动集中于衰退向萧条过渡阶段,主因包括效率提升放缓导致供需失衡,以及供应链中的“长鞭效应”。
4. 康波中的能源和金属价格
能源与金属价格不能仅由当期供需解释,而是劳动生产率下降、追赶国工业化及长鞭效应共同作用的累积结果;短期波动则受朱格拉周期影响。
5. 康波中的太阳黑子和农业
太阳黑子可能通过气候影响农业产出,进而间接作用于价格,但农业本身未表现出明显的康波级别长周期特征,更多受施瓦贝循环(11年)和厄尔尼诺现象驱动。
6. 康波中的黄金价格
黄金作为大宗商品的一般等价物,在萧条、回升与衰退阶段与实际利率呈负相关,但在繁荣期该关系弱化甚至反转。
7. 第五次康波中的价格波动
2002年起大宗商品进入十年牛市,2012年后转入熊市。预计2016至2018年为衰退向萧条转换的关键期,或将迎来商品价格低点及中级反弹,全球可能出现小型滞胀。
前言:人生发财靠康波
康德拉季耶夫周期(简称“康波”)的研究曾在20世纪70年代活跃,正值第四波康波的衰退与萧条期。自2005年起,作者持续研究康波理论,尤其在2008年次贷危机后深化了对经济周期的理解。随着中国房地产投资价值减弱,宏观对冲时代来临,建立适用于中国的周期理论体系成为必要。
康波的本质是人的集体行为与代际更迭的结果。正如福雷斯特所言,康波的形成依赖资本设备寿命、产业结构调整速度及人类生命周期,其周期约为一个甲子(60年)。个体出生所处的康波阶段,决定了其一生的经济轨迹。资产价格波动是财富积累的核心途径,因此,“人生发财必靠康波”。
康波在现实中体现为价格波动,掌握其规律即掌握了宏观对冲与财富管理的密码。本文从价格波动切入,分析康波运行逻辑,并对2016–2018年大宗商品走势提出前瞻性判断。
康波周期概述
康波理论最早可追溯至19世纪末,俄国人帕尔乌斯发现约50–60年的长期经济波动。1920年代,苏联经济学家康德拉季耶夫正式提出长波假设,奠定研究基础。二战前为第一研究高峰,随后沉寂约30年,直至1970年代因第四波康波进入衰退再度兴起,欧美及日本学者如曼德尔、筱原三代平等均有重要贡献。
1.1 康波时期的划分方法
普遍将康波划分为繁荣、衰退、萧条、回升四个阶段,其中繁荣与衰退为上升期,萧条与回升为下降期。广泛认可的划分来自荷兰经济学家雅各布·范杜因,其将第五次康波始于1982年回升阶段,1991年后进入繁荣期。以美国经济为基准,2000年或2004年为繁荣顶点,此后进入衰退。本轮康波的技术标志为信息技术革命。
1.2 当前对康波的基本认识
美国学者伊斯伯尔丁指出:康波是长期总价格的上升或下降过程,源于资本主义体系本质;每个康波内含若干库兹涅茨周期与朱格拉周期。支持康波存在的最有力证据来自价格序列,亦可见于长期利率、能源生产与创新数据。
资源品价格的长期波动是康波研究的核心,涵盖商品属性与金融属性两方面,这也使其成为国际宏观对冲的根本理论。关于康波驱动力,主流观点包括:技术创新、货币供给变化、新兴国家加入世界经济体系、初级产品供给约束。熊彼特提出的“三周期嵌套+创新推动”理论影响深远。
1.3 康波中的增长与通胀
康波各阶段的增长与通胀关系动态演变,需回溯50年历史才能准确理解。繁荣期通常伴随高增长与低通胀,得益于技术提升效率;当技术红利边际递减,资源约束显现,供需失衡引发价格快速上涨,叠加资本过度投入,形成经济冲击。
衰退前期多表现为“高增长+高通胀”,后期转为滞胀;萧条期则经历通缩与滞胀反复交替。从萧条向回升过渡是一个缓慢过程,持续十年以上,期间可能出现新兴经济体崛起,如第五波康波回升期的亚洲四小龙。
美元本位制下,货币因素加剧康波形态复杂性。例如第四波康波萧条期并未明显通缩,反而长期滞胀,受石油危机与地缘政治影响显著。
康波中的价格现象
罗斯托认为,粮食与初级产品的丰裕或匮乏是形成长期波动的基础,主导部门、人口迁移与原材料价格是研究康波的关键变量。太阳黑子学说亦属此分支,认为其通过气候影响农产品供应,进而作用于价格。
2.1 康波中的价格现象
康波区别于其他周期的核心特征是价格剧烈波动,集中发生在衰退至萧条阶段。罗斯托观察到,在康波顶部附近,物价常在三年内暴涨60%–100%,应从实物供需角度而非纯货币视角解释。
价格骤升三大原因:一是技术进步放缓,增长依赖投资扩张;二是新兴工业化国家加入全球体系,边际资源需求激增;三是农业与初级产品供给波动,尤以太阳黑子与厄尔尼诺影响为主。
尽管1971年后全球脱离金本位,初级产品价格中枢上移,但波动模式未变。以黄金原油比衡量,该比率围绕中枢波动,说明真实购买力仍具周期性。
2.2 康波中商品价格牛熊的原因
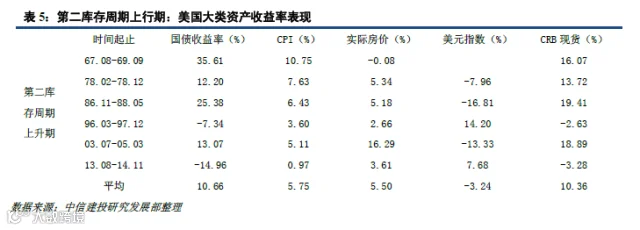
大宗商品牛市通常出现在康波繁荣末期,持续约十年,随后进入贯穿衰退与萧条的长期熊市,主要下跌期约15年。此间增长与通胀关系发生根本转变,过去十年经验难以指导未来。
供需失衡是累积结果:回升至繁荣期价格稳定,因技术创新提升效率;当效率增速放缓,维持增长需加大投资,打破原有平衡。美国全要素生产率于2003年见顶,恰与2002年大宗商品牛市启动吻合。
此外,“长鞭效应”放大上游资源品波动——供应链末端企业基于下游订单决策,信息逐级失真导致库存与生产过度反应。
尽管第五波康波呈现全球化分工格局,中国低成本支撑全球低通胀,但更多人口纳入资本主义体系并未平抑波动,反而加剧了系统性风险。
2.3 康波衰退和萧条期的滞胀和通缩
对比第四波康波的严重滞胀,第五波康波至今表现为通缩特征。研究美国CPI长期趋势发现:康波繁荣期价格平稳概率达100%;回升期多数平稳;衰退期必然剧烈波动;萧条期均为冲高回落。
当前正处于第五波康波衰退尾声向萧条过渡阶段,全球处于货币宽松背景下的通缩环境。历史规律表明,此时极可能已接近五年价格低点,未来五年需警惕滞胀回归。
康波中的能源和有色金属
3.1 康波中的能源问题
日本学者木船久雄研究发现,长期来看一次能源消费弹性趋近于1,即能源增速与GDP增速基本同步。但在结构转型期存在滞后性:经济减速后,高耗能产业与消费模式难以立即调整,导致能源需求惯性上升。
追赶国工业化是推升资源价格的核心力量。典型如第四波康波中的日本(1960s)、第五波康波中的中国(1998–2004)。工业化国家能源消耗呈倒U型曲线,爬升阶段对价格影响最大。
中国一次能源消费增速于2004年见顶,而资源价格冲击发生在2007–2008年,滞后约四年,印证了结构调整的时滞效应。因此,能源价格波动是劳动生产率下降、长鞭效应与追赶国工业化的综合结果。
短期能源价格仍遵循朱格拉周期,与经济增长率密切相关。
3.2 康波中的工业金属
工业金属(铜、铅、锌)与能源价格走势整体一致,均在繁荣期稳定,衰退与萧条期剧烈波动。波动根源在于技术创新带来的效率提升边际递减,迫使经济依赖投资拉动,重构供需平衡。
1990年代前,工业金属与能源价格关联度较低,因当时石油定价权掌握在英美公司手中。1970年代OPEC形成寡头垄断,1990年代后金融资本介入,油价逐步实现市场化,与工业金属联动增强。

康波中的农业和太阳黑子
早期康波研究重视农业,因饥荒周期明显。杰文斯曾提出太阳黑子影响商业活动。但1970年代后农业边缘化,与其在现代经济中占比下降有关。农业供给受天气主导,故太阳黑子研究一度盛行。
4.1 太阳黑子周期与康波
太阳黑子周期包括:厄尔尼诺(2–7年)、施瓦贝循环(11年)、海耳周期(22年)、吉村循环(55年),分别对应库存周期、朱格拉周期、库兹涅茨周期与康波周期。
观测显示,太阳黑子低谷往往对应经济高潮。其影响路径除气候外,或还涉及人类情绪与商业行为,被视为“周期天道”的潜在动因。

4.2 农产品价格的周期属性
农产品价格无显著康波级别波动,但与施瓦贝循环(11年)相关性强。太阳黑子活跃期气候温和,利于丰收,价格下行;反之则歉收推涨价格。
历史数据显示玉米、大豆、小麦等与太阳黑子数量呈显著负相关。然而,1997–1998年超强厄尔尼诺未引发涨价,反在无极端气候背景下出现2000年后商品牛市,说明天气非长周期主因,更多影响短期波动。
康波中的黄金
黄金虽脱离货币职能,但仍具强金融属性。其价格受通胀、美元汇率与避险需求主导。Erb and Havey研究指出,黄金长期购买力相对CPI保持稳定,形成“黄金常数”。
黄金-原油比率是衡量其相对价值的重要指标。1971年以来,该比率维持在每盎司黄金兑10–15桶原油之间,偏离后多由油价回调修复。
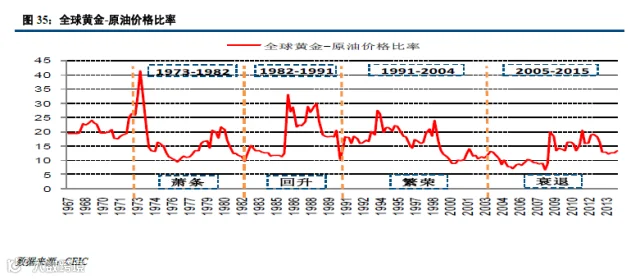
黄金与实际利率在康波萧条、回升与衰退阶段呈负相关,但在繁荣期关系断裂,反映不同阶段大宗商品表现差异。
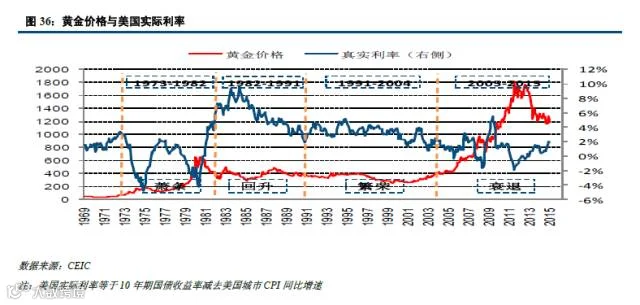
2004–2007年黄金涨幅落后于大宗商品,体现其货币属性滞后性;之后因货币宽松与避险情绪升温,黄金表现超越大宗。预计萧条期实际利率下行趋势下,黄金仍将具备相对优势。
第五次康波的价格波动
6.1 关于第五次康波周期的研究
作者自2006年起持续跟踪第五次康波,发表《色即是空》《国际化博弈》等文,成功预判2008年康波衰退开启及2011年商品牛市双顶。2014年提出“康波二次冲击正在靠近”,指出美元走强与大宗商品暴跌将引发新一轮动荡。
6.2 关于第五次康波周期中的价格波动
第五波康波大宗商品牛市始于2002年,2008年与2011年形成双顶,2012年后进入熊市。2008年为一次冲击,2015年后进入二次冲击并向萧条转换。
衰退与萧条连接点通常是商品价格长期低点,前三波康波均验证此规律。第四波起呈现增长型周期特征,价格不重回历史低位。第五波同样为增长型周期,预计低点不会低于2001年水平。


6.3 关于大宗商品的中级反弹
历史上每次萧条初期均伴随价格反弹。结合周期双底结构,2015年底至2016年上半年或为首次探底,2016–2018年有望出现超跌反弹。
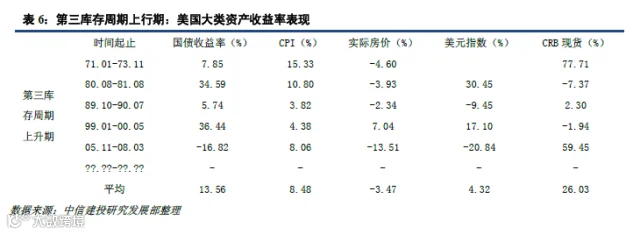
回顾第四波康波,大宗商品熊市长达22年(1980–2002),期间每轮中周期末段均出现波段行情,多位于第三库存周期,因该阶段常现滞胀环境。

6.4 关于第五次康波周期中价格研究的后续问题
当前商品价格处于长期底部区域,但需三年以上反复确认。预计2016年启动中周期第三库存周期,受益于中国房地产B浪反弹与美国地产高位延续,叠加货币乘数上升,或将带来一次小型滞胀,构成商品触底信号。2018年若现三期共振低点,或为真正长期底部。后续需紧密跟踪中美欧经济周期、美元指数与复苏趋势,把握震荡筑底中的投资机会。
