一文读懂2024东南亚母婴消费新趋势
 后浪小小班
东南亚母婴市场热销品类与品牌洞察
六大站点消费趋势解析,揭示跨境新商机
近年来,东南亚居民消费水平持续提升,年轻父母的母婴消费理念不断升级,覆盖生育到养育的多个阶段,涵盖衣食住行、保健护理、教育娱乐等多个领域,推动母婴市场快速发展[[k]]。
雨果跨境联合魔镜洞察对4月Lazada东南亚六国站点母婴类目及品牌表现进行分析,发现服装\配饰、婴儿坐便器、奶粉和婴儿食品为销售额排名前三的稳定品类,各国消费者需求呈现差异化特征[[k]]。
印尼站销售额前三类目为服装\配饰(1654.32万元)、婴儿坐便器(1627.32万元)和奶粉及婴儿食品(913.07万元),其中仅服装\配饰实现同比增长[[k]]。

保健与护理产品需求显著上升,4月婴儿保健类目销售额同比激增超105倍,产妇护理用品增长超11倍[[k]]。
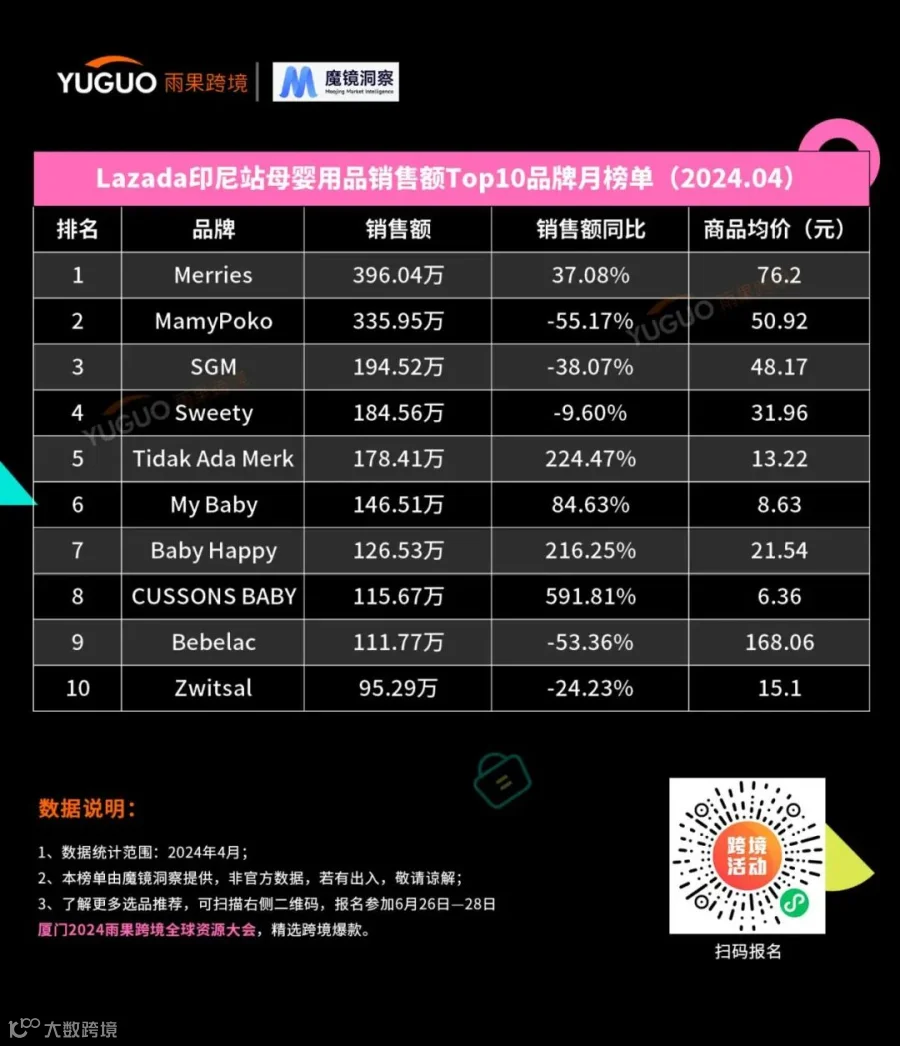
品牌方面,Merries、MamyPoko、SGM位列销售额前三,其中Merries(主营纸尿裤)实现37.08%的同比正增长[[k]]。
中国品牌My Baby(宁波妈咪宝旗下)进入榜单,产品涵盖婴儿推车、游戏床、安全座椅、餐椅等百余系列,畅销全球百余国家和地区[[k]]。
马来西亚是婴童护理尤其是婴儿食品的高潜力市场。4月,奶粉和婴儿食品以1159.57万元销售额位居第一[[k]]。
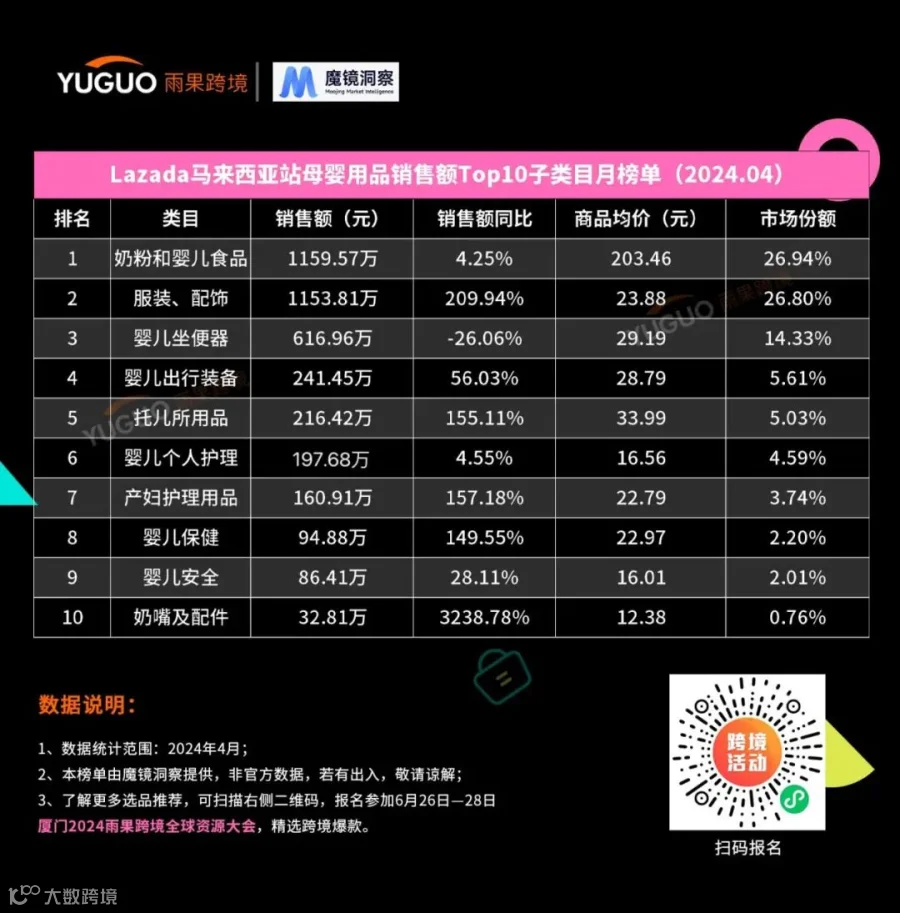
奶嘴及配件类目销售额虽仅32.81万元,但同比增长超32倍,增长势头强劲[[k]]。
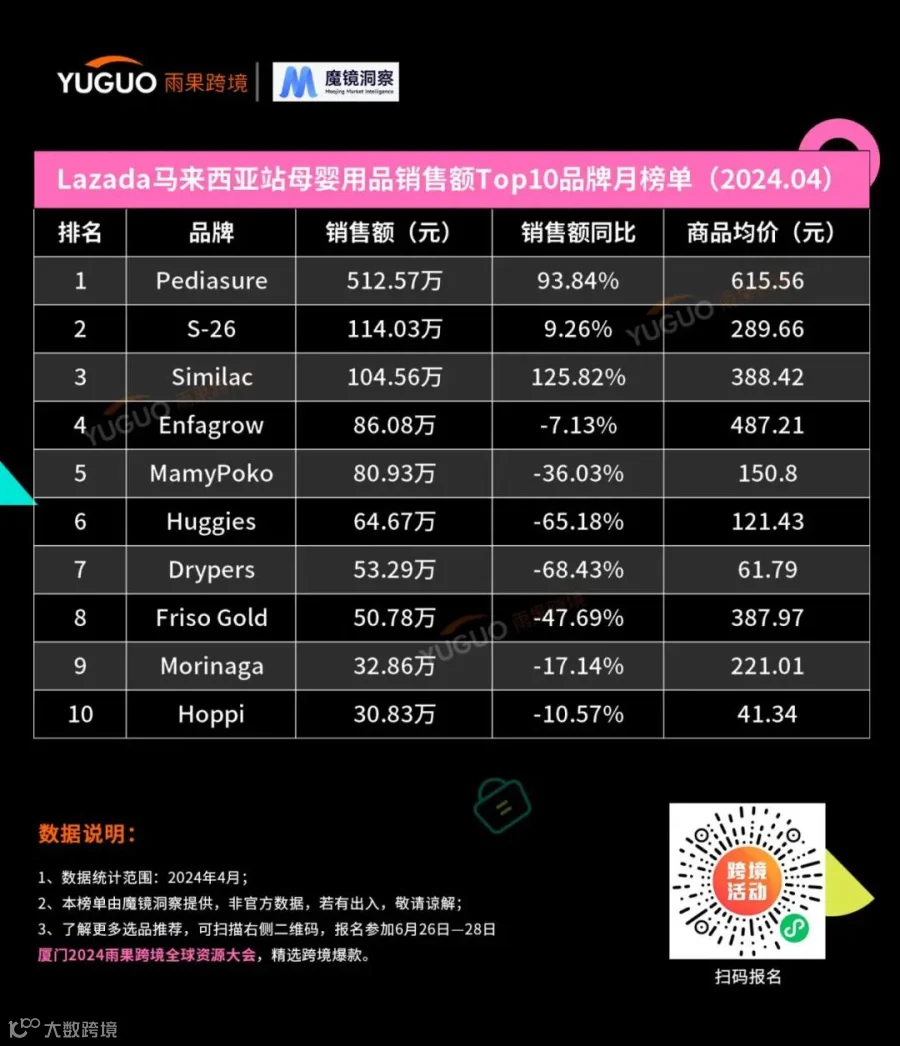
随着收入提升,消费者更倾向购买高品质、高单价产品。Pediasure、S-26、Similac位列品牌前三,均价分别为615.56元、289.66元、388.42元,其中Similac销售额增长相对领先[[k]]。
当地华人群体对中国母婴品牌接受度高,且重视儿童穿着与玩具消费,为中国卖家提供布局机会[[k]]。
越南年均新生儿约156万,为东南亚有孩家庭比例最高国家,母婴市场潜力突出[[k]]。
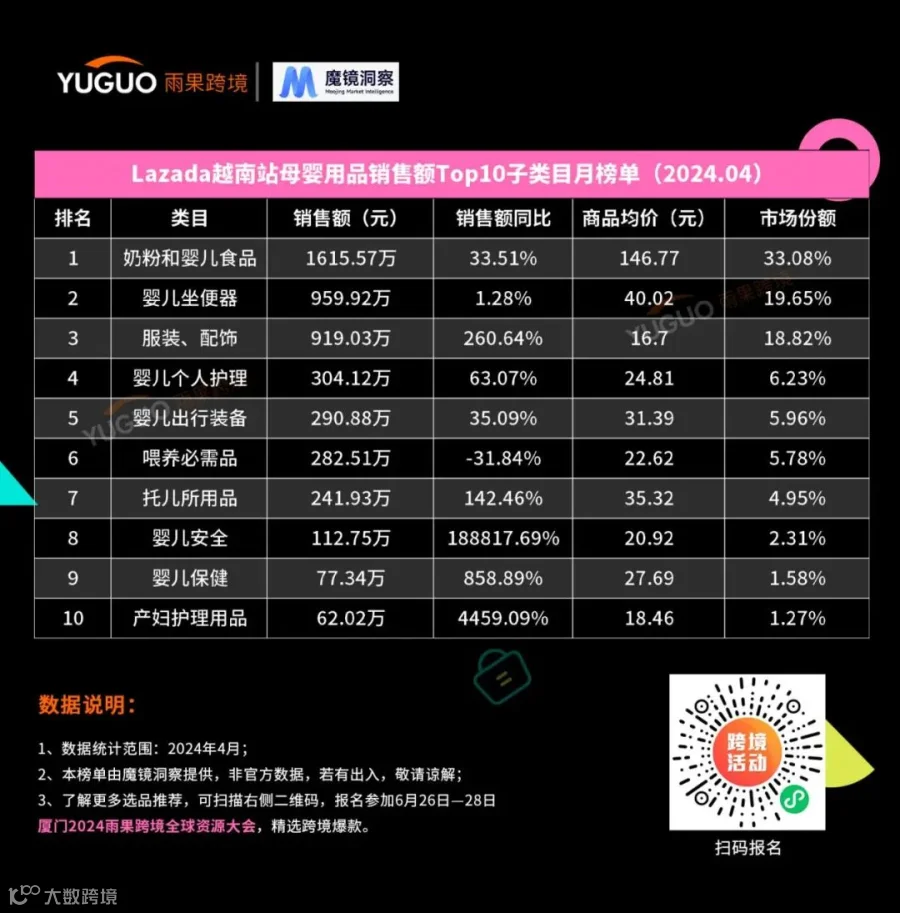
4月销售额前三类目为奶粉和婴儿食品、婴儿坐便器、服装\配饰,其中服装\配饰同比增长260.64%,增速显著[[k]]。
越南消费者对有机、可持续婴儿服装需求增强,为中国卖家提供新切入点[[k]]。
婴儿安全类目同比增长超1888倍,虽市场份额尚小,但发展潜力巨大[[k]]。
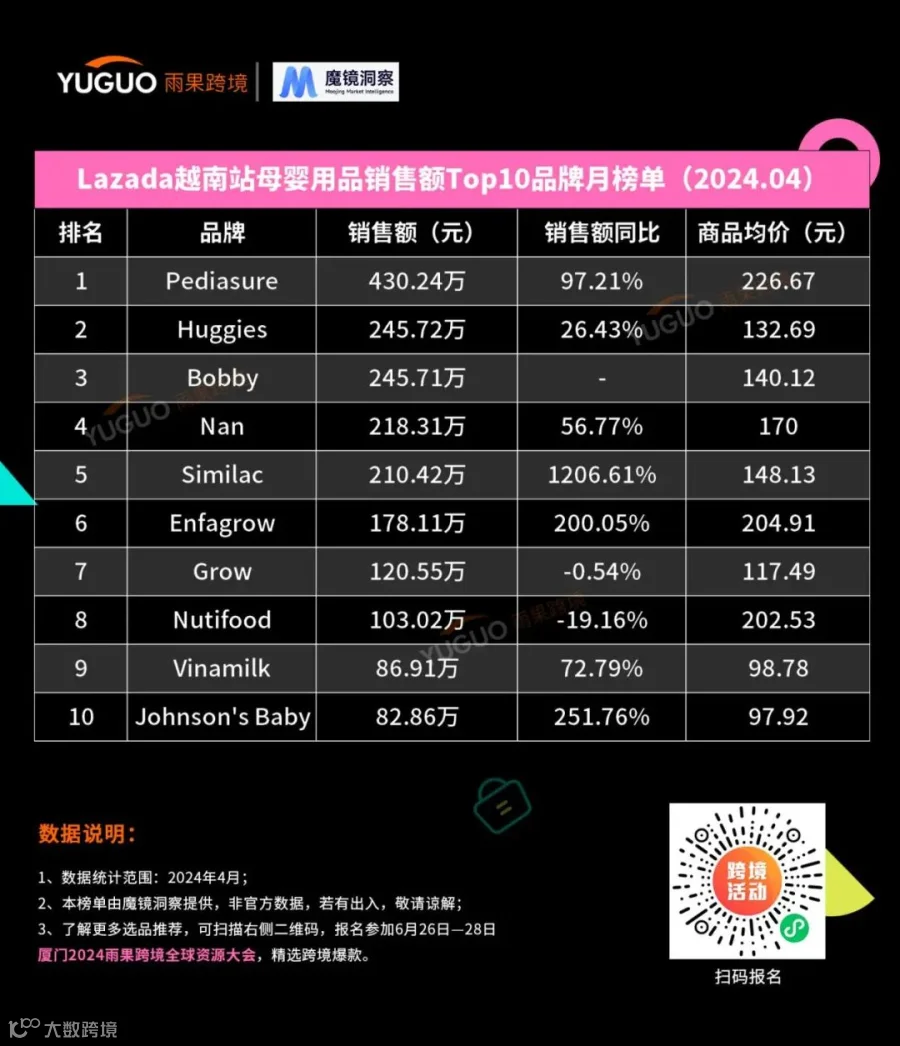
Pediasure、Huggies、Bobby位列品牌前三,销售额分别为430.24万元、245.72万元、245.71万元,Pediasure断层领先[[k]]。
Pediasure主打液态奶、香草奶粉、增高奶粉等全营养配方,反映越南父母对儿童成长健康与营养的高度关注[[k]]。
菲律宾站销售额前三类目为婴儿坐便器(2326.64万元)、喂养必需品(1557.22万元)、服装\配饰(1501.61万元),后者同比增长185.55%[[k]]。

婴儿装备、婴儿安全、婴儿保健类目稳步增长,反映出各收入阶层健康意识增强,推动安全与护理产品需求上升[[k]]。

Uni-Care、Spectra、Kleenfant为销售额前三品牌。Spectra主打印医用级吸奶器,均价达12261.82元,仍实现490.47万元销售额,位居第二[[k]]。
Spectra的市场表现表明,随着经济改善与家庭收入增加,高端母婴品牌在菲律宾具备强劲增长潜力[[k]]。
受新生儿数量下降影响,泰国母婴类目与品牌销售额普遍负增长,但整体需求仍处高位,为平台热门品类[[k]]。

泰国父母偏好高品质进口奶粉与婴儿食品,推动产品均价上涨。4月前三类目为奶粉和婴儿食品、婴儿坐便器、婴儿个人护理,其中奶粉类商品均价达125.55元,显著高于其他品类[[k]]。
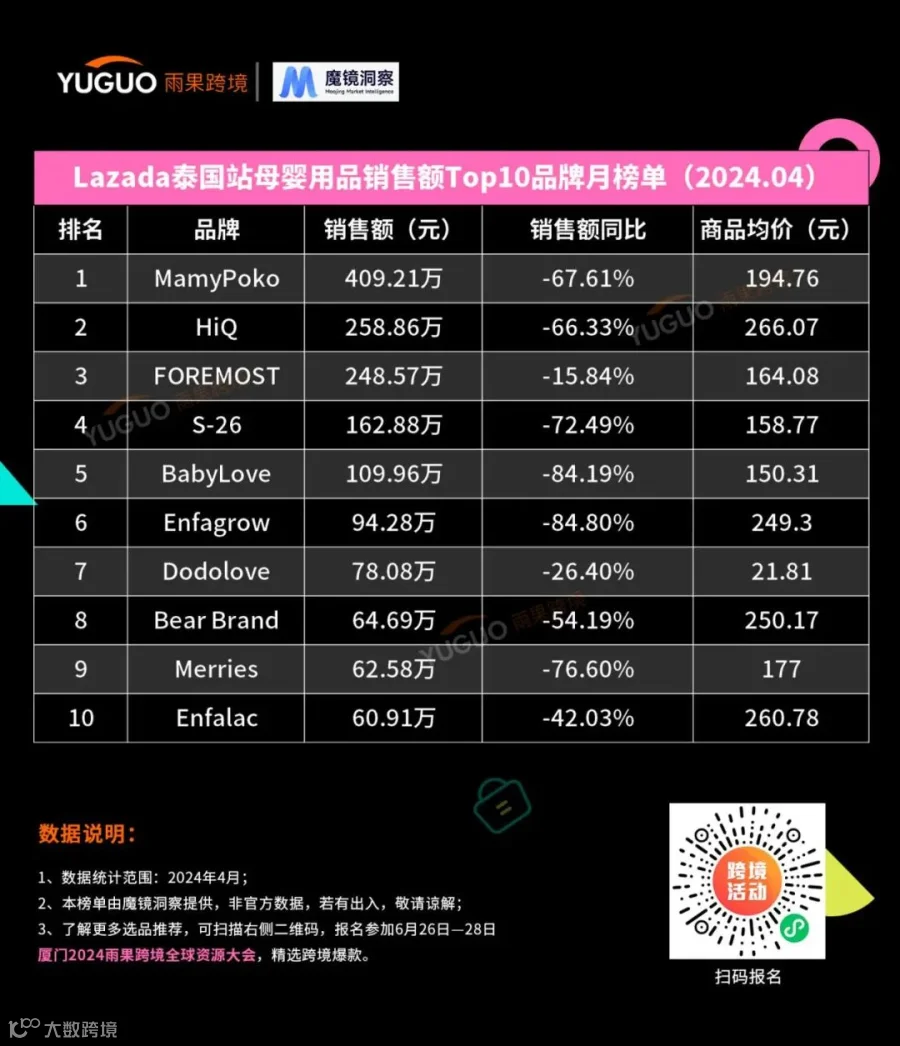
MamyPoko、HiQ、FOREMOST为品牌前三,MamyPoko(主营纸尿裤)实现409.21万元销售额,其干爽、柔软、透气特性契合当地需求[[k]]。
泰国气候湿热,婴儿皮肤敏感,对轻薄透气产品要求高。建议卖家关注夏日套装、充气泳池、儿童帐篷等季节性单品[[k]]。
新加坡站前三类目为婴儿坐便器(1271.16万元)、奶粉和婴儿食品(856.66万元)、服装\配饰(727.41万元),其中服装\配饰销售额增长近15倍,表现突出[[k]]。

产妇护理用品以176.88万元销售额位列第八,同比增长超7倍,展现可观潜力[[k]]。
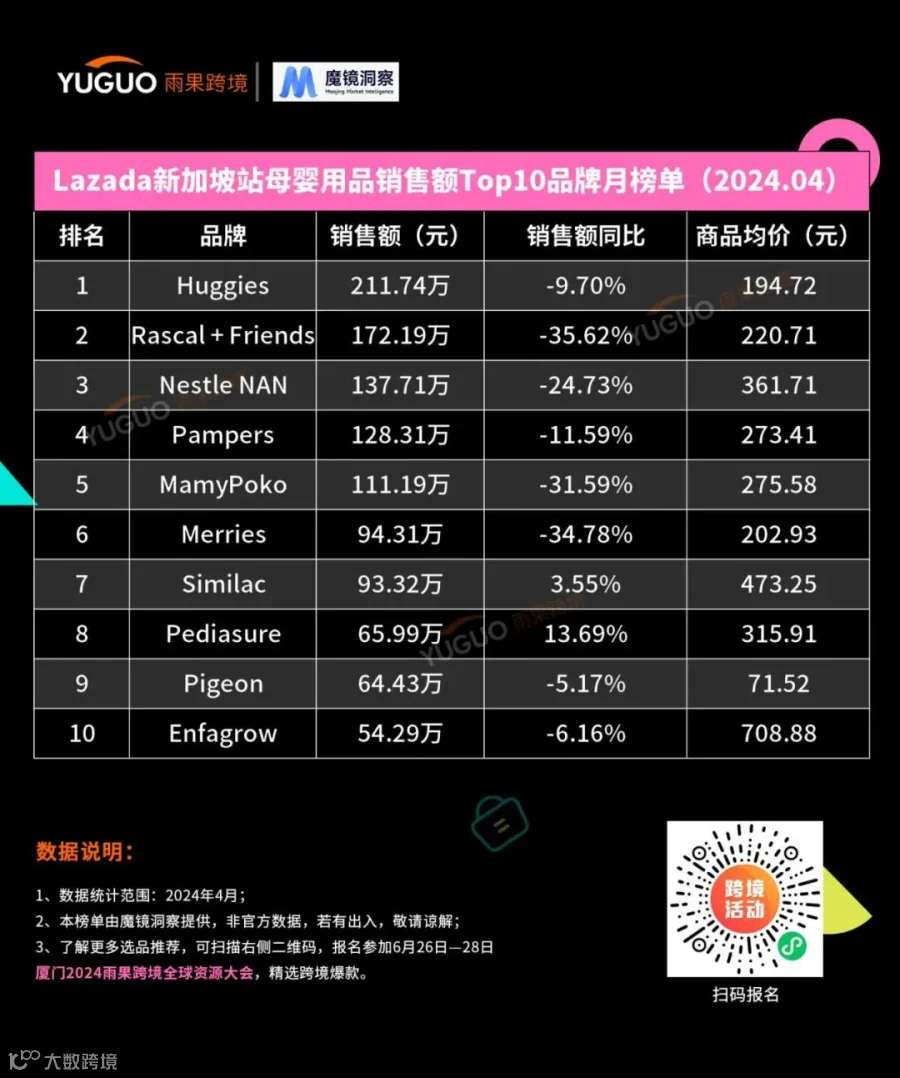
Huggies、Rascal + Friends、Nestle NAN为品牌前三。除Similac和Pediasure外,多数品牌销售额呈负增长[[k]]。
新加坡父母高度重视儿童健康与营养,有机婴儿食品及天然母婴用品日益受欢迎,Similac与Pediasure已占据消费者心智[[k]]。