中金研究
预测1Q-3Q26 42家上市券商盈利同比增长43%,建议重点关注优质头部券商与低估互联网券商。
点击小程序查看报告原文
业绩预览
预测1Q-3Q26盈利同比增长43%。我们预计42家上市券商3Q26单季度实现归母净利润782亿元,同比+15.5%、环比-17.1%(扣除国泰海通25年非经常性损益,下同);1Q-3Q26合计实现归母净利润2,334亿元、同比+43.3%,调整后营收5,421亿元、同比+30.2%。其中,自营业务是前三季度业绩增长的主要驱动,贡献调整后营收增量的49.4%,同比+31.8%;经纪次之,贡献24.7%,同比+27.8%。此外,我们预计1Q-3Q26资管、利息、投行净收入分别同比+26.4%/+25.8%/+26.0%,分别贡献增量的7.0%/7.0%/5.2%。
行业业绩分化预计加剧,头部机构凭借专业化布局、有望把握结构性机会,延续业绩高增。1)Q3权益市场波动给同质化业务的同比增速带来压力。指数回调、特别是科创板调整,交投活跃度较上半年略有走弱,给经纪、权益自营及科创投资等高弹性业务的同比增速带来压力,亦影响两融与客需衍生品业务;叠加经纪佣金率与两融息差的同比收窄,部分依赖同质化业务的中小券商收入同比增速受压。2)业绩分化的关键变量集中于四方面,支撑优质头部券商业绩增速:其一,长鑫科技持股对业绩的支撑较为明显,尤其由另类子公司持有的股权,业绩释放节奏或好于预期;其二,固收市场同比明显改善,把握固收机会、具备浮盈释放能力的机构更为受益;其三,A/H股投行业务稳中有升,除长鑫科技、中际旭创两个大项目外仍有增量,利好A/H股投行实力较强的券商;其四,代销收入随保有规模逐季增长、资管业务AUM预计保持相对稳健,积极推进财富管理转型的券商逐步步入收获期。
建议重点关注优质头部券商与低估互联网券商。前三季度券商行业延续“高增长、低估值”:A股行情与交投活跃度的短期波动压制了估值修复。宏观层面全球AI产业革命、国内经济动能转型以及境内外利率剪刀差,叠加中观层面居民财富管理的新叙事与资本市场改革见效,有望共同支撑行业长周期景气;短期波动下估值低于合理中枢,一旦拐点确认,有望明确形成向上一致预期。
风险
权益市场景气度下行;监管政策超预期。
图表1:预测42家上市券商3Q26单季度盈利同比增长16%
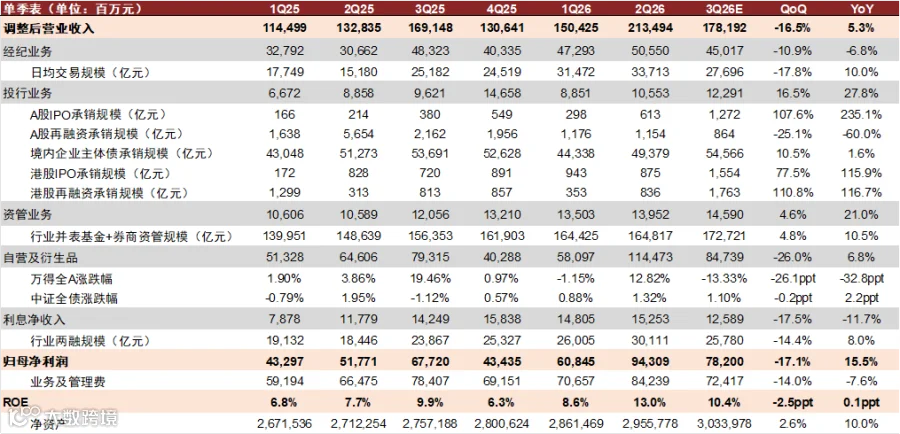
资料来源:Wind,中金公司研究部
图表2:预测42家上市券商1Q-3Q26合计盈利同比增长43%
 注:1Q25、3Q25归母净利润剔除国泰海通非经常性损益;港股融资额按期末汇率换算为人民币
图表3:前三季度交投活跃度同比增长,Q3单季环比略有回落
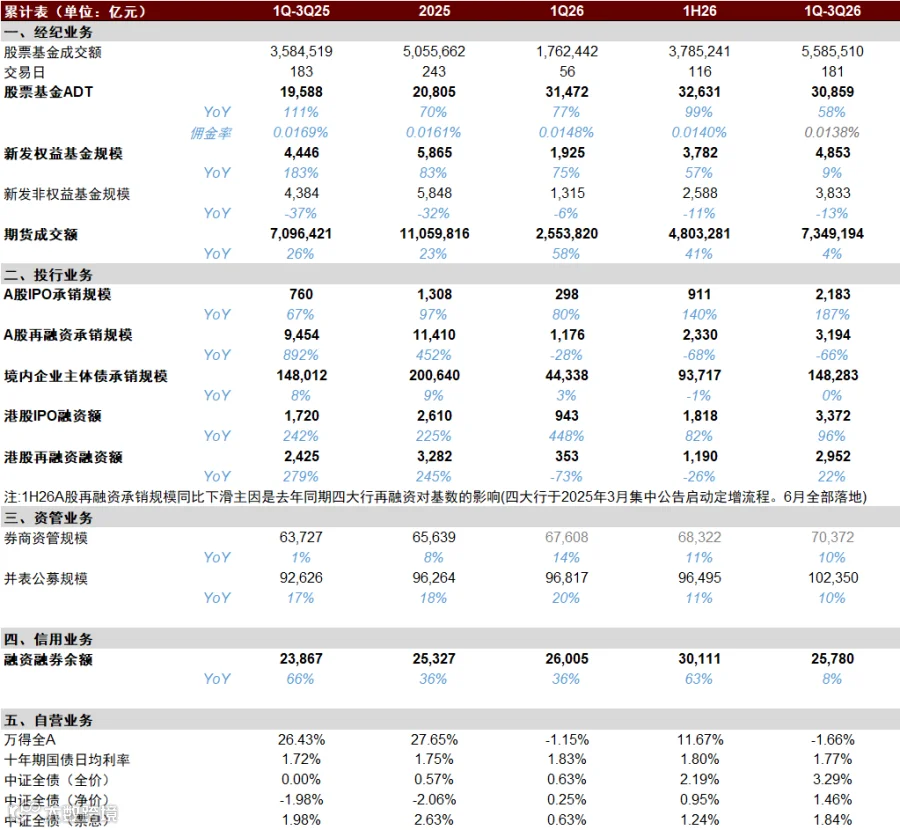
注:因数据可得性,券商资管、佣金率数据沿用预测值
资料来源:Wind,中金公司研究部
图表4:A/H股投行业务稳中有升
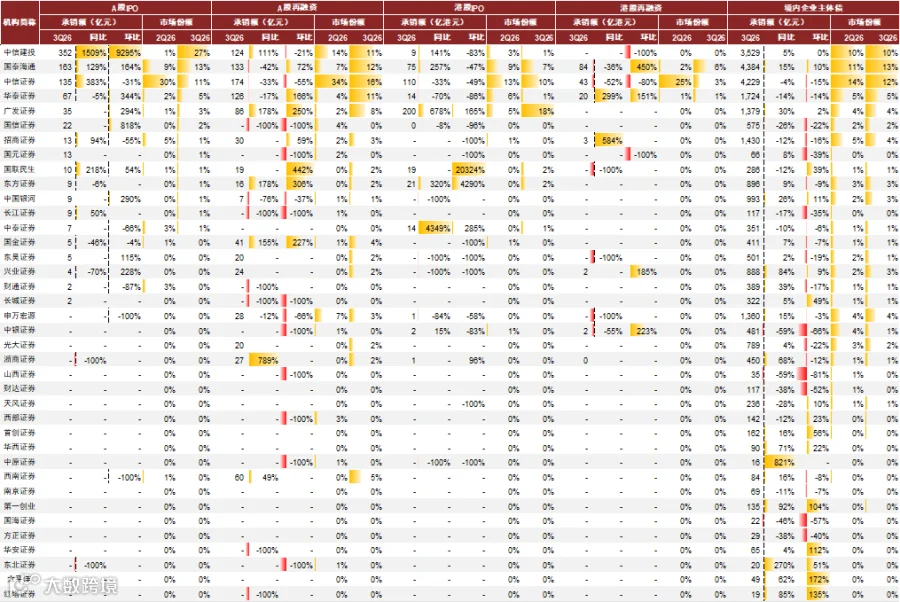
资料来源:Wind,中金公司研究部
图表5:券商旗下并表公募基金规模稳中有增
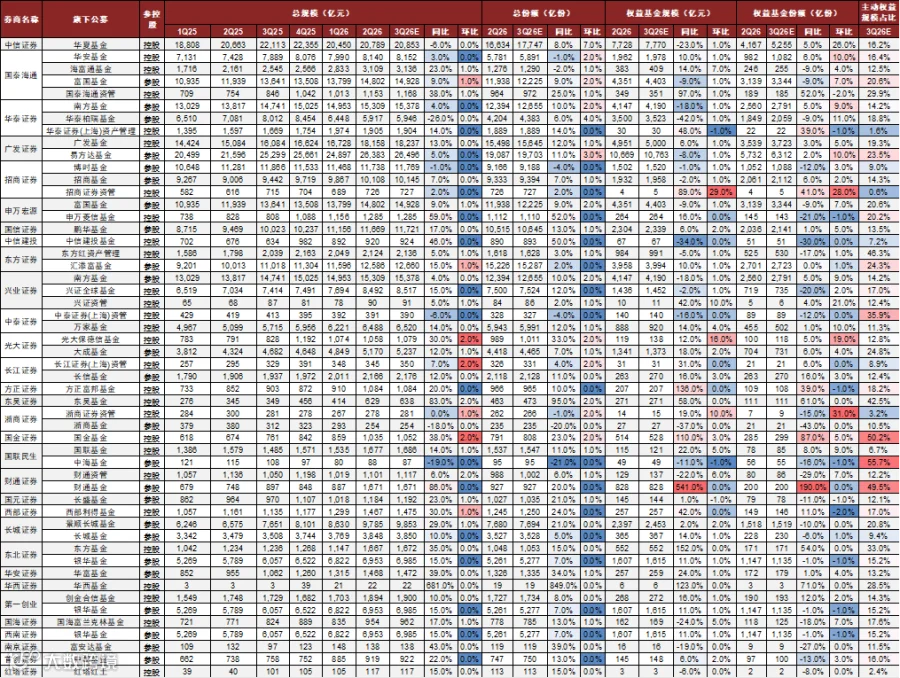
注:3Q26数据为Wind原始数据,非中金公司预测
资料来源:Wind,中金公司研究部
Source
文章来源
本文摘自:2026年10月8日已经发布的《分化加剧、头部受益——上市券商3Q26业绩预览》
王思玥 分析员 SAC 执证编号:S0080526030002 SFC CE Ref:BYB895
樊 优 分析员 SAC 执证编号:S0080522070009 SFC CE Ref: BRI789
毛晴晴 分析员 SAC 执证编号:S0080522040002 SFC CE Ref:BRI453
刘欣雨 联系人 SAC 执证编号:S0080126050015
井雨洁 分析员 SAC 执证编号:S0080526070005
姚泽宇 分析员 SAC 执证编号:S0080518090001 SFC CE Ref: BIJ003
Legal Disclaimer
法律声明