与商户主动发起的常规退款不同,拒付往往由持卡人通过发卡银行提出,商户处于相对被动的状态,一旦拒付成立,商户需要提供交易记录、物流凭证、客户沟通记录等材料进行申诉和举证。
因此,对于跨境商户来说,需要关注的并不只是“支付成功”,还要留意交易完成之后风险是否可控。
读懂拒付:
拒付风险从何而来
拒付背后的原因很多,但从实际经营场景来看,主要集中在以下几类:
欺诈类拒付:包含真实欺诈和友好欺诈。真实欺诈是持卡人信息被盗用,不法分子冒用身份下单,导致持卡人否认交易,声称“非本人授权”;友好欺诈是指持卡人正常收货(或享受服务)后,却谎称“未收到货”或“未授权”,试图获取不当利益(如恶意退款)。这类拒付隐蔽性强,人工很难发现。
服务类拒付:大多源于商家履约漏洞。当商品与描述不符、物流延误、商品损坏、售后响应迟缓引发买家不满时,就会向银行发起拒付。这类拒付占比很高,很多都能通过规范运营提前规避。
技术类拒付:主要源于支付链路中的技术故障,比如重复扣款、交易金额错误。当持卡人看到陌生账单,误以为是不明消费时,便会发起拒付。这类拒付容易被忽视,做好账单标识及交易检验能有效减少。
拒付的连锁危害:
不止是单笔货款损失
在日常的运营中,不少商户会低估拒付的破坏力,认为只是损失一单货款。实际上,拒付可能带来连锁的负面影响:
资金损失:被扣货款、额外支付的拒付手续费、物流费等沉没成本。
声誉损失:客户信任度下降、平台与渠道评级下降。
账户受限:交易限额下调、结算周期延长、严重时关停账户。
对于中小型跨境商户来说,几笔集中爆发的拒付,就有可能吞噬整月利润。WINTOPAY在服务跨境商户的实践中观察到,很多商户都是在连续遭遇多笔拒付之后,才意识到风险管控的重要性。
商户自主防控:
搭建基础拒付防护体
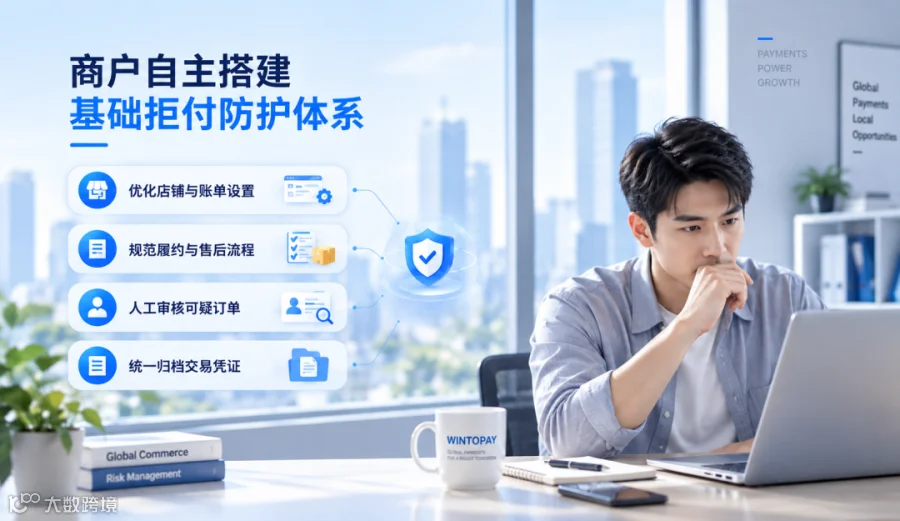
针对拒付,商家可以依靠人工运营做好基础防范,建立第一道防护墙:
01
优化店铺与账单设置:如实撰写商品描述,降低服务类拒付概率。
02
规范履约与售后流程:保持客服渠道畅通,买家产生异议优先协商,在纠纷升级为拒付前化解矛盾。
03
人工筛查可疑订单:大额订单、异地IP、短时间连续下单的订单重点核验,必要时和买家确认身份信息。
04
统一归档交易凭证:保存下单记录、沟通记录、物流签收单,一旦遭遇拒付,能够快速整理材料应诉。
然而,人工只能处理表面问题,很难提前拦截潜藏的欺诈订单。想要从源头压降拒付,离不开支付服务商配套的全链路风控能力。
WINTOPAY智能风控体系:
筑牢交易防线,保障资金安全
不同市场、不同业务模式下的拒付特征有所不同,生搬硬套的通用解法并不一定能解决问题。
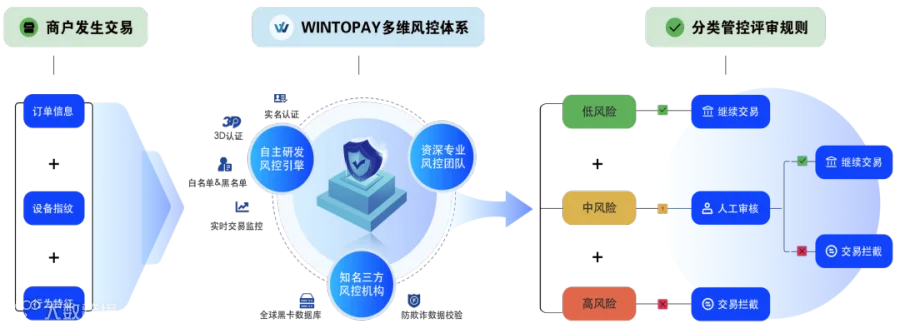
WINTOPAY通过智能风控系统,为商户提供包括风险规则配置、交易异常监测、3DS验证、拒付预警及交易风险管理等能力,帮助商户结合自身业务场景建立更加完整的风险控制机制。
从交易发起前的风险识别,到支付过程中的验证,再到交易完成后的监测与处理,WINTOPAY让风险管理覆盖整个支付链路,而不是等拒付发生之后再被动应对。
跨境生意长久经营的核心,在于守住利润、管控风险。WINTOPAY持续完善全球支付与交易风险管理能力,帮助出海商户建立更稳健的支付基础设施,让增长建立在更可控、更稳健的交易链路之上。