



做德国站的卖家,最怕收到税局的官方信函:
进项退税卡壳,被要求限期补全资料;
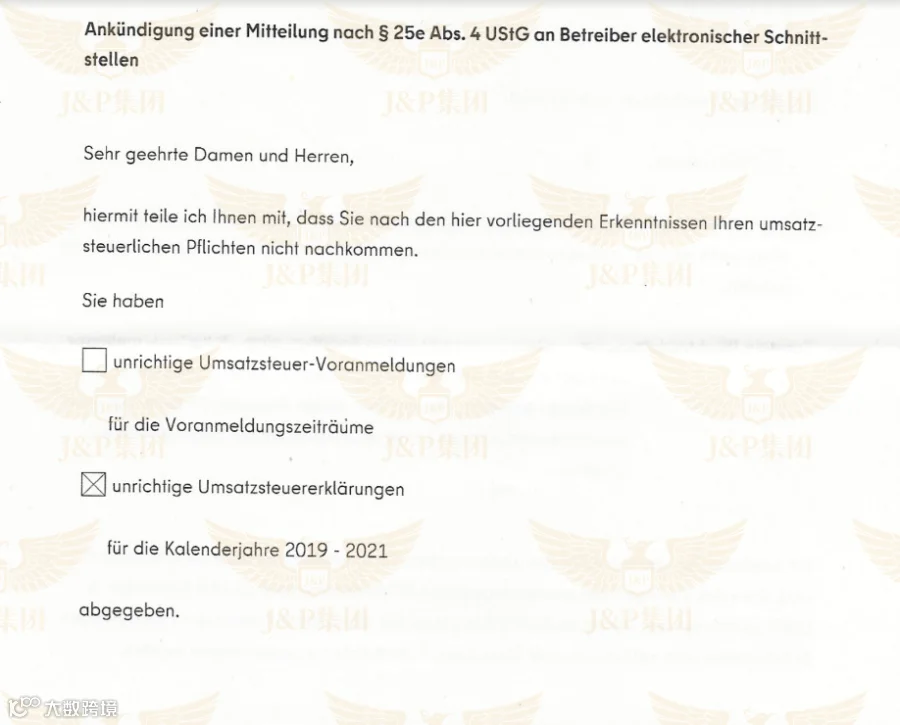
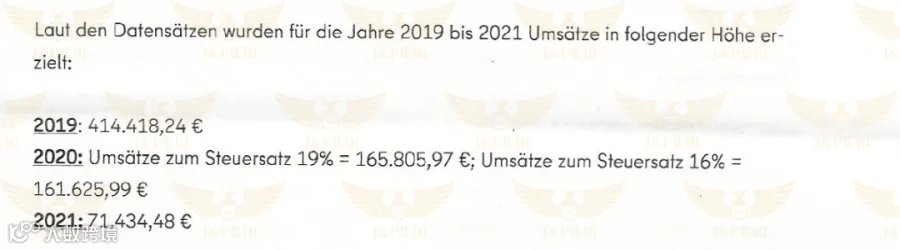
被质疑申报数据异常,动辄牵涉十几万欧元税金,甚至导致店铺被封。
许多卖家遇此情况易自乱阵脚,盲目补料踩坑或错过处理时限。
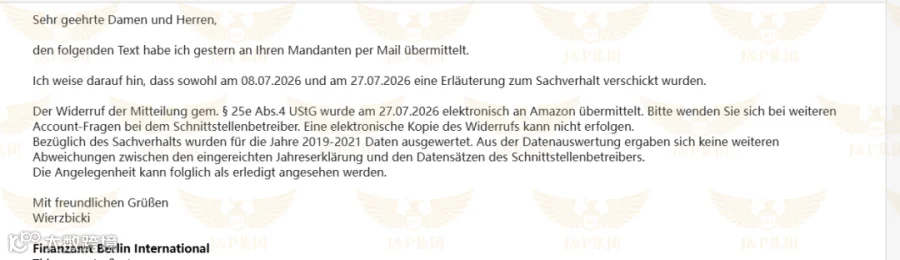
近期,J&P集团接连成功处理两起德国VAT大额退税与申诉案件,以实际成果印证了专业税务服务的核心价值。


01
德国VAT大额退税的核心难点
迈不过“查账关”就拿不到退税款
从上述案件可见,德国VAT大额退税并非“提交即到账”的简单流程,核心难点在于必触发的税务审核与稽查。必须先通过税局的“查账考验”,退税方能落地。
按德国税务规则,高额进项抵扣或数据存疑的申报会自动进入重点核查队列。
税局会从三个维度严格查账:
1. 票据合规性:发票须包含完整的买卖双方名称、地址、税号、金额、税率等信息,符合德国增值税法要求。缺项或不合规将被直接驳回,甚至触发调查。
2.交易真实性:需配套银行付款凭证、采购合同、进口报关单等,且发票、付款、报关数据须逻辑一致。税局还会核验供应商税号有效性,大额退税甚至可能实地核查。
3. 抵扣关联性:须明确进项支出与应税销售业务的直接关联,无关支出无法抵扣。
若资料存在缺口或数据不对应,不仅退税会被全额驳回,企业还可能面临补税、滞纳金,甚至引发更深层的稽查,牵连店铺经营。
02
退税到账最后一步
别让银行账户问题拖了后腿
许多卖家以为通过审核便万事大吉,却易在最后收款环节出问题。
德国税局退税采用自动转账机制,账户信息直接决定税金能否到账,需注意两点:
1. 账户主体与格式必须合规:收款账户名称须与退税申报主体完全一致,优先使用德国本地或欧盟地区的IBAN对公账户,到账快且无额外手续费。非欧元区账户到账周期长、有跨境手续费,且可能因格式问题无法入账。
2. 账户状态必须持续有效:若账户冻结、注销或信息变更未及时向税局更新,转账将直接失败且无提前通知。退款被退回需重新提交信息并走复核流程,将延误2-3个月。
03
德国VAT税务难题
为什么J&P能持续破局?
两起大额案件的成功落地,是J&P集团德国VAT业务长期深耕的实力体现:
- 本土化持牌团队,吃透税局规则
J&P拥有德国本地自营持牌税务师团队,深耕当地合规领域多年,熟知核查流程与沟通逻辑,能精准把控时限并按税局偏好组织材料。
- 全链路合规审核,前置化解查账风险
有别于基础代交资料,J&P会先对业务数据、申报数据、票据凭证进行三方交叉核验,提前排查瑕疵与差异,按税局标准搭建证据链,从根源提升通过率。
- 大额疑难案件经验,应对复杂争议
从常规退税到十几万欧元级的申报申诉与稽查,J&P拥有丰富实操经验,擅长拆解数据差异、梳理证据链,高效化解争议并兼顾店铺解封。
- 全流程闭环跟进,守住到账最后一关
提供德国税务全场景服务。退税阶段协助核验银行账户与收款资质,全程跟进进度,确保顺利到账。
对于出海德国的跨境卖家而言,税务机关的数据与申报数据有差异,不代表企业一定存在问题。
关键在于能否用完整的凭证、清晰的业务逻辑和专业的沟通,还原真实经营情况,用合规路径化解风险。