作者|周末
原创首发|骑鲸出海
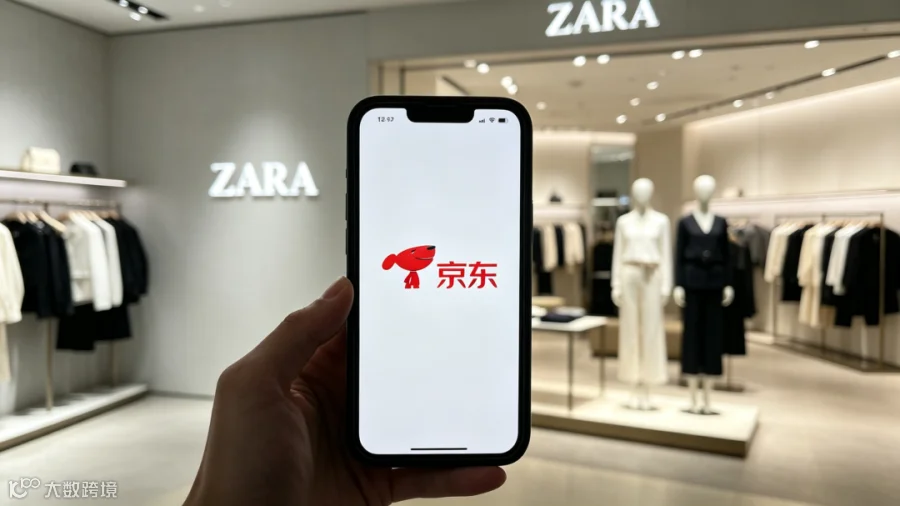
上半年在中国内地关掉10 家门店的 ZARA,转身在京东开了店。
近日,ZARA 正式入驻京东,带着 ZARA 及 ZARA HOME 的产品一起上线,覆盖男女装、童装、鞋包配饰和家居等品类,并保持全球同步上新。
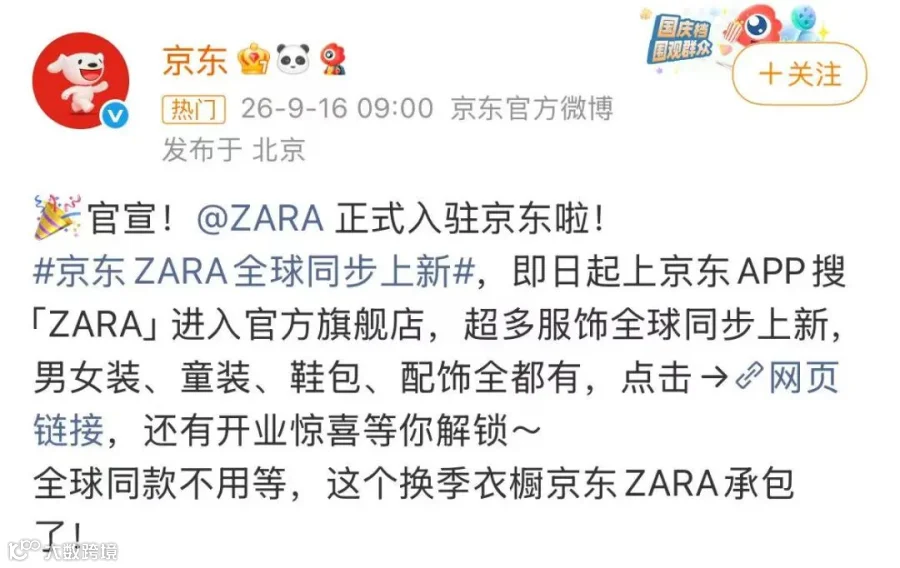
ZARA 入驻京东
值得一提的是,ZARA在2026 年上半年关停了 10 家国内线下门店;较 2018 年巅峰期的 183 家相比,门店数量缩水超 67%。
反倒是京东,正越来越频繁地出现在国际服饰品牌的渠道版图里:IT、MUJIGAP、UR、HM,再到最近的优衣库、ZARA,那个更容易让人想到手机、电脑和家电的平台,正在把越来越多熟悉的服饰品牌请进来。
ZARA 想让更多人买到自己的衣服,京东则想让更多人想起,自己也卖衣服。
一个在调整开店的算盘,一个在补消费者认知里的短板。这场相遇,谁更需要谁?
店越关越多,ZARA 还想把生意往上做
看到ZARA 接连关店,很多人的第一反应是:这个快时尚巨头,是不是不行了?
至少从母公司的成绩单看,还远没到这个地步。
2025财年,Inditex集团销售额达到398.64亿欧元,同比增长3.2%;净利润62.2亿欧元,同比增长6%。关店消息频频传来,并没有妨碍集团继续赚钱。
不过,最出名的ZARA,确实已经不是集团里跑得最快的那个。
财报中包含ZARA、ZARA HOME和Lefties的业务板块,全年销售额为280.51亿欧元,同比增长约1%。相比之下,Bershka和Stradivarius的销售增速均超过12%,Oysho则超过15%。
换句话说,ZARA依然是Inditex最大的支柱,却已经不再是跑得最快的那一个。
如果把目光放到中国市场,就好理解了。
最明显的变化,就是社交媒体上讨论最多的ZARA闭店潮。
据Zara在2026年3月底的口径,品牌目前在中国市场仍拥有超过60家门店,相较于2018年巅峰期的183家,缩水超67%。
但换个角度来看,ZARA也在大手笔地开新店。
2025年,南京新街口开了一家面积超2500平方米的ZARA亚太区旗舰店;同年,上海南京东路旗舰店完成翻新升级。2026年6月,上海淮海中路又开了一家全新的独栋旗舰店,五层楼的总面积近2000平方米,首次推出Zara Salon一对一穿搭定制,搭配包袋LOGO定制、香氛沙龙等体验项目。

ZARA 上海淮海中路旗舰店
关掉的,大多是非核心商圈的社区型小店;留下的,则越来越偏向核心商圈的大店。
这背后,其实是ZARA在拼命往“高端”靠。Zara Origins、Zara Studio、ZaraAtelier、SPRLS等高端产品线,定价大多冲破千元大关。为了拉高品牌调性,Zara还开始多用羊毛、亚麻、丝绸这类有质感的面料,还不断找知名设计师联名。
核心商圈的大店可以吸引打卡,也能提高品牌辨识度。可对那些所在城市已经没有ZARA 门店的消费者来说,再漂亮的旗舰店,也未必值得专门跑一趟。
大店负责让人记住ZARA,线上渠道则要让更多人买得到。
京东就在这个时候,多提供了一个入口。据京东服饰负责人介绍,在 ZARA 正式入驻前,每年已经有数百万用户在京东主动搜索 ZARA。
这意味着,ZARA无需从零引导消费者。这是一批本来就想买ZARA,只是此前没有购买入口的人。
而这批人,本身也和ZARA现在想要的消费人群有一定重合。
京东超7.4 亿的年度活跃用户,在3C电子、家电的消费中长期形成了相对成熟的购物习惯。相比被折扣、直播间临时“种草”,他们更习惯先确定需求,再比较品牌、质量、价格和服务。
线下门店覆盖不到的消费者,线上可以继续触达;其他平台获取成本越来越高的流量,也多了一个新的选择;而对于此前习惯官网购物的用户,京东的正品和服务心智,也能进一步降低购买门槛。
ZARA这套逻辑,其实已经被一些国际品牌验证过。
2025 年,优衣库把官方小程序接入京东,国际设计师联名系列还直接在京东首发;UR、H&M、Jack & Jones,Inditex旗下的Massimo Dutti也早已先行入驻。
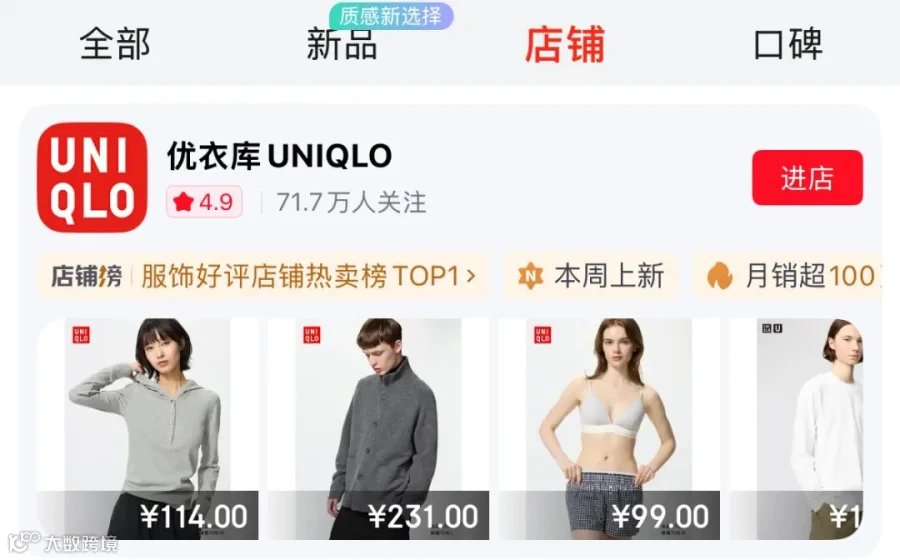
优衣库京东官方小程序
一个个快时尚品牌接连把京东纳入自己的渠道版图,似乎也说明:
ZARA这次入驻,未必只是ZARA在找增量。

京东的服饰野心
ZARA在找增量,京东又何尝不是。
京东最不缺的,是人。
截至目前,京东年度活跃用户已经接近6 亿。这样庞大的用户池,不可能只买手机、电脑和家电,他们同样有买衣服、鞋子、美妆、运动用品的需求。
可京东的时尚心智、服饰心智却一直没真正长起来。
以3C起家的京东,留给消费者的标签很刻板:手机、电脑、数码、家电,凡是带电的东西都能放心在这里买。到了衣服、鞋子、包包,京东很难成为第一选择。
但服饰偏偏又是一门不能绕开的生意。规模大、高频、易复购,还能带动鞋包、美妆、配饰等关联消费。对平台来说,服饰带来的不只是GMV,还有更高的复购频次和更长的用户停留。
所以,京东这几年,在服饰上下了血本。
但其实早在2010 年,京东开放平台的起点就是服饰;2017 年初,京东还成立过单独的时尚事业部,但很快遭遇不正当竞争。后来,京东又把这块生意重新捡了起来。
先是把货架做大。
2023 年,京东时尚重新大力拥抱第三方商家,并强化"1+1+N"(一个品牌官方旗舰店、一个自营官方旗舰店以及多个经销商体系)店铺矩阵;2024 年又追加 10 亿元布局服饰,推出“服装真五折”,期间女装成交额同比增长 230%。
到2024 年上半年,京东服饰来自全球的鞋服品牌数量增长超 60%、第三方商家数增长超 200%;新品数量同比增长超 5 倍。
品牌多起来,品类丰富起来,消费者才可能改变既有认知。
但仅仅“有得买”,还不够。京东还得证明,自己的衣服够时尚,质量也够好。
时尚方面,早在2021 年,京东就与 LV 建立了定制合作模式;此后,DIOR、GUCCI 等品牌陆续加入,到了 2026 年,香奈儿也开出了官方旗舰店。如今,包括 LV、GUCCI、TIFFANY 在内的全球奢侈品牌,已有超九成入驻。
京东还给LV提供了专属小程序,而不是把它和各种低价“同款”混在一起,本质上也是在向品牌释放一个信号:这里不仅能卖货,也愿意尊重品牌。这也是想要转型高端的ZARA,选择入驻京东的原因之一。
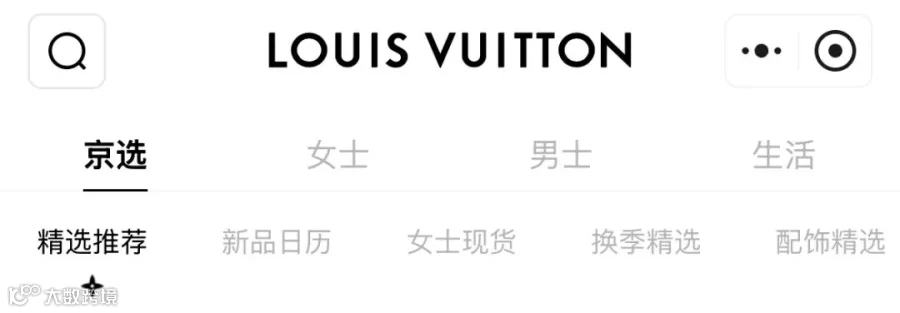
LV 在京东的专属小程序
接下来,是京东对品质的把关。
毕竟,衣服不像手机,参数可以直接比。面料好不好、工艺值不值、功能是不是货真价实,消费者很难只靠一张商品图判断。
2025 年9月,京东上线了JD FASHION 品质标签,联合国家级质检机构,从面料、工艺、性能等维度进行专业核验,试图把服饰行业里最让消费者头疼的“看不懂”变成“看得懂”,把品控做到全链路,
JD FASHION 品质标签
这套打法也确实带来了反馈。2025 年双 11 期间,带有 JD FASHION 品质标签的服饰商品成交额环比增长 288%。
品牌、品质都有了,京东还得解决服饰生意最麻烦的另一环:退货。
时尚风口转瞬即逝,短短一周多就可能错过销售窗口期。以Zara、Shein为代表的头部快时尚,一款新品从设计落地到成衣量产,仅需一周时间。
要知道,女装的线下销售退货率常年在50%-70% 之间。而一件衣服卖出去,试穿、退回、熨烫、整理,再重新上架,时间一长,库存和销售窗口都可能一起被拖慢。
而这恰恰是京东可以用供应链、物流补上的地方。
十几年、投入上千亿元搭起来的仓配网络,过去更多被用来解决3C、家电的配送问题,如今也开始进入服饰生意的后端。
据报道,从2023 年起,京东在部分城市仓内启动“鞋服复原”项目,对退回的衣物进行熨烫、整饰等处理,最快当天可以帮助商家恢复库存。
京东鞋服复原项目
对商家来说,缩短退货处理时间,意味着商品能更快回到可销售状态。不过,这属于京东已有的服务能力,具体到ZARA 采用哪些环节,还要看双方实际的合作安排。
把品牌请进来,解决商品选择;把品质说清楚,降低下单顾虑;把退货处理好,减少经营损耗。
京东这几年补的,是卖衣服需要的一整套功课。ZARA 的加入,让这份努力多了一个消费者熟悉的名字。
京东全品类最后一战
9 月 16 日入驻,距离双 11 不到两个月。对 ZARA 来说,这会是进入京东后第一个重要的销售节点。
不过,开出官方店铺,只是合作的起点。
哪些新品优先展示,热门尺码怎么备货,不同渠道之间如何协调库存,退换货由谁处理,这些问题都要落实到具体订单里。
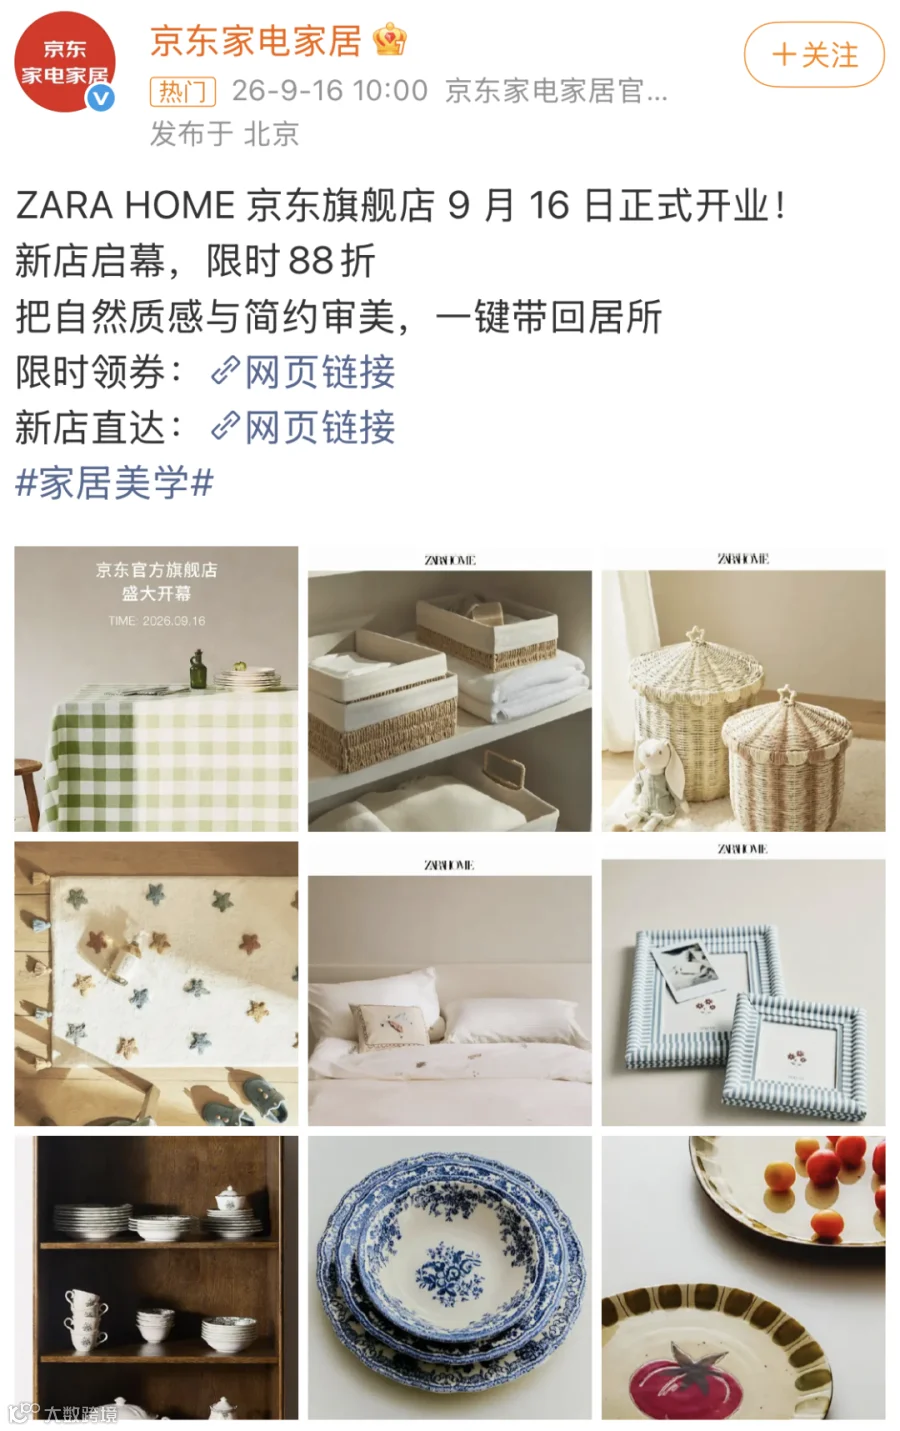
ZARA HOME 京东旗舰店
ZARA 本来就有自己的上新、库存和配送体系,京东也有自己的平台规则与服务要求。合作的难点,在于让这些环节衔接起来,让消费者在新渠道买衣服时,不必承担系统磨合的麻烦。
但这些经营问题之外,京东还有一道更难的题:让消费者愿意逛。
有人已经认准一件ZARA 外套,来京东搜索、比价、下单,这是一种生意。
另一个人本来没想买衣服,打开平台后看到一套搭配,觉得适合自己,于是挑款式、选颜色,再顺手买一双鞋,这是另一种生意。
前者承接已经存在的需求,后者还要让需求发生。京东想把服饰做大,就不能只等消费者带着品牌名来。
一件衣服的材质、克重、工艺都说清楚了,能帮助人判断“值不值”。但“我想穿成这样”的冲动,往往来自模特、搭配、场景和审美。
京东已经在尝试补这一课。2024 年,它与英国时装协会合作,参与伦敦时装周;同年宣布加码服饰时,也提出与 VOGUE、小红书等合作,增加趋势内容和新品推广。
京东与时尚媒体 VOGUE 的合作
不过,消费者因ZARA 而来,买完后会不会继续看看其他品牌?下次换季时,会不会主动打开京东挑衣服?这才是京东更想留下的生意。
对ZARA 来说,考验同样没有结束。
旗舰店越开越漂亮,线上入口越来越多,都能让消费者更容易接触到它。但最后愿不愿意下单,还得看衣服的款式、质量和价格。
所以,ZARA 入驻京东,往深了看,多少有些快时尚和电商平台的一次“双向救赎”:
ZARA 希望借京东找到更多买衣服的人,京东则希望借 ZARA,让更多人养成在这里买衣服的习惯。
如果说时尚业务是京东全品类的“最后一战”,那么请来 ZARA 之后,这场仗还没打完。
参考资料:
电商派 Pro:京东联手全球服饰巨头
[2] 有意思报告:中产都逛不起 Zara 了?
[3] 晚点 LatePost:服饰牌局重开,这次轮到京东洗牌
[4] 派代:双巨头 10 年 3 次牵手!优衣库为什么又抱紧了京东?
[5] 降噪 NoNoise:京东的服饰榜单上,为何全是难以复制的「爆款」?
[6] 36 氪:ZARA 入驻背后,时尚品牌集体涌向京东;京东新品联合 JD FASHION,打赢一场时尚硬仗
[7] 财经无忌:服饰闭眼买的秘密,全在京东的“品质三角”里;能穿十年不过时的衣服,被京东搬上了 T 台